ខ្យល់សមុទ្រ និងកសិដ្ឋានខ្យល់អណ្តែត៖ ពីមូលដ្ឋានគោលគ្រឹះថេរ រហូតដល់វេទិកាអណ្តែតកម្រិតជម្រៅសមុទ្រ
គួរដឹង · ថាមពល-បច្ចេកវិទ្យា (Energy & Technology)
⚡ សង្ខេបក្នុង ៣០ វិនាទី
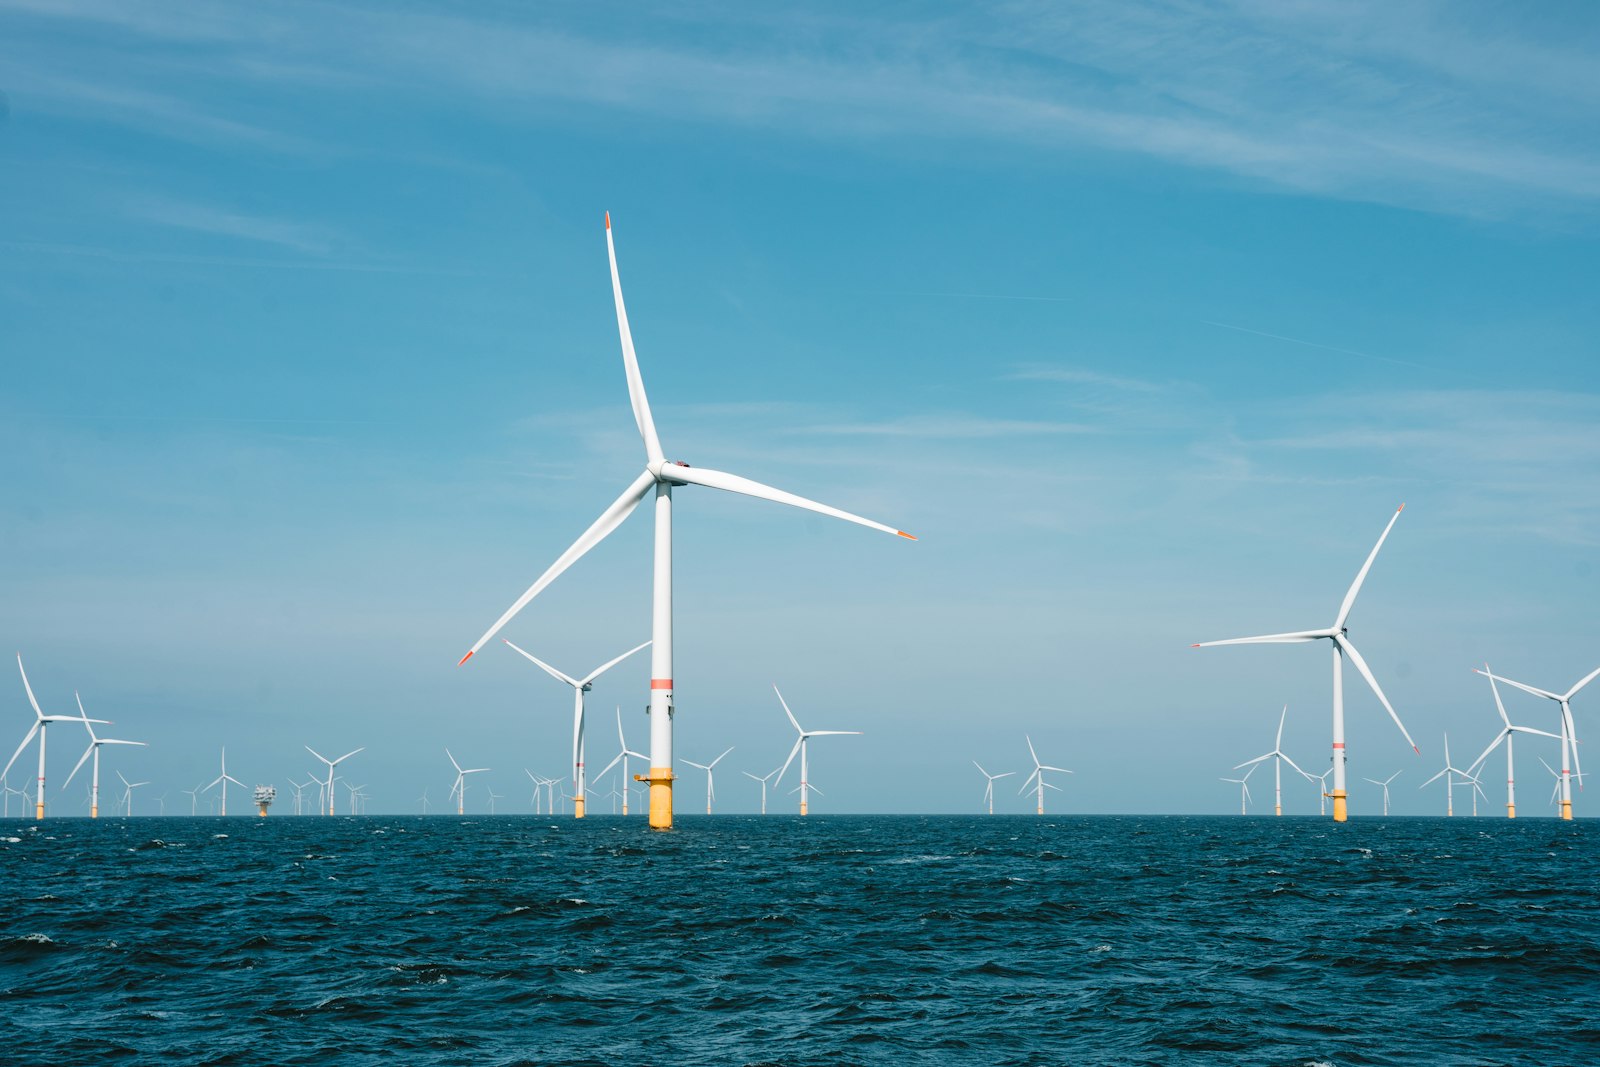
ខ្យល់សមុទ្រលែងជាបច្ចេកវិទ្យាថ្មីទៀតហើយ៖ ចុងឆ្នាំ ២០២៤ ពិភពលោកមានសមត្ថភាពខ្យល់សមុទ្រតម្លើងជាប់រហូតដល់ ៨៣.២ ជីហ្គាវ៉ាត់ (GW) ភាគច្រើនជាកសិដ្ឋានប្រភេទ «មូលដ្ឋានគោលគ្រឹះថេរ» (fixed-bottom) ដែលដំណើរការជាទូទៅមិនលើសពី ៦០ ម៉ែត្រជម្រៅ។ ប៉ុន្តែសមុទ្រភាគច្រើននៅសកលលោក — ឆ្នេរខាងលិចសហរដ្ឋអាមេរិក ជប៉ុន កូរ៉េខាងត្បូង មេឌីទែរ៉ាណេ និងផ្នែកជម្រៅនៃសមុទ្រខាងជើងផ្ទាល់ — មានជម្រៅហួសពីដែនកំណត់នេះ។ នេះជាមូលហេតុដែលកសិដ្ឋានខ្យល់ «អណ្តែត» (floating offshore wind) ចាប់កំណើតឡើង៖ ជំនួសឲ្យការឆ្កាំងជើងគោលចូលបាតសមុទ្រ វេទិកាអណ្តែតទាំងនេះប្រើប្រព័ន្ធខ្សែចង (mooring) ទប់ស្កាត់ការរសាត់ដូចនាវា។ អត្ថបទនេះពន្យល់ភាពខុសគ្នារវាងបច្ចេកវិទ្យាទាំងពីរ ពិនិត្យទីផ្សារធំបំផុត (សមុទ្រខាងជើងអង់គ្លេស ចិន និងបណ្តាញគម្រោងឆ្នេរខាងកើតអាមេរិកដែលកំពុងជួបឧបសគ្គនយោបាយធ្ងន់ធ្ងរឆ្នាំ ២០២៥-២០២៦) ពិនិត្យគម្រោងសាកល្បងខ្យល់អណ្តែតឈានមុខគេ និងញែកយ៉ាងច្បាស់រវាងសមត្ថភាព «ដែលបានអះអាង» ជាមួយសមត្ថភាព «ដែលបានបង្ហាញជាក់ស្តែង»។
០១ហេតុអ្វីខ្យល់សមុទ្រកំពុងក្លាយជាកម្លាំងចលករថាមពលថ្មី
ខ្យល់សមុទ្រ (offshore wind) មានគុណសម្បត្តិពីរដែលខ្យល់លើគោក (onshore) ផ្តល់មិនបាន៖ ល្បឿនខ្យល់ខ្ពស់ជាង និងស្ថិតស្ថេរជាង ព្រោះគ្មានភ្នំ អគារ ឬព្រៃឈើរារាំង ហើយផ្ទៃសមុទ្រទូលាយអនុញ្ញាតឲ្យដំឡើងតួកង់ (turbine) ទំហំធំជាងអ្វីដែលអាចដឹកជញ្ជូនតាមផ្លូវគោកបាន។ តាមរបាយការណ៍ក្រុមប្រឹក្សាថាមពលខ្យល់សកល (Global Wind Energy Council, GWEC) សមត្ថភាពខ្យល់សមុទ្រតម្លើងជាប់សរុបលើពិភពលោកឈានដល់ ៨៣.២ GW នៅចុងឆ្នាំ ២០២៤ ដោយឆ្នាំ ២០២៤ ខ្លួនឯងបានចុះកិច្ចសន្យាតម្លើងជាប់ថ្មីជាង ៨ GW ព្រមទាំងកិច្ចប្រណីដេញថ្លៃ (auction) កំណត់ថ្មីខ្ពស់បំផុតចំនួន ៥៦ GW និងគម្រោងកំពុងសាងសង់ខ្ពស់បំផុតចំនួន ៤៨ GW។
បច្ចេកវិទ្យាខ្យល់សមុទ្របែងចែកជាពីរគ្រួសារធំៗ៖ «មូលដ្ឋានគោលគ្រឹះថេរ» (fixed-bottom) ដែលជើងគោលឆ្កាំងផ្ទាល់ទៅបាតសមុទ្រ ជាបច្ចេកវិទ្យាចាស់ទុំ គ្របដណ្តប់សមត្ថភាពតម្លើងស្ទើរទាំងអស់សព្វថ្ងៃ និង «វេទិកាអណ្តែត» (floating) ដែលតួកង់ដំឡើងលើអណ្តែតទឹកមួយ ចងភ្ជាប់នឹងបាតសមុទ្រតាមខ្សែចង ជាបច្ចេកវិទ្យាថ្មីនៅឡើយ។ អត្ថបទនេះនឹងធ្វើអត្តសញ្ញាណកម្មភាពខុសគ្នារវាងគ្រួសារទាំងពីរ បន្ទាប់មកពិនិត្យទីផ្សារ និងគម្រោងសំខាន់ៗ។
| សមត្ថភាពសកលតម្លើងជាប់ (ចុងឆ្នាំ ២០២៤) | ៨៣.២ GW — ភាគច្រើនជាបច្ចេកវិទ្យាមូលដ្ឋានគោលគ្រឹះថេរ |
| ការតម្លើងជាប់ថ្មីក្នុងឆ្នាំ ២០២៤ | ~៨ GW — ទាបជាង ២០២៣ ២៦% ប៉ុន្តែជាឆ្នាំខ្ពស់ទីបួនក្នុងប្រវត្តិសាស្ត្រ |
| កិច្ចប្រណីដេញថ្លៃថ្មី (ឆ្នាំ ២០២៤) | ៥៦ GW — កំណត់ថ្មីខ្ពស់បំផុត |
| គម្រោងកំពុងសាងសង់ (ចុងឆ្នាំ ២០២៤) | ៤៨ GW — កំណត់ថ្មីខ្ពស់បំផុត តាមរបាយការណ៍ GWEC |
០២មូលដ្ឋានគោលគ្រឹះថេរ ទល់នឹងវេទិកាអណ្តែត៖ បច្ចេកវិទ្យាមូលដ្ឋាន
ភាពខុសគ្នាស្នូលរវាងខ្យល់សមុទ្រពីរប្រភេទស្ថិតនៅត្រង់របៀបដែលតួកង់ភ្ជាប់ទៅបាតសមុទ្រ។ បច្ចេកវិទ្យា មូលដ្ឋានគោលគ្រឹះថេរ ប្រើមូលដ្ឋានមួយក្នុងចំណោមបីប្រភេទសំខាន់៖
- Monopile — បំពង់ដែកមូលមួយ ចាក់ចូលបាតសមុទ្រផ្ទាល់ ជាបច្ចេកទេសសាមញ្ញ ថោកបំផុត និងគ្របដណ្តប់សមត្ថភាពគ្រឹះថេរភាគច្រើនបំផុតសព្វថ្ងៃ សមស្របនឹងជម្រៅរហូតដល់ប្រហែល ៤០-៥០ ម៉ែត្រ
- Jacket (រចនាសម្ព័ន្ធឆ្អឹងសាច់ដែក) — ជើងគោលដែកបួនជើងជាបន្ទោបង់ ចាក់ចូលបាតសមុទ្រតាមជើងនីមួយៗ ធន់នឹងជម្រៅ និងតួកង់ធំជាង monopile ប៉ុន្តែថ្លៃជាង
- Gravity-base — មូលដ្ឋានបេតុង/ដែកទំហំធំ សម្រាកលើបាតសមុទ្រដោយអាស្រ័យទម្ងន់ខ្លួនឯង ប្រើតិចជាងគេបច្ចុប្បន្ន
តាមការវិភាគរបស់វិស្វករឧស្សាហកម្ម ជម្រៅសមុទ្រលើសពីប្រមាណ ៦០ ម៉ែត្រ ធ្វើឲ្យមូលដ្ឋានគោលគ្រឹះថេរចាប់ផ្តើមមិនសមហេតុផលខាងសេដ្ឋកិច្ច៖ ភ្នាសដែក monopile ត្រូវក្រាស់ជាង ១២០ មម ចំណែក jacket វិញត្រូវការនាវាលើកធ្ងន់ពិសេសកាន់តែថ្លៃ។ តំបន់ជម្រៅចន្លោះ ៦០-៨០ ម៉ែត្រត្រូវបានចាត់ទុកជា «តំបន់ព្រំដែន» អាស្រ័យលើលក្ខខណ្ឌដីបាតសមុទ្រ និងទំហំតួកង់នីមួយៗ។
វេទិកាអណ្តែត ដោះស្រាយបញ្ហានេះខុសគ្នាទាំងស្រុង៖ តួកង់ដំឡើងលើរចនាសម្ព័ន្ធអណ្តែតទឹកមួយ ជាមួយប្រព័ន្ធខ្សែចង (mooring lines) និងខ្សែយឺត (anchors) ចងភ្ជាប់ជាមួយបាតសមុទ្រ ជំនួសឲ្យការចាក់ជើងគោលចូលដីផ្ទាល់។ គំរូអណ្តែតសំខាន់បីប្រភេទកំពុងប្រកួតប្រជែងគ្នា ដោយឧស្សាហកម្មនៅមិនទាន់ជ្រើសរើសគំរូតែមួយឈ្នះដូច monopile បានធ្វើសម្រាប់គ្រឹះថេរនោះទេ៖ spar-buoy (បំពង់បញ្ឈរជម្រៅ ស្ថិតស្ថេរដោយទម្ងន់ balast ក្រោមទឹក ដូច Hywind), semi-submersible (រចនាសម្ព័ន្ធបីឬបួនជើងអណ្តែតភ្ជាប់គ្នា ដូច WindFloat, Kincardine) និង tension-leg platform (TLP) (វេទិកាទាបជាមួយខ្សែចងតានតឹង ចលនាតិចជាងគេ ប៉ុន្តែសាកល្បងតិចជាងគេ)។
| ជម្រៅសមស្រប | គ្រឹះថេរ៖ រហូតដល់ ~៦០ ម៉ែត្រ · អណ្តែត៖ ជាទូទៅ ៦០-១.០០០+ ម៉ែត្រ |
| របៀបភ្ជាប់នឹងបាតសមុទ្រ | គ្រឹះថេរ៖ ជើងគោលចាក់/ចូលដីផ្ទាល់ · អណ្តែត៖ ខ្សែចង + យឺត មិនប៉ះបាតសមុទ្រ |
| ភាពចាស់ទុំបច្ចេកវិទ្យា | គ្រឹះថេរ៖ ជាង ៣ ទសវត្សរ៍ · អណ្តែត៖ ដំណាក់កាលដំបូង ~មួយទសវត្សរ៍ |
| តម្លៃប្រៀបធៀប | អណ្តែតបច្ចុប្បន្នប្រមាណ ២-៣ ដងខ្ពស់ជាងគ្រឹះថេរ តាមការវិភាគឧស្សាហកម្ម |
០៣សមុទ្រខាងជើងអង់គ្លេស៖ ទីផ្សារគ្រឹះថេរចាស់ជាងគេ
ចក្រភពអង់គ្លេសបានដំឡើងកសិដ្ឋានខ្យល់សមុទ្រពាណិជ្ជកម្មដំបូងគេមួយចំនួននៅសមុទ្រខាងជើង ចាប់ពីដើមទសវត្សរ៍ ២០០០ ហើយឥឡូវនៅតែជាទីផ្សារធំទីពីរបំផុតលើពិភពលោក បន្ទាប់ពីចិន។ តាមទិន្នន័យ RenewableUK និង Crown Estate ចុងឆ្នាំ ២០២៥ អង់គ្លេសមានសមត្ថភាពខ្យល់សមុទ្រភ្ជាប់បណ្តាញអគ្គិសនីរហូតដល់ ១៦.៥ GW ពីតួកង់ជាង ៣.០០០ គ្រឿងបានចាប់ដំណើរការពេញលេញ ផលិតអគ្គិសនីបាន ៥២ TWh ក្នុងឆ្នាំ ២០២៥ គ្រប់គ្រាន់ផ្គត់ផ្គង់ផ្ទះប្រមាណ ១៥,៥ លាន គឺស្មើនឹងស្ទើរតែមួយភាគប្រាំនៃអគ្គិសនីសរុបរបស់ប្រទេស។
សមុទ្រខាងជើងអង់គ្លេសមានលក្ខណៈធរណីមាត្រសមស្របនឹងបច្ចេកវិទ្យាគ្រឹះថេរ៖ ជម្រៅភាគច្រើនតិចជាង ៥០ ម៉ែត្រ និងបាតសមុទ្រជាខ្សាច់/ដីស្អិតសមស្របនឹង monopile។ ក្រុមហ៊ុនអភិវឌ្ឍន៍ធំៗ (Ørsted, RWE, SSE, Vattenfall ជាដើម) បានកសាងគម្រោងទំហំធំបន្តបន្ទាប់គ្នា។ ទោះជាយ៉ាងណា កិច្ចប្រណីដេញថ្លៃ (Contracts for Difference, CfD) ជុំទី ៥ ឆ្នាំ ២០២៣ បរាជ័យទាំងស្រុងចំពោះខ្យល់សមុទ្រ ព្រោះតម្លៃឧបករណ៍ និងការប្រាក់កើនលឿនជាងតម្លៃដំបូងកំណត់ — ជាសញ្ញាបញ្ជាក់ថា សូម្បីតែទីផ្សារចាស់ទុំក៏នៅតែងាយរងឥទ្ធិពលពីវិបត្តិសេដ្ឋកិច្ចម៉ាក្រូបានដែរ។
អង់គ្លេសក៏ជាអ្នកដឹកនាំបណ្តាញគម្រោងខ្យល់អណ្តែតផងដែរ៖ វិធីប្រណីដេញថ្លៃដីសមុទ្រ ScotWind របស់ស្កុតឡែន (ធ្វើឡើងដោយ Crown Estate Scotland) បានផ្តល់សិទ្ធិដីសមុទ្រកម្រិតប្រហែល ២៥ GW មករា ២០២២ ហើយកើនដល់ស្ទើរ ៣០ GW ក្រោយបន្ថែមគម្រោងបន្តបន្ទាប់ ដោយច្រើនជាងពាក់កណ្តាលកំណត់សម្រាប់វេទិកាអណ្តែត ព្រោះជម្រៅសមុទ្រនៅភាគខាងជើង និងខាងលិចស្កុតឡែនធំជាងសមុទ្រខាងជើងភាគខាងត្បូង។
០៤ចិន៖ ទីផ្សារខ្យល់សមុទ្រធំបំផុតលើពិភពលោក
ចិនបានឡើងជាទីផ្សារខ្យល់សមុទ្រធំបំផុតលើពិភពលោក ចាប់តាំងពីជិះលើសអង់គ្លេសកាលពីដើមទសវត្សរ៍ ២០២០។ តាមរបាយការណ៍ RenewableUK/GWEC ចុងឆ្នាំ ២០២៤-ដើម ២០២៥ ចិនមានសមត្ថភាពខ្យល់សមុទ្រភ្ជាប់បណ្តាញអគ្គិសនីរហូតដល់ ៤១ GW ស្មើនឹងជាង ៥០% នៃសមត្ថភាពដំណើរការជាក់ស្តែងសរុបលើពិភពលោក (៨០.៩ GW ក្នុងកាលបរិច្ឆេទរាយការណ៍នោះ) — ខ្ពស់ជាងអង់គ្លេស និងអាល្លឺម៉ង់ (ចំណាត់ថ្នាក់ទីបី ប្រមាណ ៨.៥ GW) បូកគ្នាទៅទៀត។
កំណើនរបស់ចិនត្រូវបានជំរុញដោយផែនការឧស្សាហកម្មថ្នាក់ជាតិ សន្ទុះផលិតកម្មក្នុងស្រុកខ្លាំង (ក្រុមហ៊ុនផលិតតួកង់ដូចជា MingYang, Goldwind, Envision) និងតំបន់ឆ្នេរខាងកើតដែលមានតម្រូវការអគ្គិសនីខ្ពស់។ ក្រៅពីគ្រឹះថេរ ចិនក៏វិនិយោគលើវេទិកាអណ្តែតយ៉ាងសកម្មផងដែរ៖ ក្រុមហ៊ុន MingYang បានចេញផ្សាយគំនិត (concept) តួកង់អណ្តែតទំហំដល់ទៅ ៥០ MW — ជាការប្រកាសផែនការ មិនទាន់ជាការដំឡើងជាក់ស្តែងនោះទេ។ ចំណែកឯការដំឡើងជាក់ស្តែងបំផុតគឺ «Three Gorges Pilot» តួកង់អណ្តែតតែមួយឯកតាទំហំ ១៦ MW នៅតំបន់ទឹកជម្រៅក្រៅឆ្នេរ Yangjiang ដែលចាប់ផ្តើមដំឡើងខែមេសា ២០២៦ អះអាងជាតួកង់អណ្តែតឯកតាតែមួយធំបំផុតលើពិភពលោក គ្រោងផលិតអគ្គិសនីគ្រប់គ្រាន់សម្រាប់ផ្ទះប្រមាណ ២៤.០០០ ក្នុងមួយឆ្នាំ។
| សមត្ថភាពគ្រឹះថេរភ្ជាប់បណ្តាញ | ៤១ GW — ជាង ៥០% នៃពិភពលោក (RenewableUK, ដើម ២០២៥) |
| តួកង់អណ្តែតឯកតាធំបំផុត | Three Gorges Pilot ១៦ MW — ដំឡើងខែមេសា ២០២៦ (ក្រៅឆ្នេរ Yangjiang) |
| គំនិតតួកង់អណ្តែតធំបំផុត (ការប្រកាស) | MingYang ៥០ MW — ជាគំនិត/ការចេញផ្សាយផែនការ មិនទាន់ដំឡើងជាក់ស្តែង |
០៥បណ្តាញគម្រោងឆ្នេរខាងកើតអាមេរិក និងឧបសគ្គនយោបាយ ២០២៥-២០២៦
ខ្យល់សមុទ្រអាមេរិកនៅដំណាក់កាលដំបូងបើប្រៀបធៀបនឹងអង់គ្លេស ឬចិន៖ គម្រោងពាណិជ្ជកម្មដំបូងគេ Block Island (៣០ MW) ចាប់ដំណើរការ ២០១៦ ក្រៅឆ្នេរ Rhode Island បន្ទាប់មកគម្រោង South Fork Wind (១៣២ MW) ចាប់ផលិតអគ្គិសនីខែមីនា ២០២៤។ គម្រោងទំហំធំពីរបន្ថែម — Vineyard Wind ១ (៨០៦ MW ក្រៅឆ្នេរ Massachusetts) និង Revolution Wind (៧០៤ MW រវាង Rhode Island-Connecticut) — សរុប ១.៥១០ MW បានឈានដល់ដំណាក់កាលសាងសង់កម្រិតខ្ពស់ក្នុងឆ្នាំ ២០២៥ គ្រោងផ្គត់ផ្គង់ផ្ទះប្រមាណ ៧៥០.០០០ ស្មើនឹង ៤,៩% នៃសមត្ថភាពផលិតអគ្គិសនីសរុបតំបន់ New England។
ទោះជាយ៉ាងណា គម្រោងទាំងនេះជួបឧបសគ្គនយោបាយស៊ីជម្រៅតាំងពីដើមឆ្នាំ ២០២៥ តាមរបាយការណ៍សារព័ត៌មាន៖
២០ មករា ២០២៥ — បទបញ្ជាប្រធានាធិបតីថ្ងៃទីមួយកាន់តំណែង — ព្យួរការជួលដីសមុទ្រថ្មីលើតំបន់ខ្ពង់រាបទ្វីប (Outer Continental Shelf) និងណែនាំត្រួតពិនិត្យលិខិតអនុញ្ញាតគម្រោងមានស្រាប់ឡើងវិញ តាមការរាយការណ៍ PBS News
មេសា-ឧសភា ២០២៥ — បញ្ជាឈប់ធ្វើការលើ Empire Wind ១ — ក្រសួងមហាផ្ទៃចេញបញ្ជាឈប់ធ្វើការលើគម្រោង Empire Wind ១ (Equinor) រយៈពេលខ្លី មុននឹងដកចេញវិញក្រោយចរចា
២២ សីហា ២០២៥ — បញ្ជាឈប់ធ្វើការលើ Revolution Wind — គម្រោងសាងសង់រួចរាល់ប្រមាណ ៨០% ត្រូវបញ្ជាឈប់ភ្លាមៗ ក្រុមហ៊ុនអភិវឌ្ឍន៍ប្តឹងតវ៉ាតុលាការ
ដើមធ្នូ ២០២៥ — សាលក្រមតុលាការសហព័ន្ធ — ចៅក្រម Patti Saris សម្រេចថា បទបញ្ជា ២០ មករា ជា «អំពើបំពានចិត្ត» (arbitrary and capricious) ខុសច្បាប់ ស្របតាមពាក្យបណ្តឹងចម្រុះរដ្ឋ ១៧ ដឹកនាំដោយព្រះរាជអាជ្ញា New York Letitia James
២២ ធ្នូ ២០២៥ — ការផ្អាកលិខិតជួលដីសមុទ្រលើគម្រោង ៥ — ក្រសួងមហាផ្ទៃផ្អាកលិខិតជួលភ្លាមៗលើគម្រោង ៥ (Vineyard Wind ១, Revolution Wind, Coastal Virginia, Sunrise Wind, Empire Wind ១ — សរុប ៥,៨ GW) ដោយអះអាងហានិភ័យសន្តិសុខជាតិពីរបាយការណ៍សម្ងាត់ ដោយមិនបញ្ជាក់លម្អិត — ក្រុមឧស្សាហកម្មមើលឃើញថា ជាការគេចវេសពីសាលក្រម
ក្រៅពីរឿងនយោបាយ គម្រោង Ocean Wind ១ និង ២ (Ørsted, រដ្ឋ New Jersey, សរុប ២.៤០០ MW) ត្រូវបានលុបចោលដោយក្រុមហ៊ុនផ្ទាល់ចាប់តាំងពីចុងឆ្នាំ ២០២៣ រួចទៅហើយ ដោយ Ørsted អះអាងហេតុផលអត្រាការប្រាក់ខ្ពស់ អតិផរណា និងការពន្យារពេលសង្វាក់ផ្គត់ផ្គង់ — បញ្ហាសេដ្ឋកិច្ចម៉ាក្រូដាច់ដោយឡែកពីបញ្ហានយោបាយថ្មីៗនេះ។
០៦គម្រោងសាកល្បងខ្យល់អណ្តែតឈានមុខគេ
ខុសពីខ្យល់សមុទ្រគ្រឹះថេរដែលមានគម្រោងពាណិជ្ជកម្មរាប់រយកន្លែងរួចហើយ វេទិកាអណ្តែតនៅតែស្ថិតក្នុងដំណាក់កាលគម្រោងសាកល្បង/បង្ហាញបច្ចេកទេស (demonstration) ចំនួនតិចមួយ។ គម្រោងសំខាន់ៗខាងក្រោមតំណាងឲ្យជំហានវិវឌ្ឍន៍នីមួយៗ៖
តុលា ២០១៧ — Hywind Scotland (Equinor, ស្កុតឡែន) — កសិដ្ឋានខ្យល់អណ្តែតពាណិជ្ជកម្មដំបូងគេលើពិភពលោក — តួកង់ spar-buoy ចំនួន ៥ សរុប ៣០ MW ក្រៅឆ្នេរ Peterhead
២០២០ — WindFloat Atlantic (Principle Power, ព័រទុយហ្គាល់) — កសិដ្ឋានខ្យល់អណ្តែតដំបូងគេនៅទ្វីបអឺរ៉ុបផ្ទាល់ — semi-submersible ចំនួន ៣ សរុប ២៥ MW ក្រៅឆ្នេរ Viana do Castelo អះអាងជៀសផុតកាបូន ៣៣.០០០ តោន/ឆ្នាំតាមអ្នកអភិវឌ្ឍន៍
តុលា ២០២១ — Kincardine (ស្កុតឡែន) — ក្លាយជាកសិដ្ឋានខ្យល់អណ្តែតធំបំផុតលើពិភពលោកនាពេលនោះ — តួកង់ semi-submersible ចំនួន ៦ សរុប ៤៩,៥ MW ក្រៅឆ្នេរ Aberdeen
សីហា ២០២៣ — Hywind Tampen (Equinor, ន័រវេស) — បច្ចុប្បន្នជាកសិដ្ឋានខ្យល់អណ្តែតធំបំផុតលើពិភពលោក — តួកង់ spar បេតុងចំនួន ១១ សរុប ៩៤,៦ MW ក្នុងជម្រៅ ២៦០-៣០០ ម៉ែត្រ ផ្គត់ផ្គង់អគ្គិសនីដល់វេទិកាប្រេងឧស្ម័ន Snorre និង Gullfaks ប្រមាណ ៣៥% នៃតម្រូវការប្រចាំឆ្នាំ
២០២៦ — Three Gorges Pilot (ចិន) — តួកង់អណ្តែតឯកតាតែមួយធំបំផុត ១៦ MW ដំឡើងក្រៅឆ្នេរ Yangjiang — មើលព័ត៌មានលម្អិតផ្នែក D ខាងលើ
អ្វីគួរកត់សម្គាល់៖ គម្រោងបីដំបូងសុទ្ធតែជាកសិដ្ឋានទំហំតូច (២៥-៥០ MW) សាងសង់ដើម្បីសាកល្បងបច្ចេកទេស មិនមែនផលិតអគ្គិសនីទំហំពាណិជ្ជកម្មពេញលក្ខណៈទេ។ Hywind Tampen ខុសគ្នាត្រង់ថា វាមិនផ្គត់ផ្គង់បណ្តាញអគ្គិសនីជាតិ ប៉ុន្តែផ្គត់ផ្គង់ផ្ទាល់ទៅវេទិកាប្រេងឧស្ម័ន — ជាគំរូអាជីវកម្មពិសេស មិនមែនគំរូតភ្ជាប់បណ្តាញអគ្គិសនីទូទៅទេ។
០៧បញ្ហាប្រឈមវិស្វកម្ម និងតម្លៃរបស់ខ្យល់អណ្តែត
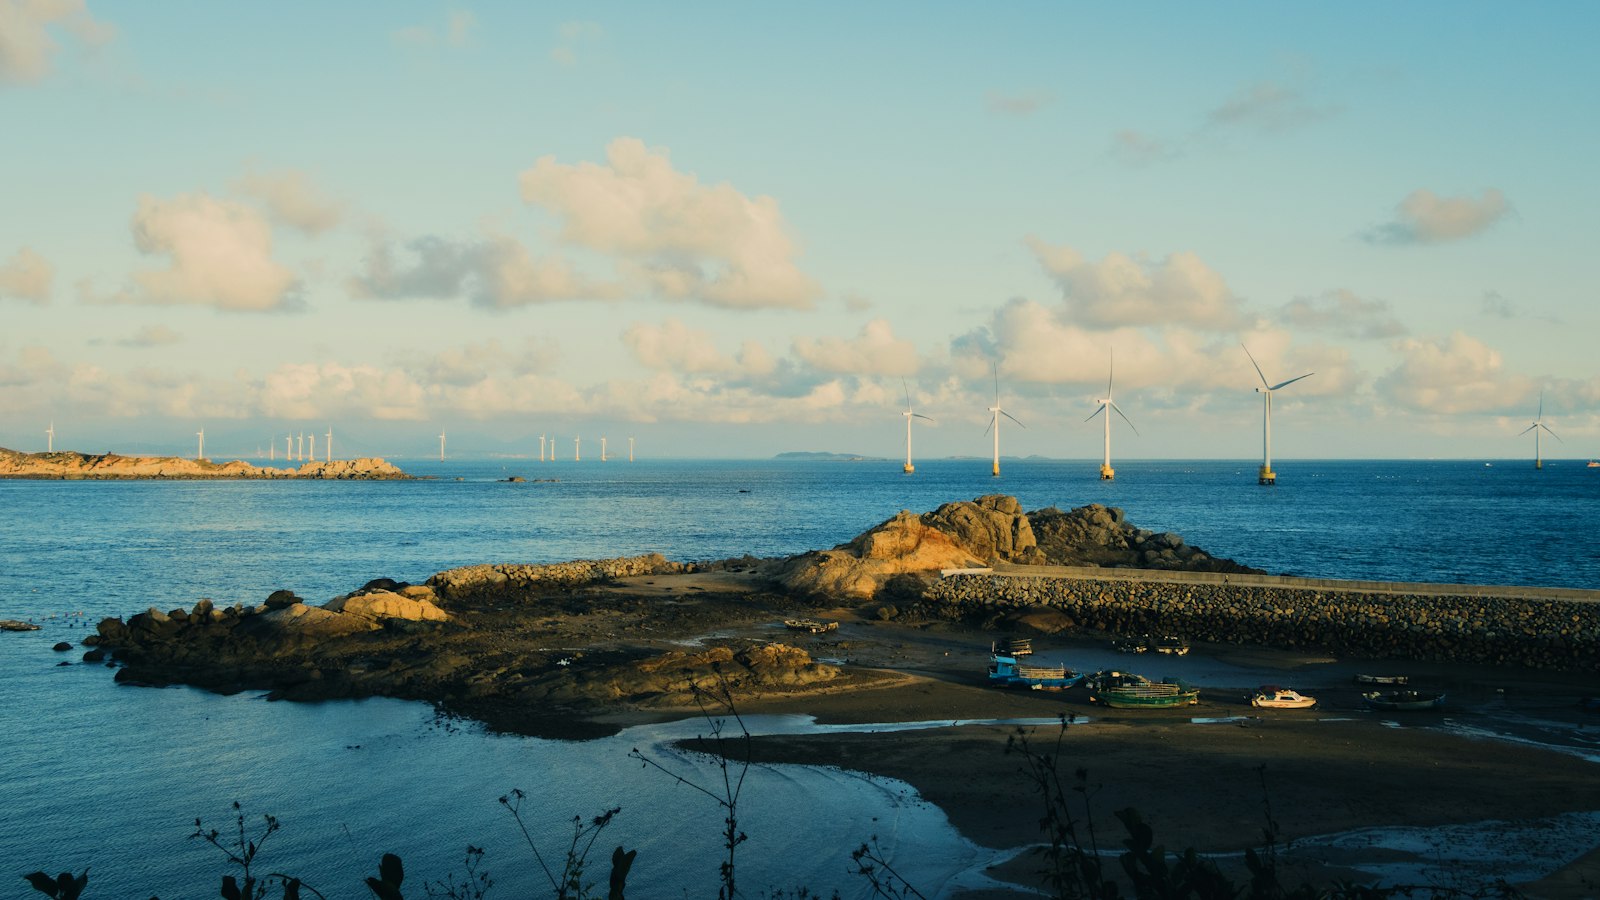
ខ្យល់អណ្តែតមិនមែនគ្រាន់តែជាខ្យល់សមុទ្រគ្រឹះថេរ «ដាក់អណ្តែត» ប៉ុណ្ណោះទេ — វាបង្កបញ្ហាវិស្វកម្មថ្មីៗជាច្រើនដែលបច្ចេកវិទ្យាគ្រឹះថេរមិនចាំបាច់ដោះស្រាយ៖
- ខ្សែកាបថាមវន្ត (dynamic cable) — ខ្សែកាបនាំចរន្តអគ្គិសនីត្រូវអាចបត់បែនតាមចលនាអណ្តែតជានិច្ច ខុសពីខ្សែកាបគ្រឹះថេរនៅស្ថិតមួយកន្លែង — ជាចំណុចដែលធ្លាប់បង្កបញ្ហា និងការជួសជុលថ្លៃជាងគេ
- ប្រព័ន្ធខ្សែចង និងយឺត (mooring and anchoring) — ត្រូវការច្រវ៉ាក់ដែក ឬខ្សែសំយោគកម្លាំងខ្ពស់ រួមជាមួយយឺតបែប drag-embedment ឬ suction pile រចនាតាមប្រភេទដីបាតសមុទ្រនីមួយៗ
- ហេដ្ឋារចនាសម្ព័ន្ធកំពង់ផែ — ការផ្គុំវេទិកា និងអូសទាញចេញសមុទ្រ (tow-out) ត្រូវការកំពង់ផែទឹកជម្រៅពិសេស ដែលភាគច្រើនបច្ចុប្បន្នមិនទាន់ត្រៀមខ្លួន
- គ្មានគំរូឈ្នះតែមួយ — spar, semi-submersible និង TLP កំពុងប្រកួតគ្នា ខុសពី monopile ដែលក្លាយជាស្តង់ដារឧស្សាហកម្មគ្រឹះថេររួច — សង្វាក់ផ្គត់ផ្គង់មិនទាន់មានទ្រង់ទ្រាយធំកាត់បន្ថយតម្លៃ
លទ្ធផលនៃបញ្ហាទាំងនេះគឺតម្លៃ។ តាមការវិភាគរបស់ក្រុមហ៊ុនប្រឹក្សាឧស្សាហកម្ម (BVGA, ដកស្រង់ដោយមគ្គុទ្ទេសក៍ខ្យល់អណ្តែតរបស់អង់គ្លេស) តម្លៃថាមពលកម្រិតដុល (Levelized Cost of Energy, LCOE) របស់ខ្យល់អណ្តែតបច្ចុប្បន្នខ្ពស់ជាងខ្យល់គ្រឹះថេរប្រមាណ ២-៣ ដង ហើយទោះជាមានការព្យាករថានឹងធ្លាក់ចុះជាបន្តបន្ទាប់តាមទំហំឧស្សាហកម្មរីកចម្រើន ការវិភាគនេះក៏សន្និដ្ឋានថា ខ្យល់អណ្តែតទំនងជានៅតែថ្លៃជាងខ្យល់គ្រឹះថេរក្នុងករណីភាគច្រើននៅឡើយ។ តារាងខាងក្រោមប្រៀបធៀបធាតុតម្លៃមួយចំនួនសម្រាប់គម្រោង ១.០០០ MW ជាមួយតួកង់ ១៥ MW ក្នុងមួយឯកតា (សន្មតគ្រោងសម្រេចចិត្តវិនិយោគ ២០២៨ ចាប់ដំណើរការ ២០៣០)។
| LCOE ខ្យល់អណ្តែត ធៀបនឹងគ្រឹះថេរ | ខ្ពស់ជាងប្រមាណ ២-៣ ដង (ការវិភាគ BVGA, ២០២៧-២០៣៥) |
| តម្លៃទំហំតួកង់/MW (គម្រោង ១៥ MW) | £១,៣៥ លាន/MW សម្រាប់តួកង់ · £២,៤២ លាន/MW សម្រាប់រចនាសម្ព័ន្ធអណ្តែត |
| ការរីកចម្រើនទំហំតួកង់ | ពី ២ MW (Hywind Demo គំរូដំបូង ២០០៩) ដល់ថ្នាក់ ១៥+ MW បច្ចុប្បន្ន |
០៨សមត្ថភាពដែលបានអះអាង ទល់នឹងសមត្ថភាពដែលបានបង្ហាញជាក់ស្តែង
ចន្លោះរវាងលេខ «សិទ្ធិដីសមុទ្របានផ្តល់ជូន» ឬ «គម្រោងបានប្រកាស» ជាមួយលេខ «សមត្ថភាពដំណើរការជាក់ស្តែង» គឺជាចំណុចសំខាន់បំផុតមួយសម្រាប់ការវាយតម្លៃខ្យល់អណ្តែតត្រឹមត្រូវ។ តាមទិន្នន័យ GWEC ចុងឆ្នាំ ២០២៤ ខ្យល់អណ្តែតដែលដំណើរការជាក់ស្តែងសរុបលើពិភពលោកមានត្រឹមតែ ២៧៨ MW ប៉ុណ្ណោះ — ចែកចាយ ន័រវេស ១០១ MW អង់គ្លេស ៧៨ MW ចិន ៤០ MW បារាំង ២៧ MW ព័រទុយហ្គាល់ ២៥ MW ជប៉ុន ៥ MW និងអេស្ប៉ាញ ២ MW។ លេខនេះស្មើនឹងតិចជាង ០,៤% នៃខ្យល់សមុទ្រសរុប ៨៣,២ GW។
ផ្ទុយទៅវិញ សិទ្ធិដីសមុទ្រដែលបានផ្តល់ជូនរួចហើយសម្រាប់ខ្យល់អណ្តែតធំជាងនេះរាប់រយដង៖ ScotWind របស់ស្កុតឡែនតែម្នាក់ឯងផ្តល់សិទ្ធិដីសមុទ្រប្រមាណ ៣០ GW (ភាគច្រើនជាវេទិកាអណ្តែត) ចំណែក Bureau of Ocean Energy Management (BOEM) របស់សហរដ្ឋអាមេរិកបានលក់សិទ្ធិជួលដីសមុទ្រក្រៅឆ្នេរខាងលិច (California) ចំនួន ៥ កន្លែងក្នុងខែធ្នូ ២០២២ សម្រាប់សមត្ថភាពសក្តានុពលប្រមាណ ៤,៥ GW ដែលទាំងអស់ជាទឹកជម្រៅតម្រូវឲ្យប្រើវេទិកាអណ្តែតតែប៉ុណ្ណោះ ដោយគ្មានជម្រើសគ្រឹះថេរឡើយ។ ក្រៅពីតំបន់ទាំងពីរនេះ បារាំង ជប៉ុន និងកូរ៉េខាងត្បូងក៏មានគម្រោងខ្យល់អណ្តែតទំហំធំកម្រិត GW នៅដំណាក់កាលអភិវឌ្ឍន៍ដំបូងផងដែរ។
✅ បានបង្ហាញជាក់ស្តែង (Demonstrated)
២៧៨ MW ដំណើរការជាក់ស្តែងសកល — កសិដ្ឋានទំហំតូច ២៥-៩៥ MW ចំនួនប្រមាណជាដប់កន្លែងប៉ុណ្ណោះ
📋 សិទ្ធិដីសមុទ្រ/បណ្តាញគម្រោង (Leased/Pipeline)
ជាង ៣៥ GW សរុបចន្លោះ ScotWind (~៣០ GW) និង California (~៤,៥ GW) តែម្នាក់ឯង — ភាគច្រើននៅមិនទាន់សម្រេចចិត្តវិនិយោគចុងក្រោយ
០៩តួនាទីខ្យល់សមុទ្រក្នុងការបំបែកកាបូនបណ្តាញអគ្គិសនី
ខ្យល់សមុទ្រមានអត្ថប្រយោជន៍ដែលទាក់ទាញការគ្រប់គ្រងបណ្តាញអគ្គិសនី៖ កត្តាកាប៊ូន (capacity factor — ភាគរយពេលវេលាផលិតជិតកម្រិតអតិបរមា) ខ្ពស់ជាងខ្យល់លើគោក។ តាមទិន្នន័យក្រសួងថាមពលអាមេរិក តួកង់ខ្យល់លើគោកសាងសង់ថ្មីៗមានកត្តាកាប៊ូនជិត ៣៧% ខណៈខ្យល់សមុទ្រជាទូទៅខ្ពស់ជាងនេះគួរឲ្យកត់សម្គាល់ ហើយត្រូវបានព្យាករថានឹងឈានដល់ប្រមាណ ៦០% សម្រាប់គម្រោងថ្មីៗឆ្នាំ ២០៥០ — មានន័យថា កសិដ្ឋានខ្យល់សមុទ្រផលិតអគ្គិសនីស្ថិតស្ថេរជាងប្រភពថាមពលកកើតឡើងវិញ (renewable) ផ្សេងទៀតដូចជាថាមពលព្រះអាទិត្យ។
ទោះជាយ៉ាងណា ខ្យល់នៅតែជាធនធានប្រែប្រួលតាមអាកាសធាតុ (variable) មិនមែនប្រភពថាមពលមូលដ្ឋាន (baseload) ដូចរោងចក្រនុយក្លេអ៊ែរនោះទេ។ នេះជាមូលហេតុដែលអ្នកគ្រោងផែនការបណ្តាញអគ្គិសនីចាត់ទុកខ្យល់សមុទ្រថាជាធាតុផ្សំមួយក្នុងចម្រុះថាមពល (energy mix) ធំជាងនេះ ស្របជាមួយបច្ចេកវិទ្យាកំពុងវិវឌ្ឍផ្សេងទៀតដែលអត្ថបទក្នុងស៊េរីនេះបានពិនិត្យរួច — ដូចជា SMR ដែលអាចផ្គត់ផ្គង់ថាមពលមូលដ្ឋានស្ថិតស្ថេរ Fusion ដែលនៅឆ្ងាយពីពាណិជ្ជកម្ម និងអ៊ីដ្រូសែនបៃតងសម្រាប់ថាមពលលើស។ ខ្យល់សមុទ្រខុសគ្នាត្រង់ថា វាចាស់ទុំសម្រាប់ប្រភេទគ្រឹះថេររួច ខណៈវេទិកាអណ្តែតនៅជាចំណែកថ្មីជាងគេ។
🌬️ ខ្យល់សមុទ្រគ្រឹះថេរ
បច្ចេកវិទ្យាចាស់ទុំ ដាក់ពង្រាយបានទំហំធំភ្លាមៗ តម្រូវឲ្យសមុទ្រមិនជ្រៅជាង ~៦០ ម៉ែត្រ
🌊 ខ្យល់អណ្តែត
ដំណាក់កាលដំបូង ១-ខ្ទង់ GW ដំណើរការជាក់ស្តែងជាសកលភាព ប៉ុន្តែបើកចំហសមុទ្រជ្រៅរាប់រយម៉ែត្រ
⚛️ SMR/Fusion/H₂ បៃតង
បច្ចេកវិទ្យាបំពេញបន្ថែម — ថាមពលមូលដ្ឋាន ការស្រាវជ្រាវរយៈពេលវែង និងការផ្ទុកថាមពល (លម្អិតនៅអត្ថបទផ្សេងក្នុងស៊េរីនេះ)
១០គោលជំហររបស់ភាគីពាក់ព័ន្ធនីមួយៗ (សង្ខេប)
ដើម្បីមិនឲ្យសំឡេងភាគីណាមួយលេចធ្លោ សូមសង្ខេបហេតុផលដែលភាគីនីមួយៗខ្លួនឯងអះអាងជាសាធារណៈ ជាពិសេសទាក់ទងនឹងជម្លោះនយោបាយអាមេរិក៖
🏭 ក្រុមឧស្សាហកម្ម (GWEC, RenewableUK, អ្នកអភិវឌ្ឍន៍)
អះអាងថា ខ្យល់សមុទ្រ រួមទាំងវេទិកាអណ្តែត ចាំបាច់សម្រាប់គោលដៅអាកាសធាតុ សន្តិសុខថាមពល និងការងារឧស្សាហកម្មដែលបានវិនិយោគរួច ប្រកបហានិភ័យធំបើផ្អាកភ្លាមៗ
🏛️ ក្រសួងមហាផ្ទៃអាមេរិក (រដ្ឋបាល ២០២៥-២០២៦)
អះអាងហានិភ័យសន្តិសុខជាតិ (ការជ្រៀតជ្រែករ៉ាដា) ជាមូលហេតុនៃការផ្អាកលិខិតជួល ដោយផ្តោតគោលនយោបាយថាមពលលើប្រភពប្រពៃណីជាអាទិភាព
⚖️ រដ្ឋចម្រុះ ១៧ + តុលាការសហព័ន្ធ
អះអាងថា ការផ្អាកលិខិតអនុញ្ញាតដែលបានផ្តល់ស្របច្បាប់រួចហើយ គឺជាសកម្មភាព «អំពើបំពានចិត្ត» ខុសនីតិវិធីរដ្ឋបាល តុលាការសហព័ន្ធសម្រេចគាំទ្រហេតុផលនេះក្នុងសំណុំរឿងដើមធ្នូ ២០២៥
📉 អ្នកវិភាគសេដ្ឋកិច្ច/អ្នករិះគន់តម្លៃ
អះអាងថា LCOE ខ្យល់អណ្តែតនៅតែខ្ពស់ជាងគ្រឹះថេរ ២-៣ ដង និងគ្មានគម្រោងទំហំធំ (១.០០០ MW) បង្ហាញភស្តុតាងសេដ្ឋកិច្ចជាក់ស្តែងនៅឡើយទេ
១១អ្វីត្រូវតាមដានបន្ត
- តើគម្រោង ៥ ដែលត្រូវផ្អាកលិខិតជួលថ្ងៃទី ២២ ធ្នូ ២០២៥ (Vineyard Wind, Revolution Wind, Coastal Virginia, Sunrise Wind, Empire Wind) នឹងត្រូវដោះស្រាយតាមផ្លូវច្បាប់ ឬចរចាបែបណានៅឆ្នាំ ២០២៦។
- តើគម្រោងជួលដីសមុទ្រ California (~៤,៥ GW ខ្យល់អណ្តែត) នឹងអាចឈានដល់ការសម្រេចចិត្តវិនិយោគចុងក្រោយបានដែរឬទេ ក្នុងបរិយាកាសនយោបាយបច្ចុប្បន្ន។
- តើ LCOE ខ្យល់អណ្តែតនឹងចុះមកជិតខ្យល់គ្រឹះថេរតាមការព្យាករណ៍ ២០២៧-២០៣៥ ដែរឬទេ ឬនៅតែខ្ពស់ជាងគេជាប្រចាំ។
- តើគំនិតតួកង់អណ្តែត ៥០ MW របស់ MingYang និងគម្រោង Three Gorges Pilot របស់ចិន នឹងឈានដល់ការដំឡើងជាកសិដ្ឋានពាណិជ្ជកម្មពេញលក្ខណៈដែរឬទេ។
- តើ ScotWind របស់ស្កុតឡែននឹងបំប្លែងសិទ្ធិដីសមុទ្រ ~៣០ GW ទៅជាកសិដ្ឋានកំពុងសាងសង់ជាក់ស្តែងក្នុងចំនួនប៉ុន្មានក្នុងទសវត្សរ៍នេះ។
- តើកសិដ្ឋានខ្យល់អណ្តែតទំហំពាណិជ្ជកម្មពេញលក្ខណៈដំបូងគេ (ថ្នាក់ ៥០០+ MW) នឹងចាប់ដំណើរការនៅឆ្នាំណា និងនៅប្រទេសណា។
១២សំណួរញឹកញាប់
តើភាពខុសគ្នាស្នូលរវាងខ្យល់សមុទ្រគ្រឹះថេរ និងខ្យល់អណ្តែតគឺជាអ្វី?
ខ្យល់សមុទ្រគ្រឹះថេរប្រើជើងគោល (monopile, jacket, gravity-base) ចាក់/សម្រាកលើបាតសមុទ្រ សមស្របនឹងជម្រៅដល់ប្រមាណ ៦០ ម៉ែត្រ។ ខ្យល់អណ្តែតដំឡើងតួកង់លើវេទិកាអណ្តែត ចងភ្ជាប់នឹងបាតសមុទ្រតាមខ្សែចង អាចដាក់ពង្រាយក្នុងជម្រៅរាប់រយម៉ែត្រ។
តើពិភពលោកមានសមត្ថភាពខ្យល់សមុទ្របានតម្លើងជាប់ប៉ុន្មាន?
៨៣,២ GW ចុងឆ្នាំ ២០២៤ តាមរបាយការណ៍ GWEC ដោយចិនកាន់កាប់ប្រមាណ ៥០% អង់គ្លេសចំណាត់ថ្នាក់ទីពីរជាមួយ ១៦,៥ GW ក្នុងឆ្នាំ ២០២៥។ ក្នុងចំណោមនេះ ខ្យល់អណ្តែតដំណើរការជាក់ស្តែងមានត្រឹមតែ ២៧៨ MW ប៉ុណ្ណោះ។
ហេតុអ្វីខ្យល់អណ្តែតថ្លៃជាងខ្យល់គ្រឹះថេរ?
ដោយសារខ្សែកាបថាមវន្តត្រូវបត់តាមចលនាវេទិកា ប្រព័ន្ធខ្សែចង/យឺតស្មុគស្មាញ ការសាងសង់ក្នុងសមុទ្រជ្រៅត្រូវនាវា/កំពង់ផែពិសេស ព្រមទាំងគ្មានគំរូឈ្នះតែមួយ (spar, semi-submersible, TLP)។ LCOE បច្ចុប្បន្នខ្ពស់ជាងគ្រឹះថេរប្រមាណ ២-៣ ដង។
តើមានអ្វីកើតឡើងចំពោះខ្យល់សមុទ្រអាមេរិកក្នុងឆ្នាំ ២០២៥-២០២៦?
រដ្ឋាភិបាលអាមេរិកបានផ្អាកលិខិតជួលដីសមុទ្រថ្មី (មករា ២០២៥) ចេញបញ្ជាឈប់ធ្វើការលើ Empire Wind និង Revolution Wind ក្នុងឆ្នាំ ២០២៥ ហើយក្រោយតុលាការសហព័ន្ធច្រានចោលបទបញ្ជាដើមក្នុងខែធ្នូ ២០២៥ រដ្ឋាភិបាលបានផ្អាកលិខិតជួលលើគម្រោង ៥ ថែមទៀត ដោយអះអាងហានិភ័យសន្តិសុខជាតិ។
តើកសិដ្ឋានខ្យល់អណ្តែតធំបំផុតលើពិភពលោកបច្ចុប្បន្នគឺជាកន្លែងណា?
Hywind Tampen ក្រៅឆ្នេរន័រវេស (៩៤,៦ MW បើកសម្រាប់ដំណើរការសីហា ២០២៣) បច្ចុប្បន្នជាកសិដ្ឋានខ្យល់អណ្តែតធំបំផុតដែលកំពុងដំណើរការជាក់ស្តែង ខុសពីតួកង់អណ្តែតឯកតាតែមួយធំបំផុត (Three Gorges Pilot ១៦ MW ក្នុងឆ្នាំ ២០២៦ ប្រទេសចិន) ដែលជាកសិដ្ឋានតែមួយឯកតា មិនមែនចង្កោមធំនោះទេ។
តើសមត្ថភាពខ្យល់អណ្តែតបច្ចុប្បន្នភាគច្រើនកំពុងសាងសង់ ឬគ្រាន់តែក្នុងផែនការ?
ភាគច្រើនលើសលប់នៅតែក្នុងដំណាក់កាលផែនការ/សិទ្ធិដីសមុទ្រ។ សមត្ថភាពដំណើរការជាក់ស្តែងសកលមានត្រឹមតែ ២៧៨ MW ខណៈសិទ្ធិដីសមុទ្រដែលបានផ្តល់ជូនរួច (ScotWind ~៣០ GW California ~៤,៥ GW) សរុបលើសពី ៣៥ GW។
១៣ប្រភព (Sources)
- GWEC — Offshore wind installed capacity reaches 83 GW — Global Wind Energy Council (កុម្ភៈ ២០២៥)
- Half of Global Operational Offshore Wind Capacity in China — Offshore Wind / RenewableUK
- Offshore wind hits new heights — ១៦,៥ GW នៅអង់គ្លេស — The Crown Estate (២០២៥)
- Hywind Scotland — the world’s first floating wind farm — Equinor
- Hywind Tampen — Equinor
- World’s Largest Floating Offshore Wind Farm Officially Opened — The Maritime Executive (សីហា ២០២៣)
- WindFloat Atlantic — the first floating wind farm in continental Europe — Principle Power
- Trump order halts offshore wind projects for at least 90 days — PBS News (មករា ២០២៥)
- Trump administration pauses 5 offshore wind projects, citing security concerns — PBS News (ធ្នូ ២០២៥)
- Revolution Wind May Proceed With Its Offshore Wind Energy Project — Spencer Fane LLP
- 7 numbers that explain offshore wind’s impact in New England — WBUR News (តុលា ២០២៥)
- Cancellations reduce expected U.S. capacity of offshore wind facilities — U.S. Energy Information Administration
- World’s largest single-unit floating wind turbine installed in China — CGTN (មេសា ២០២៦)
- The frontier between fixed and floating foundations in offshore wind — Empire Engineering
- Wind farm costs — Guide to a floating offshore wind farm — RenewableUK / BVGA
- Scotland Awards 25 GW in ScotWind Auction, More than Half for Floating Wind Farms — Offshore Wind (មករា ២០២២)
- BOEM to hold California offshore wind lease sale with 4.5 GW potential — Utility Dive
✓ ផ្ទៀងផ្ទាត់ជាមួយប្រភពបឋម · ធ្វើបច្ចុប្បន្នភាព សីហា ២០២៦
📷 រូបភាពក្នុងអត្ថបទនេះ មានប្រភព និងឥណទានម្ចាស់កម្មសិទ្ធិនៅក្រោមរូបភាពនីមួយៗ។ ចុចលើរូបភាព ដើម្បីមើលទំហំធំ។
📚 ថាមពល និងបរិស្ថាន · គួរដឹង Eksastra
អត្ថបទចំណេះដឹងស៊ីជម្រៅជាភាសាខ្មែរ ផ្អែកលើប្រភពដែលអាចផ្ទៀងផ្ទាត់បាន។
ថាមពល និងបរិស្ថាន ទាំងអស់ →រោងចក្រនុយក្លេអ៊ែរខ្នាតតូច (SMR)ថាមពលរួមបញ្ចូលនុយក្លេអ៊ែរ (Fusion)អ៊ីដ្រូសែនបៃតង និងសេដ្ឋកិច្ចថាមពលគួរដឹង Eksastra