ការផ្ទុកថាមពលថ្នាក់បណ្តាញអគ្គិសនី៖ លីចូម-អ៊ីយ៉ុងគ្រប់គ្រង ថ្មសូដ្យូម ថ្មដែក-អាកាស និងការស្វែងរកជម្រើសក្រៅពីរ៉ែធាតុសំខាន់
គួរដឹង · បច្ចេកវិទ្យា-ថាមពល (Technology & Energy)
⚡ សង្ខេបក្នុង ៣០ វិនាទី
ថាមពលកកើតឡើងវិញកំពុងផ្គត់ផ្គង់ចំណែកកាន់តែច្រើននៃអគ្គិសនីពិភពលោក ប៉ុន្តែថាមពលព្រះអាទិត្យ និងខ្យល់មិនផលិតជានិច្ចនោះទេ — ថ្ងៃលិចរះ ខ្យល់ឈប់បក់ ហើយតម្រូវការអគ្គិសនីនៅតែបន្ត។ បញ្ហានេះហៅថា «ភាពមិនប្រាកដប្រជានៃការផលិត» (intermittency) ហើយដំណោះស្រាយចម្បងគឺការផ្ទុកថាមពលថ្នាក់បណ្តាញ (grid-scale energy storage) — ប្រព័ន្ធធំល្មមផ្ទុកអគ្គិសនីទុកសម្រាប់ម៉ោង ថ្ងៃ ឬសូម្បីតែសប្តាហ៍ ខុសពីថ្មរថយន្តអគ្គិសនីដែលផ្តោតលើទំហំតូច ទម្ងន់ស្រាល និងចំណាយថាមពលលឿន (គ្របដណ្តប់ក្នុងអត្ថបទដាច់ដោយឡែករបស់ Eksastra រួចមកហើយ)។ បច្ចុប្បន្ន ថ្មលីចូម-អ៊ីយ៉ុងគ្រប់គ្រងទីផ្សារនេះស្ទើរទាំងស្រុង ដឹកនាំដោយក្រុមហ៊ុនដូចជា Tesla (Megapack) ប៉ុន្តែតម្លៃលីចូមប្រែប្រួលខ្លាំង និងការប្រកួតប្រជែងធនធានជាមួយឧស្សាហកម្មរថយន្តអគ្គិសនី កំពុងជំរុញការស្រាវជ្រាវជម្រើសថ្មីៗ៖ ថ្មសូដ្យូម-អ៊ីយ៉ុងដែលប្រើសារធាតុមានលើសលប់ ថ្មដែក-អាកាសសម្រាប់ការផ្ទុករយៈពេលច្រើនថ្ងៃ ថ្មលំហូរ (flow batteries) និងបច្ចេកវិទ្យាផ្ទុករយៈពេលវែងបែបប្រពៃណីជាងដូចជាថាមពលទឹកបូម និងខ្យល់បង្ខាំង។ អត្ថបទនេះពិនិត្យមើលថាតើបច្ចេកវិទ្យានីមួយៗពិតជាដល់កម្រិតដាក់ឱ្យប្រើប្រាស់ជាក់ស្តែងប៉ុនណា ខុសពីការអះអាងតែឯកសារផ្សព្វផ្សាយ ព្រមទាំងតម្លៃ និងក្រុមហ៊ុនឈានមុខគេនីមួយៗ។
០១ហេតុអ្វីត្រូវការការផ្ទុកថាមពលថ្នាក់បណ្តាញ
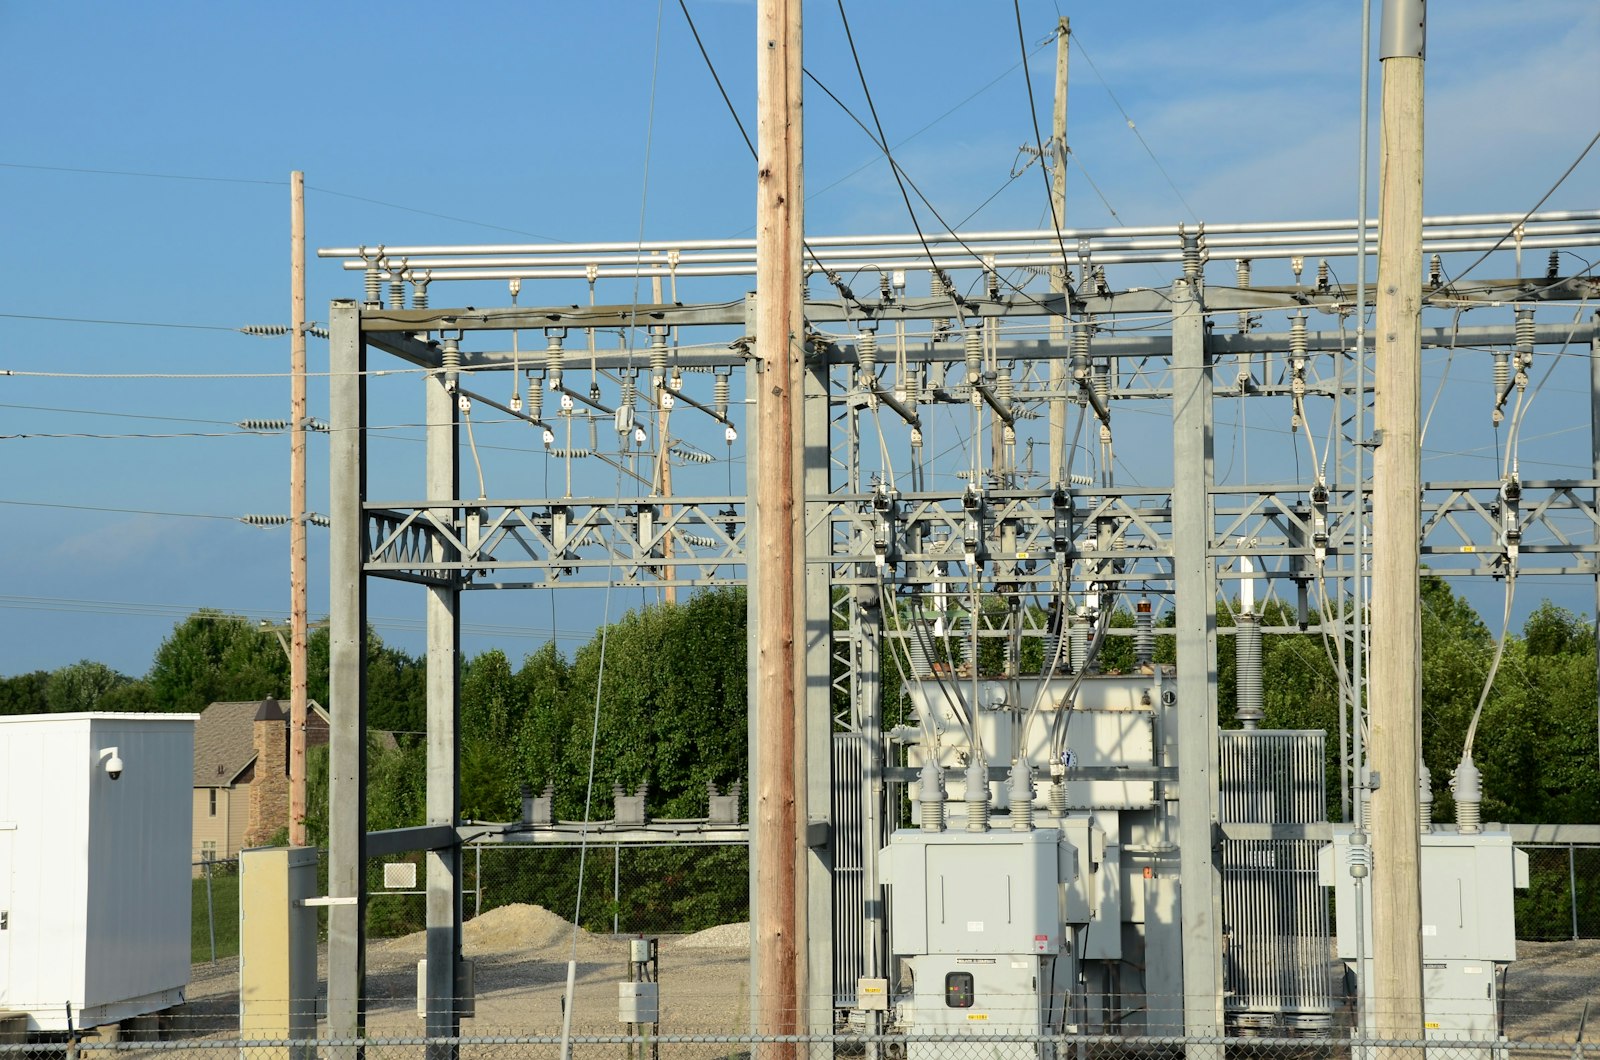
ប្រព័ន្ធអគ្គិសនីត្រូវរក្សាតុល្យភាពរវាងផលិតកម្ម និងតម្រូវការជានិច្ច — លើសពីនេះបន្តិចក៏អាចបណ្តាលឱ្យប្រព័ន្ធដួល។ ពីមុនតុល្យភាពនេះគ្រប់គ្រងភាគច្រើនតាមរយៈរោងចក្រថាមពលឧស្ម័ន ធ្យូងថ្ម ឬធារាសាស្ត្រដែលអាចបង្កើន-បន្ថយផលិតកម្មតាមតម្រូវការ។ ប៉ុន្តែថាមពលព្រះអាទិត្យ និងខ្យល់ខុសពីនេះ៖ ថាមពលព្រះអាទិត្យបញ្ឈប់ផលិតកម្មពេលថ្ងៃលិច ខណៈតម្រូវការអគ្គិសនីច្រើនតែឡើងកំពូលនៅល្ងាច — បាតុភូតដែលអ្នកគ្រប់គ្រងបណ្តាញអគ្គិសនីកាលីហ្វ័រញ៉ាហៅថា «ខ្សែកោងទា» (duck curve)។ ដំណោះស្រាយគឺការផ្ទុកថាមពលថ្នាក់បណ្តាញ៖ ប្រព័ន្ធស្រូបយកអគ្គិសនីលើសពេលព្រះអាទិត្យបញ្ចេញខ្លាំង រួចបញ្ចេញមកវិញនៅពេលល្ងាច។
ត្រូវសម្គាល់ពាក្យបច្ចេកទេសបីៈ អានុភាព (power, រង្វាស់ជា MW) គឺល្បឿនបញ្ចេញអគ្គិសនីអតិបរមា ថាមពល (energy, រង្វាស់ជា MWh ឬ GWh) គឺបរិមាណសរុបដែលផ្ទុកបាន និង រយៈពេល (duration) គឺពេលវេលាដែលប្រព័ន្ធអាចបញ្ចេញអានុភាពពេញលេញជាប់គ្នា (ថាមពល÷អានុភាព)។ ប្រព័ន្ធថ្មលីចូម-អ៊ីយ៉ុងភាគច្រើនសព្វថ្ងៃមានរយៈពេល ២-៤ ម៉ោង សម្រាប់ធ្វើឱ្យសើចទៅនឹងខ្សែកោងទាប្រចាំថ្ងៃ ខណៈ «ការផ្ទុករយៈពេលវែង» (Long Duration Energy Storage, LDES) សំដៅលើប្រព័ន្ធលើសពី ១០ ម៉ោង ដែលត្រូវការសម្រាប់ថ្ងៃដែលព្រះអាទិត្យ ឬខ្យល់ចុះខ្សោយជាប់ៗគ្នាច្រើនថ្ងៃ។ យោងតាមទីភ្នាក់ងារថាមពលអន្តរជាតិ (IEA) សមត្ថភាពផ្ទុកថ្មបន្ថែមទូទាំងពិភពលោកឡើងដល់ប្រមាណ ១០៨ ជីហ្គាវ៉ាត់ក្នុងឆ្នាំ ២០២៥ កើនឡើង ៤០% ធៀបនឹងឆ្នាំមុន ហើយច្រើនជាង ១១ ដងធៀបនឹងឆ្នាំ ២០២១ ដោយចិនកាន់ចំណែកស្ទើរ ៦០% នៃការដាក់ឱ្យប្រើប្រាស់ថ្មីទាំងអស់។
| អានុភាព (Power) | រង្វាស់ជា MW/GW — ល្បឿនបញ្ចេញអតិបរមា កំណត់ថាតើប្រព័ន្ធអាចជួយបន្ទុកខ្ពស់បំផុតប៉ុនណា |
| ថាមពល (Energy) | រង្វាស់ជា MWh/GWh — បរិមាណថាមពលសរុបដែលផ្ទុកបាន កំណត់រយៈពេលអាចប្រើប្រាស់ |
| ការផ្ទុករយៈពេលខ្លី | ក្រោម ៤ ម៉ោង — លីចូម-អ៊ីយ៉ុងភាគច្រើនសព្វថ្ងៃ សម្រាប់សើចទៅនឹងខ្សែកោងទាប្រចាំថ្ងៃ |
| ការផ្ទុករយៈពេលវែង (LDES) | លើសពី ១០ ម៉ោង ដល់ច្រើនថ្ងៃ — ត្រូវការសម្រាប់រយៈពេលព្រះអាទិត្យ/ខ្យល់ចុះខ្សោយជាប់ៗគ្នា |
០២លីចូម-អ៊ីយ៉ុងគ្រប់គ្រង៖ Megapack និងទីផ្សារបច្ចុប្បន្ន
តាមរបាយការណ៍ IEA ថ្មលីចូម-អ៊ីយ៉ុងប្រភេទ LFP (លីចូម-ដែក-ផូស្វាត ដែលមិនត្រូវការកូបាល់) កាន់ចំណែកប្រមាណ ៩០% នៃការដាក់ឱ្យប្រើប្រាស់ថ្មីទាំងអស់ក្នុងឆ្នាំ ២០២៥ ដោយសារតម្លៃទាប និងវដ្តជីវិតវែងជាង NMC។ ក្រុមហ៊ុនឈានមុខគេលើទីផ្សារនេះគឺ Tesla ជាមួយផលិតផល Megapack ដែលមានរោងចក្រផលិតធំៗបីកន្លែង៖ Shanghai (ចិន) Lathrop (កាលីហ្វ័រញ៉ា) និងកន្លែងថ្មីកំពុងសាងសង់នៅ Houston (តិចសាស)។ តាមរបាយការណ៍ហិរញ្ញវត្ថុរបស់ក្រុមហ៊ុនផ្ទាល់ Tesla បានដាក់ឱ្យប្រើប្រាស់ថ្មសរុប ៤៦,៧ ជីហ្គាវ៉ាត់ម៉ោង (GWh) ក្នុងឆ្នាំ ២០២៥ ទាំងមូល (រួមទាំង ១៤,២ GWh ក្នុងត្រីមាសទី ៤ តែម្នាក់ឯង) ជាកម្រិតកំពូលប្រវត្តិសាស្ត្ររបស់ក្រុមហ៊ុន ដោយចំណូលផ្នែកថាមពលឡើងដល់ប្រមាណ $១២,៨ ពាន់លាន កើនឡើង ២៦,៦% ធៀបនឹងឆ្នាំមុន។ ក្រុមហ៊ុនផ្ទាល់ព្រមានថា ប្រាក់ចំណេញអាចថយចុះក្នុងឆ្នាំ ២០២៦ ដោយសារការប្រកួតប្រជែងតម្លៃទាបកើនឡើង និងផលប៉ះពាល់ពន្ធគយ។
តម្លៃថ្មបន្តធ្លាក់ចុះជាប្រវត្តិសាស្ត្រ៖ តាមការស្ទង់មតិប្រចាំឆ្នាំរបស់ BloombergNEF (BNEF) តម្លៃកញ្ចប់ថ្មលីចូម-អ៊ីយ៉ុងជាមធ្យមទូទាំងពិភពលោកធ្លាក់មកត្រឹម $១០៨/kWh ក្នុងឆ្នាំ ២០២៥ (ថយចុះ ៨%) ជាកម្រិតទាបជាប្រវត្តិសាស្ត្រថ្មី ទោះជាតម្លៃលោហធាតុមានការកើនឡើងក៏ដោយ។ ផ្នែកផ្ទុកថាមពលថ្នាក់ស្ថានីយ៍ខ្លួនឯងធ្លាក់ចុះខ្លាំងជាងគេ — មកត្រឹម $៧០/kWh (ថយចុះ ៤៥%) ក្លាយជាផ្នែកតម្លៃទាបបំផុតជាលើកដំបូង ទាបជាងទាំងថ្មរថយន្តអគ្គិសនី ($៩៩/kWh)។
| តម្លៃកញ្ចប់ថ្មជាមធ្យម ២០២៥ (BNEF) | $១០៨/kWh ទូទាំងទីផ្សារ — ថយចុះ ៨% ធៀបនឹងឆ្នាំ ២០២៤ |
| ផ្នែកផ្ទុកថាមពលថ្នាក់ស្ថានីយ៍ | $៧០/kWh — ថយចុះ ៤៥% ក្លាយជាផ្នែកតម្លៃទាបបំផុតជាលើកដំបូង |
| ថ្មប្រភេទ LFP (មធ្យម) | $៨១/kWh — ធៀបនឹង NMC ជាមធ្យម $១២៨/kWh |
| Tesla ដាក់ឱ្យប្រើប្រាស់ ២០២៥ | ៤៦,៧ GWh ទូទាំងឆ្នាំ (កំពូលប្រវត្តិសាស្ត្រ) ចំណូល ~$១២,៨ ពាន់លាន (+២៦,៦%) |
០៣ហេតុអ្វីត្រូវការជម្រើស៖ តម្លៃប្រែប្រួល និងហានិភ័យខ្សែសង្វាក់
ចំណុចសំខាន់ត្រូវយល់ច្បាស់ជាមុន៖ ថ្មបណ្តាញអគ្គិសនីភាគច្រើនប្រើប្រភេទ LFP ដែលមិនត្រូវការកូបាល់ទេ (ខុសពីថ្មរថយន្តអគ្គិសនីមួយចំនួនប្រភេទ NMC) ដូច្នេះជម្លោះខ្សែសង្វាក់កូបាល់-កុងហ្គោប្រជាធិបតេយ្យដែលពាក់ព័ន្ធនឹងរថយន្តអគ្គិសនីមិនប៉ះពាល់ផ្ទាល់ដល់ថ្មបណ្តាញភាគច្រើនទេ។ បញ្ហាចម្បងសម្រាប់ថ្មបណ្តាញគឺ លីចូម ខ្លួនឯង — ធាតុផ្សំដែលចាំបាច់សម្រាប់ LFP ដូចគ្នា។ តាមទិន្នន័យតាមដានទីផ្សារ តម្លៃលីចូមកាបូណាតកម្រិតថ្ម (battery-grade) ធ្លាក់មកសល់ប្រមាណ $៨/គីឡូក្រាម ($៨.០០០/តោន) កាលពីខែឧសភា ២០២៥ ក្រោយវដ្តផ្គត់ផ្គង់លើសតម្រូវការជាច្រើនឆ្នាំ ប៉ុន្តែឡើងវិញលើសពី $២៥/គីឡូក្រាម ($២៥.០០០/តោន) នៅខែឧសភា ២០២៦ — លើសបីដងក្នុងរយៈពេលមួយឆ្នាំ ដោយត្រីមាសទី ១ ឆ្នាំ ២០២៦ ខ្លួនឯងឡើងស្ទើរទ្វេដងទៅ $២៦.២៧៨/តោន។
អ្នកជំនាញនៅសន្និសីទឧស្សាហកម្ម Fastmarkets ពន្យល់ថា ការឡើងថ្លៃនេះមកពីច្រើនកត្តា៖ ការពន្យារពេលផ្គត់ផ្គង់ ការទិញស្តុកសម្រុះសម្រួល ការហាមនាំចេញកែវលីចូមឆៅរបស់ហ្ស៊ីមបាវ៉េ ការគ្រប់គ្រងកាន់តែតឹងរបស់ចិនលើការជីកយករ៉ែក្នុងស្រុក ព្រមទាំងតម្រូវការកើនឡើងពីវិស័យផ្ទុកថាមពលថ្នាក់បណ្តាញខ្លួនឯង។ អ្នកវិភាគម្នាក់សង្កត់ធ្ងន់ថា «ទីផ្សារប្រព័ន្ធផ្ទុកថាមពលកំពុងជំរុញចំណង់ចំណូលចិត្តលីចូមកាបូណាត ហើយឥឡូវក៏កំពុងជំរុញការឡើងថ្លៃដែរ» ដោយបន្ថែមថា តម្រូវការថ្មបណ្តាញ «អាចប្រកួតប្រជែង — ហើយក្នុងទីផ្សារខ្លះអាចលើសពី — តម្រូវការឧស្សាហកម្មរថយន្តអគ្គិសនីតាមពេលវេលា»។ នេះមានន័យថា ថ្មបណ្តាញលែងជា «អ្នកមើលការណ៍ចេញ» លើទីផ្សារលីចូមទៀតហើយ តែជាកម្លាំងជំរុញតម្លៃដោយផ្ទាល់ ដែលធ្វើឱ្យវិស័យនេះកាន់តែងាយរងផលប៉ះពាល់ពីវដ្តតម្លៃដដែលនោះ។
| តម្លៃលីចូមកាបូណាត ឧសភា ២០២៥ | ~$៨.០០០/តោន (ចំណុចទាបវដ្តតម្លៃ) |
| តម្លៃលីចូមកាបូណាត ឧសភា ២០២៦ | លើសពី $២៥.០០០/តោន — កើនលើសបីដងក្នុងមួយឆ្នាំ |
| លីចូមកម្រិតថ្ម ត្រីមាសទី ១ ២០២៦ | $២៦.២៧៨/តោន — ស្ទើរទ្វេដងក្នុងត្រីមាសតែមួយ |
| កត្តាជំរុញ | ហ្ស៊ីមបាវ៉េហាមនាំចេញកែវលីចូម ការគ្រប់គ្រងរបស់ចិន ការទិញស្តុក តម្រូវការថ្មបណ្តាញខ្លួនឯង |

០៤ថ្មសូដ្យូម-អ៊ីយ៉ុង៖ CATL និងក្រុមហ៊ុនចិនផ្សេងទៀត
សូដ្យូមមានលើសលប់ក្នុងបំបែកទឹកសមុទ្រ និងគ្រប់ទ្វីប ខុសពីលីចូមដែលកកកុញនៅតំបន់ភូមិសាស្ត្រមួយចំនួនប៉ុណ្ណោះ — ធ្វើឱ្យថ្មសូដ្យូម-អ៊ីយ៉ុងក្លាយជាជម្រើសទាក់ទាញផ្នែកទ្រឹស្តី។ ក្រុមហ៊ុន CATL របស់ចិន (អ្នកផលិតថ្មធំបំផុតពិភពលោក) បានប្រកាសនៅចុងឆ្នាំ ២០២៥ ថា ផលិតផលថ្មសូដ្យូម-អ៊ីយ៉ុងម៉ាកយីហោ Naxtra របស់ខ្លួន «ត្រឡប់មកមានអត្ថប្រយោជន៍តម្លៃលើសលីចូម» វិញ បន្ទាប់ពីវដ្តតម្លៃលីចូមឡើងខ្ពស់ (មើលផ្នែក C) ហើយបញ្ជាក់ផែនការបង្កើនផលិតកម្មធំដុំក្នុងឆ្នាំ ២០២៦ សម្រាប់វិស័យច្រើនប្រភេទ រួមទាំងផ្ទុកថាមពលថ្នាក់បណ្តាញ។ ក្រុមហ៊ុនចិនផ្សេងទៀតដូចជា BYD និង HiNa Battery (ក្រុមហ៊ុនចាប់ផ្តើមដំបូងគេដែលពាណិជ្ជកម្មថ្មសូដ្យូម-អ៊ីយ៉ុងនៅចិន) ក៏កំពុងបង្កើនផលិតកម្មស្របគ្នា។
ត្រូវកត់សម្គាល់ថា ការប្រកាសទាំងនេះជាការអះអាងផ្ទាល់ពីក្រុមហ៊ុនចាប់អារម្មណ៍ (guidance ឆ្នាំ ២០២៦) មិនទាន់មានទិន្នន័យដាក់ឱ្យប្រើប្រាស់ថ្នាក់បណ្តាញធំដុំដែលបានផ្ទៀងផ្ទាត់ដោយភាគីទីបីនោះទេ។ ការទប់ស្កាត់សំខាន់គឺដង់ស៊ីតេថាមពលទាបជាងលីចូម-អ៊ីយ៉ុងប្រមាណ ២០-៣០% — ជាបញ្ហាធំសម្រាប់ថ្មរថយន្តព្រោះកំណត់ចម្ងាយបើកបរ ប៉ុន្តែសម្រាប់ថ្មបណ្តាញដែលដាក់ក្នុងកុងតឺន័រនៅដីទំនេរ ចន្លោះបន្ថែមមិនមែនជាឧបសគ្គចម្បងទេ — ដែលពន្យល់ថាហេតុអ្វីទីផ្សារនេះជាកន្លែងសាកល្បងសមរម្យបំផុតសម្រាប់គីមីវិទ្យាថ្មីនេះ មុននឹងចូលទីផ្សាររថយន្ត។
✅ អត្ថប្រយោជន៍អះអាង
សារធាតុមានលើសលប់ មិនប្រកួតធនធានជាមួយឧស្សាហកម្មរថយន្តអគ្គិសនី ស្ថេរភាពតម្លៃខ្ពស់ជាង ធន់នឹងសីតុណ្ហភាពទាបជាងលីចូមតាមការអះអាងរបស់ក្រុមហ៊ុន
⚠️ កម្រិតបង្ហាញជាក់ស្តែង
ដង់ស៊ីតេថាមពលទាបជាង ២០-៣០% ការដាក់ឱ្យប្រើប្រាស់ថ្នាក់បណ្តាញធំដុំនៅដំណាក់កាលដំបូង ភាគច្រើននៅចិន ការធានារយៈពេលវែងមិនទាន់មានប្រវត្តិវែងគ្រប់គ្រាន់
០៥ថ្មដែក-អាកាស៖ Form Energy និងការផ្ទុករយៈពេលច្រើនថ្ងៃ
ក្រុមហ៊ុនចាប់ផ្តើមថ្មី Form Energy (សហរដ្ឋអាមេរិក) បង្កើតថ្មដែក-អាកាសដែលដំណើរការតាមគោលការណ៍ផ្ទុយពីច្រាំង៖ ការសាកថ្មបំប្លែងដែក(III)អុកស៊ីតត្រឡប់ទៅជាដែកឡើងវិញ ខណៈការបញ្ចេញថាមពលអនុញ្ញាតឱ្យដែកប្រតិកម្មជាមួយអុកស៊ីសែនក្នុងខ្យល់ (ច្រែះ) ដើម្បីបញ្ចេញអគ្គិសនី។ ដែក និងខ្យល់សុទ្ធតែថោក និងមានលើសលប់ ធ្វើឱ្យប្រព័ន្ធនេះសមរម្យសម្រាប់ការផ្ទុករយៈពេលវែងដល់ ១០០ ម៉ោង (ជាង ៤ ថ្ងៃ) ខុសពីលីចូម-អ៊ីយ៉ុងដែលធម្មតាកំណត់នៅ ២-៤ ម៉ោង ដោយសារតម្លៃលីចូមខ្ពស់ពេកសម្រាប់រយៈពេលវែងជាងនេះ។
តាមរបាយការណ៍ព័ត៌មានឧស្សាហកម្ម Form Energy បានចាប់ផ្តើមដាក់ឱ្យប្រើប្រាស់ថ្មពាណិជ្ជកម្មដំបូងគេនៅខែតុលា ២០២៥ សម្រាប់គម្រោងសហករណ៍អគ្គិសនី Great River Energy នៅរដ្ឋមីនីសូតា ដោយរំពឹងដំណើរការពេញលេញក្នុងឆ្នាំ ២០២៦។ នាយកប្រតិបត្តិ Mateo Jaramillo បញ្ជាក់ថា ក្រុមហ៊ុនផលិតបានអេឡិចត្រូតជាង ១០០.០០០ ដុំចាប់តាំងពីដើមឆ្នាំ ២០២៥ (ស្មើនឹងសម្ភារៈប្រវែងប្រមាណ ១០០ គីឡូម៉ែត្រ) តាមរយៈរោងចក្រនៅរដ្ឋវើជីនៀខាងលិច។ ស្របគ្នា ក្រុមហ៊ុនក៏បានប្រកាសកិច្ចសហការជាមួយ GE Vernova និងទទួលបានមូលនិធិវិនិយោគថ្មី $៤០៥ លាន ដើម្បីពង្រីកសមត្ថភាពផលិត។
គម្រោងធំជាងគេដែលបានប្រកាស (ប៉ុន្តែមិនទាន់សាងសង់) គឺកិច្ចព្រមព្រៀងរវាង Form Energy Google និងក្រុមហ៊ុនអគ្គិសនី Xcel Energy៖ ប្រព័ន្ធថ្មដែក-អាកាសទំហំ ៣០០ មេហ្គាវ៉ាត់/៣០ ជីហ្គាវ៉ាត់ម៉ោង នៅតំបន់អគ្គិសនីខាងលើនៃរដ្ឋមីនីសូតា ជាដៃគូជាមួយមជ្ឈមណ្ឌលទិន្នន័យ Google ចម្ងាយប្រមាណ ១១០ គីឡូម៉ែត្រពីទីក្រុង Minneapolis-St. Paul ដើម្បីជួយគាំទ្រថាមពលកកើតឡើងវិញ ១,៦ ជីហ្គាវ៉ាត់ (១.៤០០ MW ខ្យល់ + ២០០ MW ព្រះអាទិត្យ)។ Xcel ហៅគម្រោងនេះថា «គម្រោងថ្មធំបំផុតតាមចំណុះថាមពលដែលបានប្រកាសរហូតមកដល់ពេលនេះក្នុងពិភពលោក» ដោយម៉ូឌុលដំបូងរំពឹងផ្តល់ជូនត្រឹមចុងឆ្នាំ ២០២៨ តែក្រុមហ៊ុនផ្ទាល់នៅមិនទាន់សម្រេចថា នឹងសាងសង់ជាកន្លែងតែមួយ ឬបំបែកជាកន្លែងតូចៗច្រើន ខណៈ Google ជាអ្នកចេញថ្លៃទាំងអស់តាមរចនាសម្ព័ន្ធអត្រាថ្មីស្រដៀងកិច្ចព្រមព្រៀងជោគជ័យរបស់ខ្លួនជាមួយ NV Energy នៅរដ្ឋណេវ៉ាដា។
តុលា ២០២៥ — ការដាក់ឱ្យប្រើប្រាស់ពាណិជ្ជកម្មដំបូង — Form Energy ចាប់ផ្តើមដេប្លយ៍ថ្មនៅគម្រោង Great River Energy រដ្ឋមីនីសូតា (ស្ថានភាព៖ បង្ហាញជាក់ស្តែង កំពុងដំណើរការ)
ឆ្នាំ ២០២៦ — រំពឹងដំណើរការពេញលេញ — គម្រោងមីនីសូតារំពឹងសម្រេចដំណើរការពេញលេញ (ស្ថានភាព៖ អះអាងគោលដៅ)
ចុងឆ្នាំ ២០២៨ — ម៉ូឌុលដំបូងគម្រោង Google-Xcel — ប្រព័ន្ធ ៣០០ MW/៣០ GWh — ស្ថានភាព៖ ប្រកាសកិច្ចព្រមព្រៀង មិនទាន់ចាប់ផ្តើមសាងសង់

០៦ថ្មលំហូរ (Flow Batteries)៖ វ៉ាណាឌ្យូម និងដែក
ថ្មលំហូរខុសពីថ្មធម្មតាទាំងស្រុងក្នុងរចនាសម្ព័ន្ធ៖ ថាមពលអគ្គិសនីស្តុកទុកក្នុងសារធាតុអេឡិចត្រូលីតរាវ ដែលបូមឆ្លងកាត់ស្តាក់ប្រតិកម្មដើម្បីបញ្ចេញ ឬសាកថាមពល។ ចំណុចពិសេសសំខាន់គឺ អានុភាព និងថាមពលបំបែកគ្នាដាច់ស្រឡះ — អានុភាពកំណត់ដោយទំហំស្តាក់ ខណៈថាមពលសរុបកំណត់ដោយទំហំធុងផ្ទុកអេឡិចត្រូលីត។ មានន័យថា ចង់បានរយៈពេលវែងជាងគ្រាន់តែបន្ថែមធុងធំជាងដោយមិនចាំបាច់ផ្លាស់ប្តូររចនាសម្ព័ន្ធស្តាក់ ព្រមទាំងវដ្តជីវិតវែងជាងលីចូម-អ៊ីយ៉ុងច្រើន (រាប់ម៉ឺនវដ្តដោយគ្មានការខូចខាតគួរឱ្យកត់សម្គាល់) និងគ្មានហានិភ័យឆាបឆេះខ្លាំង។ គីមីវិទ្យាចាស់ជាងគេ និងពាណិជ្ជកម្មច្រើនជាងគេគឺ ថ្មលំហូរវ៉ាណាឌ្យូម-រេដុក (VRFB)។
ក្រុមហ៊ុន Rongke Power (មូលដ្ឋាននៅដាលៀន ចិន) បានបញ្ចប់គម្រោង Xinhua Ushi ESS ទំហំ ១៧៥ មេហ្គាវ៉ាត់/៧០០ មេហ្គាវ៉ាត់ម៉ោង (រយៈពេល ៤ ម៉ោង) កាលពីថ្ងៃទី ៦ ធ្នូ ២០២៤ ដែលក្រុមហ៊ុន និងអ្នកជំនាញឧស្សាហកម្មពិពណ៌នាថាជាថ្មលំហូរវ៉ាណាឌ្យូមធំបំផុតពិភពលោក ធំជាងគម្រោងមុនរបស់ខ្លួនផ្ទាល់នៅដាលៀន (១០០ MW/៤០០ MWh ចាប់ផ្តើម ២០២២) ជិតទ្វេដង។ ក្រុមហ៊ុនធ្វើតេស្តចាប់ផ្តើមឡើងវិញពីសូន្យ (black start) នៅខែកក្កដា ២០២៤ ដើម្បីបង្ហាញសមត្ថភាព «grid-forming» ជួយស្ថេរភាពបណ្តាញ ហើយភ្ជាប់ចូលបណ្តាញអគ្គិសនីជាផ្លូវការនៅដើមឆ្នាំ ២០២៦។ អ្នកជំនាញឧស្សាហកម្មម្នាក់កត់សម្គាល់ថា «៧០០ MWh ជាថ្មធំមួយ — មិនថាបច្ចេកវិទ្យាអ្វីទេ» ប៉ុន្តែបន្ថែមថា ការពង្រីកកម្រិតនេះ «កំពុងកើតឡើងតែនៅចិន»។
ក្រៅពីចិន ក្រុមហ៊ុន Invinity Energy Systems (អង់គ្លេស-កាណាដា) ជាអ្នកផលិតថ្មលំហូរវ៉ាណាឌ្យូមឈានមុខគេនៅលោកខាងលិច ដោយផ្តោតលើគម្រោងកម្រិតតូចទៅមធ្យម។ គីមីវិទ្យា ថ្មលំហូរដែក (ដូចអ្នកអភិវឌ្ឍន៍អាមេរិក ESS Inc.) ជៀសវាងវ៉ាណាឌ្យូមទាំងស្រុងដោយប្រើដែក និងអំបិលថោក និងគ្មានពុល ប៉ុន្តែនៅតូចជាងគេលើទីផ្សារបច្ចុប្បន្ន។ គុណវិបត្តិរួមរបស់ថ្មលំហូរគឺដង់ស៊ីតេថាមពលទាបខ្លាំង (ត្រូវការទំហំដីធំ) និងថ្លៃដើមដំបូងខ្ពស់ជាងលីចូម-អ៊ីយ៉ុងភាគច្រើន។
០៧ការផ្ទុករយៈពេលវែងទូលំទូលាយ៖ ខ្យល់បង្ខាំង ថាមពលទឹកបូម កំដៅ
ថ្វីត្បិតថ្មទទួលបានការចាប់អារម្មណ៍ភាគច្រើនក៏ដោយ ក៏បច្ចេកវិទ្យាចាស់ជាងច្រើនទសវត្សរ៍នៅតែកាន់សមត្ថភាពផ្ទុកថាមពលភាគច្រើនរបស់ពិភពលោក។ ថាមពលទឹកបូម (pumped hydro storage — បូមទឹកឡើងអាងខ្ពស់ពេលអគ្គិសនីលើស រួចបញ្ចុះឱ្យវិលកង់វិញពេលត្រូវការ) នៅតែជាទម្រង់ផ្ទុកថាមពលធំបំផុតតាមទំហំដែលធ្លាប់សាងសង់រហូតមក។ តាមរបាយការណ៍ World Hydropower Outlook របស់សមាគមធារាសាស្ត្រអន្តរជាតិ (IHA) សមត្ថភាពថាមពលទឹកបូមសរុបទូទាំងពិភពលោកឆ្លងផុត ២០០ ជីហ្គាវ៉ាត់ក្នុងឆ្នាំ ២០២៥ (ដល់ ២០១ GW ជាមួយបន្ថែម ១១,៧ GW ក្នុងឆ្នាំនោះទោល) ខណៈមានគម្រោងបន្ថែម ២៤៣ GW កំពុងសាងសង់ទូទាំងពិភពលោក។ ចិនកាន់ចំណែកលើសពី ៤០% នៃការបន្ថែមសមត្ថភាពធារាសាស្ត្រពិភពលោកឆ្នាំ ២០២៥ (រួមទាំង ២១៨ GW ថាមពលទឹកបូមកំពុងសាងសង់) ខណៈឥណ្ឌាមានផែនការពង្រីកពី ៣,៥-៥ GW បច្ចុប្បន្នដល់ប្រមាណ ១០០ GW ត្រឹមឆ្នាំ ២០៣៥។
ខ្យល់បង្ខាំង (compressed air energy storage, CAES) ស្តុកថាមពលដោយបង្ខាំងខ្យល់ចូលរូងក្រោមដី រួចបញ្ចេញឱ្យវិលកង់ថាមពលពេលត្រូវការ។ ក្រុមហ៊ុនកាណាដា Hydrostor កំពុងអភិវឌ្ឍគម្រោងចម្បងពីរ៖ Willow Rock នៅវាលខ្សាច់ Mojave រដ្ឋកាលីហ្វ័រញ៉ា (៥០០ MW រយៈពេល ៨ ម៉ោង ទទួលបានអាជ្ញាប័ណ្ណចុងក្រោយ ប៉ុន្តែមិនទាន់សាងសង់) និង Quinte Energy Storage Centre នៅអនតារីយ៉ូ កាណាដា (ដំណាក់កាលទី ១ ៥០០ MW/៤ GWh ការប្រគល់កិច្ចសន្យារំពឹងឆ្នាំ ២០២៧ ដំណើរការដើមទសវត្សរ៍ ២០៣០) ដោយទទួលបានប្រាក់កម្ចី $៥០ លានពី Canada Growth Fund និងជាដៃគូភាគហ៊ុនិកជាមួយសហគមន៍ជនជាតិដើម Mohawks of the Bay of Quinte។
ការផ្ទុកកំដៅ (thermal energy storage) ជាមធ្យោបាយផ្សេងទៀត៖ ក្រុមហ៊ុន Rondo Energy (សហរដ្ឋអាមេរិក) ដាក់ឱ្យប្រើប្រាស់ពាណិជ្ជកម្ម «ថ្មកំដៅ» ទំហំ ១០០ MWh នៅរោងចក្រផលិតឥន្ធនៈមួយក្នុងរដ្ឋកាលីហ្វ័រញ៉ា ចាប់ពីខែតុលា ២០២៥ ដោយផ្ទុកកំដៅលើសពី ១.០០០°C ក្នុងប្រសិទ្ធភាពជុំវិញលើសពី ៩៧% ដំណើរការពេញម៉ោងដោយប្រើតែថាមពលព្រះអាទិត្យក្នុងតំបន់ — នាយកប្រតិបត្តិ Eric Trusiewicz ហៅវាថា «បានបង្ហាញកម្រិតឧស្សាហកម្មរួចហើយ»។ ក្រុមហ៊ុនដៃគូ Antora Energy ក៏អភិវឌ្ឍថ្មកំដៅស្រដៀងគ្នា ដោយបានចុះកិច្ចសន្យាជាមួយរោងចក្រអេតាណុល POET។ សំខាន់ត្រូវកត់សម្គាល់៖ ថ្មកំដៅភាគច្រើនជំនួសកំដៅឧស្សាហកម្ម មិនមែនប្តូរត្រឡប់ជាអគ្គិសនីទៅបណ្តាញវិញទាំងអស់នោះទេ — ខុសពីថ្ម និងទឹកបូម។
| ថាមពលទឹកបូម (Pumped hydro) | ២០១ GW ពិភពលោក ២០២៥ (+២៤៣ GW កំពុងសាងសង់) — បង្ហាញជាក់ស្តែងច្រើនទសវត្សរ៍ |
| ខ្យល់បង្ខាំង Willow Rock (Hydrostor) | ៥០០ MW/៨ ម៉ោង — អាជ្ញាប័ណ្ណបានអនុម័ត មិនទាន់សាងសង់ |
| ខ្យល់បង្ខាំង Quinte (Hydrostor) | ៥០០ MW/៤ GWh ដំណាក់កាល ១ — កិច្ចសន្យារំពឹង ២០២៧ ដំណើរការដើមទសវត្សរ៍ ២០៣០ |
| ថ្មកំដៅ Rondo Energy | ១០០ MWh — ដំណើរការពាណិជ្ជកម្មពិតប្រាកដ តុលា ២០២៥ |
០៨និន្នាការតម្លៃ៖ អះអាង ទល់នឹង បង្ហាញជាក់ស្តែង
មុននឹងប្រៀបធៀបតម្លៃ ត្រូវយល់ថាមានឯកតាតម្លៃពីរខុសគ្នា៖ តម្លៃដើមទុន ($/kWh នៃសមត្ថភាពដំឡើង — ដូចតួលេខ $១០៨/kWh របស់ BNEF ផ្នែក B) និង ថ្លៃដើមថាមពលកម្រិត (LCOS) ដែលគិតជា $/kWh នៃថាមពលដែលបញ្ចេញផ្តល់ជូនពេញអាយុកាលប្រព័ន្ធ (រួមទាំងការថែទាំ និងចំនួនវដ្តជីវិត)។ ក្រសួងថាមពលសហរដ្ឋអាមេរិក (DOE) កំណត់គោលដៅ «Long Duration Storage Shot» ធ្វើឱ្យ LCOS សម្រាប់ប្រព័ន្ធរយៈពេលលើសពី ១០ ម៉ោង ធ្លាក់មកត្រឹម $០,០៥/kWh ត្រឹមឆ្នាំ ២០៣០ (កាត់បន្ថយ ៩០% ធៀបនឹងកម្រិតបច្ចុប្បន្ន) ប៉ុន្តែរបាយការណ៍ផ្លូវការរបស់ DOE ខ្លួនឯងទទួលស្គាល់ថា ត្រូវការការច្នៃប្រឌិតបន្ថែមទៀត ដើម្បីទៅដល់គោលដៅនោះ — សញ្ញាបញ្ជាក់ថា គោលដៅនេះនៅឆ្ងាយពីការសម្រេចជាក់ស្តែង។
Form Energy ខ្លួនឯងអះអាងជាសាធារណៈថា ថ្មដែក-អាកាសរបស់ខ្លួនអាចទៅដល់តម្លៃដើមទុនក្រោម $២០/kWh — ត្រឹមមួយភាគដប់នៃលីចូម-អ៊ីយ៉ុងបច្ចុប្បន្ន — ដែលអ្នកស្រាវជ្រាវ Stanford លោក Mark Jacobson ហៅថា «ភាពរីកចម្រើនធំដុំ» ប៉ុន្តែសង្កត់ធ្ងន់ថា «ក្នុងករណីតម្លៃពាណិជ្ជកម្មពិតធ្លាក់ដល់កម្រិតនោះមែន» — សូម្បីនាយកប្រតិបត្តិ Form Energy ខ្លួនឯងក៏ធ្លាប់សារភាពថា ត្រូវ «បង្ហាញភាពជឿជាក់ផ្នែកហិរញ្ញវត្ថុ» របស់ទ្រព្យសកម្មនេះឱ្យបានតាមរយៈការសាកល្បងជាក់ស្តែងសិន។ ចំណែកឯទីផ្សារវ៉ាណាឌ្យូមបានធ្លាក់ចុះខ្លាំងពីកម្រិតកំពូលឆ្នាំ ២០២២ ដល់ $៤,៨៦/ផោនត្រឹមខែកញ្ញា ២០២៥ ដោយសារតម្រូវការឧស្សាហកម្មដែកថ្យោសចុះខ្សោយ ប៉ុន្តែអ្នកវិភាគរំពឹងតម្លៃងើបឡើងវិញចាប់ពីចុងឆ្នាំ ២០២៦ ដោយសារតម្រូវការថ្មលំហូរកើនឡើងខ្លាំង — រួមទាំងគោលដៅផលិតកម្ម VRFB ១២ GWh ត្រឹមឆ្នាំ ២០២៧ របស់ចិន។
| លីចូម-អ៊ីយ៉ុង (LFP) | $១០៨/kWh ដើមទុន ២០២៥ — បង្ហាញជាក់ស្តែង (មធ្យមទីផ្សារពិត តាម BNEF) |
| ថ្មដែក-អាកាស (Form Energy) | អះអាងក្រោម $២០/kWh ដើមទុន — អះអាងក្រុមហ៊ុន មិនទាន់បញ្ជាក់ពាណិជ្ជកម្មពេញលេញ |
| ថ្មសូដ្យូម-អ៊ីយ៉ុង (CATL Naxtra) | អះអាង «មានអត្ថប្រយោជន៍តម្លៃលើសលីចូម» ២០២៥ — អះអាងក្រុមហ៊ុន គ្មានតួលេខឯករាជ្យផ្ទៀងផ្ទាត់ |
| ថ្មលំហូរវ៉ាណាឌ្យូម | តម្លៃវត្ថុធាតុដើមធ្លាក់ចុះ ២០២៥ រំពឹងងើបឡើងវិញ ២០២៦ ដោយសារតម្រូវការ — ការវិភាគទីផ្សារ |
| គោលដៅ DOE Storage Shot (LDES ១០ម៉ោង+) | $០,០៥/kWh LCOS ត្រឹម ២០៣០ — គោលដៅរដ្ឋាភិបាល DOE ខ្លួនឯងទទួលស្គាល់ត្រូវការការច្នៃប្រឌិតបន្ថែម |
០៩អ្វីត្រូវតាមដានបន្ត
- តើគម្រោង Great River Energy របស់ Form Energy នៅរដ្ឋមីនីសូតា នឹងសម្រេចដំណើរការពេញលេញតាមគោលដៅឆ្នាំ ២០២៦ ដែរឬទេ ជាការសាកល្បងសំខាន់ដំបូងគេថាតើគោលដៅតម្លៃក្រោម $២០/kWh អាចទៅដល់ជាក់ស្តែងបានឬអត់។
- តើ Google និង Xcel Energy នឹងសម្រេចថា គម្រោង ៣០០ MW/៣០ GWh សាងសង់ជាកន្លែងតែមួយ ឬបំបែកជាច្រើនកន្លែងតូច ព្រមទាំងថាតើកាលវិភាគម៉ូឌុលដំបូងចុងឆ្នាំ ២០២៨ នឹងរក្សាបានដែរឬទេ។
- តើ CATL BYD និង HiNa Battery នឹងបំប្លែងគោលដៅផលិតកម្ម ២០២៦ ទៅជាការដាក់ឱ្យប្រើប្រាស់ថ្នាក់បណ្តាញធំដុំជាក់ស្តែងបានប៉ុនណា ក្រៅពីទីផ្សារចិន។
- តើវដ្តតម្លៃលីចូមខ្ពស់នេះនឹងបន្តដល់ឆ្នាំ ២០២៧ ដែរឬទេ ជាកត្តាកំណត់ថាតើជម្រើសសូដ្យូម និងដែក-អាកាសនឹងទាក់ទាញការវិនិយោគជាក់ស្តែងប៉ុនណា។
- តើគោលដៅគោលនយោបាយចិន VRFB ១២ GWh ត្រឹមឆ្នាំ ២០២៧ នឹងជំរុញឱ្យតម្លៃវ៉ាណាឌ្យូមងើបឡើងវិញតាមការព្យាករណ៍របស់អ្នកវិភាគទីផ្សារដែរឬទេ។
- តើគម្រោងខ្យល់បង្ខាំង Willow Rock និង Quinte របស់ Hydrostor នឹងចាប់ផ្តើមសាងសង់ជាក់ស្តែងតាមកាលវិភាគប្រកាសដែរឬទេ បន្ទាប់ពីទទួលបានអាជ្ញាប័ណ្ណ/កិច្ចសន្យា។
១០សំណួរញឹកញាប់
ថ្មបណ្តាញអគ្គិសនីខុសពីថ្មរថយន្តអគ្គិសនីយ៉ាងណា?
ថ្មរថយន្តអគ្គិសនីត្រូវតូច ស្រាល និងសាកលឿន ព្រោះផ្ទុកលើយានយន្តចល័ត។ ថ្មបណ្តាញអគ្គិសនីដាក់ក្នុងកុងតឺន័រនៅដីទំនេរ ដូច្នេះទំហំ និងទម្ងន់មិនមែនជាឧបសគ្គចម្បងទេ — បើកទ្វារឱ្យប្រើគីមីវិទ្យាថ្មដែលថោកជាង ឬធន់ជាង ទោះមានដង់ស៊ីតេថាមពលទាបជាងក៏ដោយ (ដូចសូដ្យូម-អ៊ីយ៉ុង ឬដែក-អាកាស)។
តើលីចូម-អ៊ីយ៉ុងនៅតែជាជម្រើសថោកបំផុតដែរឬទេ?
គិតត្រឹមឆ្នាំ ២០២៥ បាទ/ចាស៖ តម្លៃកញ្ចប់ថ្មជាមធ្យម $១០៨/kWh (BNEF) នៅតែជាតួលេខផ្អែកលើការទិញលក់ពាណិជ្ជកម្មពិត ខណៈជម្រើសផ្សេងទៀតមានតែការអះអាងគោលដៅរបស់ក្រុមហ៊ុន (មើលផ្នែក H)។ ចំណុចទាក់ទាញរបស់ជម្រើសមិនមែនតម្លៃទាបជាងភ្លាមទេ ប៉ុន្តែជាស្ថេរភាពតម្លៃ និងការមិនប្រកួតធនធានជាមួយឧស្សាហកម្មរថយន្តអគ្គិសនី។
តើថ្មដែក-អាកាសរបស់ Form Energy ដាក់ឱ្យប្រើប្រាស់ជាក់ស្តែងហើយឬនៅ?
ដំណាក់កាលដំបូងបាទ/ចាស៖ ក្រុមហ៊ុនចាប់ផ្តើមដេប្លយ៍ថ្មពាណិជ្ជកម្មដំបូងគេនៅរដ្ឋមីនីសូតា ខែតុលា ២០២៥ រំពឹងដំណើរការពេញលេញឆ្នាំ ២០២៦។ ប៉ុន្តែគម្រោងធំជាងគេ (Google-Xcel ៣០០ MW/៣០ GWh) នៅមានតែជាកិច្ចព្រមព្រៀងប្រកាស ហើយគោលដៅតម្លៃក្រោម $២០/kWh នៅតែជាការអះអាងក្រុមហ៊ុន មិនទាន់បញ្ជាក់ពាណិជ្ជកម្មពេញលេញ។
ហេតុអ្វីចិនគ្រប់គ្រងថ្មលំហូរវ៉ាណាឌ្យូមភាគច្រើន?
ចិនកាន់ការចម្រាញ់វ៉ាណាឌ្យូមភាគច្រើនពិភពលោក ព្រមទាំងកំណត់គោលដៅផលិតកម្ម VRFB ១២ GWh ត្រឹមឆ្នាំ ២០២៧។ គម្រោងវ៉ាណាឌ្យូមធំបំផុតពិភពលោក (Rongke Power ១៧៥ MW/៧០០ MWh) ក៏សាងសង់នៅចិនដែរ ខណៈក្រុមហ៊ុនលោកខាងលិចដូចជា Invinity ផ្តោតលើគម្រោងកម្រិតតូចជាង។
តើថាមពលទឹកបូមនៅតែសំខាន់ដែរឬទេ បើទោះមានថ្មថ្មីៗច្រើនប្រភេទ?
សំខាន់ណាស់ — សមត្ថភាពថាមពលទឹកបូមសរុបពិភពលោកឆ្លងផុត ២០០ ជីហ្គាវ៉ាត់ក្នុងឆ្នាំ ២០២៥ (IHA) ធំជាងសមត្ថភាពថ្មបណ្តាញអគ្គិសនីសរុបគ្រប់ប្រភេទផ្សំគ្នាច្រើនដង ហើយមានគម្រោងបន្ថែម ២៤៣ GW កំពុងសាងសង់។ វានៅតែជាទម្រង់ផ្ទុកថាមពលធំបំផុត និងចាស់ជាងគេដែលបានបង្ហាញភាពជឿជាក់រយៈពេលវែងរួចមកហើយ។
១១ប្រភព (Sources)
- Google-Xcel Energy 300MW/30GWh Form Energy battery — Utility Dive
- Form’s first 100-hour batteries are hitting the grid — Latitude Media (តុលា ២០២៥)
- Form Energy’s $20/kWh, 100-hour iron-air battery claim — Utility Dive
- Lithium-ion battery pack prices fall to $108/kWh — BloombergNEF (ធ្នូ ២០២៥)
- CATL confirms 2026 large-scale sodium-ion deployment — CarNewsChina (ធ្នូ ២០២៥)
- CATL’s Naxtra sodium-ion return to cost advantage over lithium — SodiumBatteryHub (ធ្នូ ២០២៥)
- Rongke Power completes 175MW/700MWh vanadium flow battery, world’s largest — Energy-Storage.News
- China connects world’s largest vanadium flow battery project — ESS News (មករា ២០២៦)
- Vanadium market prices to recover by end of 2026 — CRU Group
- Global pumped storage capacity surpasses 200 GW — International Hydropower Association
- Hydrostor launches 4 GWh advanced CAES project in Ontario — pv magazine Global (ឧសភា ២០២៦)
- Hydrostor’s Willow Rock Energy Storage Center final approval — Hydrostor
- Rondo Powers Up World’s Largest Industrial Heat Battery — Rondo Energy
- Q1 2026 Lithium Market: Prices Double Amid Supply Strain — Investing News Network
- Global battery storage capacity jumps 40% in 2025, IEA reports — Ecofin Agency
- Further innovation required to achieve $0.05/kWh LDES target: DOE — Utility Dive
✓ ផ្ទៀងផ្ទាត់ជាមួយប្រភពបឋម · ធ្វើបច្ចុប្បន្នភាព សីហា ២០២៦
📷 រូបភាពក្នុងអត្ថបទនេះ មានប្រភព និងឥណទានម្ចាស់កម្មសិទ្ធិនៅក្រោមរូបភាពនីមួយៗ។ ចុចលើរូបភាព ដើម្បីមើលទំហំធំ។
📚 ថាមពល និងបរិស្ថាន · គួរដឹង Eksastra
អត្ថបទចំណេះដឹងស៊ីជម្រៅជាភាសាខ្មែរ ផ្អែកលើប្រភពដែលអាចផ្ទៀងផ្ទាត់បាន។
ថាមពល និងបរិស្ថាន ទាំងអស់ →រ៉ែធាតុកម្រថ្លៃចុះ ៩០% ក្នុង ១០ ឆ្នាំ៖ បដិវត្តន៍ថាមពលព្រះអាទិត្យសង្គ្រាមបន្ទះឈីបគួរដឹង Eksastra