គួរដឹង · សេដ្ឋកិច្ចពិភពលោក ថ្ងៃទី១៦ ខែកញ្ញា — ការចេញផ្សាយ Green Bond ពិភពលោកឡើងដល់កំណត់ត្រាត្រីមាសថ្មី ១៩៣ពាន់លានដុល្លារ អឺរ៉ុបគ្រប់គ្រង ២ភាគ៣ ខណៈអាស៊ីប៉ាស៊ីហ្វិកធ្លាក់ចុះ៤២%
នៅថ្ងៃទី៣១ ខែសីហា ឆ្នាំ២០២៦ ក្រុមហ៊ុនវាយតម្លៃឥណទាន Moody’s បានចេញផ្សាយរបាយការណ៍ហិរញ្ញវត្ថុចីរភាព (Sustainable Finance) បញ្ជាក់ថា ការចេញផ្សាយសញ្ញាប័ណ្ណបៃតង (green bonds) ពិភពលោកបានឡើងដល់កម្រិតកំណត់ត្រាថ្មីប្រមាណ ១៩៣ពាន់លានដុល្លារ ក្នុងត្រីមាសទី២ ឆ្នាំ២០២៦ កើនឡើង២%ធៀបនឹងរយៈពេលដូចគ្នាកាលពីឆ្នាំមុន។ ប៉ុន្តែលេខសរុបនេះលាក់បាំងភាពខុសគ្នាដ៏ខ្លាំងរវាងតំបន់៖ អឺរ៉ុបកំពុងឡើងខ្លាំង ៣៤% ហើយឥឡូវគ្រប់គ្រងជាង២ភាគ៣នៃការចេញផ្សាយសកល ខណៈអាស៊ីប៉ាស៊ីហ្វិកធ្លាក់ចុះខ្លាំង -៤២% និងអាមេរិកខាងជើងធ្លាក់ -១៦%។ អត្ថបទនេះពន្យល់លម្អិតអំពីលេខពិតប្រាកដក្នុងរបាយការណ៍ Moody’s មូលហេតុនៃភាពខុសគ្នារវាងតំបន់ តួនាទីស្តង់ដារ EU Green Bond Standard ក្នុងការជំរុញអឺរ៉ុប ការលេចឡើងនៃ “blue bonds” ដែលកើនឡើងជិត៦ដង គម្រោង “solar bonds” ថ្មីរបស់អង់គ្លេស របាយការណ៍ស្រាវជ្រាវពី IEEFA និង Common Wealth ស្តីពីឧបសគ្គទីផ្សារ ព្រមទាំងហេតុអ្វីទីផ្សារបំណុលបៃតងនៅតែមានទំហំត្រឹមប្រហែល៣%នៃទីផ្សារបំណុលពិភពលោកទាំងមូល ដោយផ្អែកលើទិន្នន័យរបស់ Moody’s, Climate Bonds Initiative, IEEFA និងសារព័ត៌មានហិរញ្ញវត្ថុអន្តរជាតិ។
ទិដ្ឋភាពទូទៅ៖ កំណត់ត្រា ១៩៣ពាន់លានដុល្លារ A
ក្រុមហ៊ុនវាយតម្លៃឥណទាន Moody’s បានចេញផ្សាយផ្នែកមួយនៃការតាមដានហិរញ្ញវត្ថុចីរភាពប្រចាំត្រីមាសរបស់ខ្លួននៅថ្ងៃទី៣១ ខែសីហា ២០២៦ ដោយបញ្ជាក់ថា ការចេញផ្សាយសញ្ញាប័ណ្ណបៃតង (green bonds) ពិភពលោកបានឡើងដល់កម្រិតប្រមាណ ១៩៣ពាន់លានដុល្លារ ក្នុងត្រីមាសទី២ ឆ្នាំ២០២៦ — កំណត់ត្រាត្រីមាសខ្ពស់បំផុតដែលធ្លាប់កត់ត្រា និងកើនឡើងប្រមាណ២%ធៀបនឹងត្រីមាសទី២ឆ្នាំ២០២៥។ សញ្ញាប័ណ្ណបៃតងគឺជាឧបករណ៍បំណុលដែលអង្គភាពមួយ (រដ្ឋាភិបាល ធនាគារ ឬសាជីវកម្ម) ខ្ចីប្រាក់ពីវិនិយោគិន ដោយសន្យាថានឹងប្រើប្រាស់ថវិកាដែលប្រមូលបានសម្រាប់តែគម្រោងផលប៉ះពាល់បរិស្ថានវិជ្ជមានប៉ុណ្ណោះ — ដូចជាកសិកម្មថាមពលកកើតឡើងវិញ (ខ្យល់ ថាមពលព្រះអាទិត្យ) ការកែលម្អប្រសិទ្ធភាពថាមពលអគារ ប្រព័ន្ធដឹកជញ្ជូនស្អាត ឬហេដ្ឋារចនាសម្ព័ន្ធទឹកស្អាត។ លុះត្រាតែសញ្ញាប័ណ្ណបែបនេះ ការវិនិយោគធម្មតាមិនចាំបាច់ភ្ជាប់ជាមួយលក្ខខណ្ឌប្រើប្រាស់ថវិកាណាមួយឡើយ។
តួលេខសរុប ១៩៣ពាន់លានដុល្លារ ជារបស់តែប្រភេទ “green bonds” ដោយឡែកប៉ុណ្ណោះ — មិនរាប់បញ្ចូលប្រភេទសញ្ញាប័ណ្ណចីរភាពផ្សេងទៀតទេ។ ប្រសិនបើរួមបញ្ចូលប្រភេទសញ្ញាប័ណ្ណចីរភាពសរុបទាំងអស់ កំណើនកាន់តែខ្លាំង — កើនឡើង៤%ធៀបនឹងឆ្នាំមុន។ ប៉ុន្តែលេខភាគរយកំណើនសរុបនេះលាក់បាំងរឿងសំខាន់មួយ៖ ភាពខុសគ្នាយ៉ាងខ្លាំងរវាងតំបន់ផ្សេងៗគ្នា ដែលកំពុងកែប្រែរូបភាពទីផ្សារហិរញ្ញវត្ថុបៃតងសកលទាំងមូល។
| ចំនួនសរុប Green Bonds ត្រីមាស២/២០២៦ | ប្រមាណ ១៩៣ពាន់លានដុល្លារ — កំណត់ត្រាត្រីមាស |
|---|---|
| កំណើនធៀបនឹងឆ្នាំមុន | +២% (green bonds តែម្យ៉ាង) / +៤% (សញ្ញាប័ណ្ណចីរភាពសរុប) |
| អ្នករាយការណ៍ | Moody’s Ratings — ផ្នែកតាមដានហិរញ្ញវត្ថុចីរភាព |
| កាលបរិច្ឆេទចេញផ្សាយរបាយការណ៍ | ថ្ងៃទី៣១ ខែសីហា ២០២៦ |
| ចំណែកទីផ្សារបំណុលពិភពលោកសរុប | ប្រមាណ៣% — នៅតូចធៀបនឹងសក្តានុពល |
លេខលម្អិត៖ តារាងបំបែកតាមតំបន់ និងប្រភេទ B
ក្រោមចំណងជើងកំណត់ត្រាសកលទូទៅ Moody’s បានផ្តល់ការវិភាគលម្អិតបំបែកតាមតំបន់ភូមិសាស្ត្រ និងប្រភេទអ្នកចេញផ្សាយ ដែលបង្ហាញពីការផ្លាស់ប្តូររចនាសម្ព័ន្ធយ៉ាងខ្លាំងនៃទីផ្សារបំណុលបៃតងសកល។ ចំណុចសំខាន់បំផុតគឺ អឺរ៉ុបបានកើនឡើងចំណែកទីផ្សាររបស់ខ្លួនយ៉ាងគំហុកពី ៤៤% ឡើងដល់ ៥៨% នៃការចេញផ្សាយសញ្ញាប័ណ្ណចីរភាពសរុបក្នុងត្រីមាសទី២ — កើនឡើង១៤ចំណុចភាគរយក្នុងរយៈពេលមួយឆ្នាំតែប៉ុណ្ណោះ។ ចំពោះ green bonds ជាក់លាក់ អឺរ៉ុបគ្រប់គ្រងជិត២ភាគ៣ (ប្រមាណ៦៧%) នៃការចេញផ្សាយសកលទាំងមូលរួចទៅហើយ។
| អឺរ៉ុប — ចំណែកសញ្ញាប័ណ្ណចីរភាព | ៥៨% (ពី៤៤%កាលពីឆ្នាំមុន) · +៣៤% YoY (green bonds) |
|---|---|
| អាស៊ីប៉ាស៊ីហ្វិក — ចំណែក | ២០% (ពី៣២%កាលពីឆ្នាំមុន) · -៤២% YoY |
| អាមេរិកខាងជើង — ចំណែក | ៨% (ពី៩%កាលពីឆ្នាំមុន) · -១៦% YoY · ១៥.៤ពាន់លានដុល្លារ |
| ស្ថាប័នហិរញ្ញវត្ថុ — ប្រភេទអ្នកចេញផ្សាយ | ២៩% នៃការចេញផ្សាយសរុប |
| សាជីវកម្មមិនមែនហិរញ្ញវត្ថុ | ២៦% នៃការចេញផ្សាយសរុប |
| ភ្នាក់ងាររដ្ឋ/រដ្ឋាភិបាល | កំណើនលឿនជាងគេ — +២២% និង +១៥% (កន្លះឆ្នាំដំបូង២០២៦) |
| Social bonds ត្រីមាស២/២០២៦ | ៤២ពាន់លានដុល្លារ · +១៨% YoY |
| Sustainability bonds | +១៩% YoY |
នៅអាមេរិកខាងជើង ការធ្លាក់ចុះសរុប -១៦% ក៏បិទបាំងភាពខុសគ្នាខាងក្នុងដែរ៖ ការចេញផ្សាយសាជីវកម្មកើនឡើង +៨% ហើយស្ថាប័នហិរញ្ញវត្ថុកើនឡើង +១២% ប៉ុន្តែការធ្លាក់ចុះខ្លាំងនៃការចេញផ្សាយភ្នាក់ងាររដ្ឋ និងរដ្ឋបាលក្រុង (agency/municipal) បានទាញឲ្យលេខសរុបធ្លាក់ចុះ។ នេះបញ្ជាក់ថា វិស័យឯកជននៅអាមេរិកខាងជើងនៅតែបន្តចាប់អារម្មណ៍ លុះត្រាតែផ្នែករដ្ឋាភិបាលមូលដ្ឋានប្រឈមការកាត់បន្ថយថវិកា ឬអសកម្មភាពនយោបាយលើប្រធានបទអាកាសធាតុ។

ហេតុអ្វីអឺរ៉ុបឡើងខ្លាំង ៣៤% C
មូលហេតុចម្បងមួយក្នុងចំណោមមូលហេតុជាច្រើននៃការកើនឡើងខ្លាំងរបស់អឺរ៉ុបគឺស្តង់ដារបទបញ្ជាថ្មី — European Green Bond Standard (EuGBS) ដែលបានចូលជាធរមានជាផ្លូវការចាប់តាំងពីខែធ្នូ ២០២៣ ក្រោមការគ្រប់គ្រងរបស់គណៈកម្មការអឺរ៉ុប។ ស្តង់ដារនេះកំណត់ថា យ៉ាងហោចណាស់ ៨៥% នៃថវិកាដែលប្រមូលបានតាមរយៈសញ្ញាប័ណ្ណត្រូវតែស្របតាមលក្ខណវិនិច្ឆ័យបច្ចេកទេសនៃប្រព័ន្ធចាត់ថ្នាក់ EU Taxonomy — ដែលត្រូវបានចាត់ទុកថាជា “ស្តង់ដារមាស” ក្នុងចំណោមប្រព័ន្ធតាមដានទីផ្សារបៃតងអន្តរជាតិ ទោះបីជាការប្រើប្រាស់នៅតែស្ម័គ្រចិត្តសម្រាប់អ្នកចេញផ្សាយទាំងអស់ រួមទាំងស្ថាប័នក្រៅសហភាពអឺរ៉ុបផងក៏ដោយ។ ធនាគារវិនិយោគអឺរ៉ុប European Investment Bank (EIB) បានក្លាយជាស្ថាប័នដំបូងដែលចេញផ្សាយសញ្ញាប័ណ្ណស្របតាមស្តង់ដារ EuGBS កាលពីឆ្នាំ២០២៥ ប្រមូលបានប្រមាណ ៣ពាន់លានអឺរ៉ូ — ដែលត្រូវបានពិពណ៌នាថាជាការចេញផ្សាយធំបំផុតប្រភេទនេះគិតត្រឹមពេលនោះ។
លើសពីការកំណត់បទបញ្ជា ប្រទេសក្នុងសហភាពអឺរ៉ុបមួយចំនួន ជាពិសេសស៊ុយអែត ដាណឺម៉ាក និងបារាំង បន្តជាអ្នកដឹកនាំ ដោយសញ្ញាប័ណ្ណបៃតងកាន់កាប់ជាង១៦%នៃទីផ្សារបំណុលសរុបប្រទេសខ្លួន — ខ្ពស់ជាងច្រើនធៀបនឹងចំណុចមធ្យមភាគទ្វីប។ ការចេញផ្សាយសាជីវកម្មបានស្តារឡើងវិញយ៉ាងខ្លាំង ដោយឈានដល់ជិត១៣%នៃសញ្ញាប័ណ្ណសាជីវកម្មសរុប (ធៀបនឹង១០%ពីមុន) ហើយសាជីវកម្មរួមគ្នាកាន់កាប់ជាង៥៨%នៃទឹកប្រាក់សរុបនៃទីផ្សារ green bond អឺរ៉ុប។ ផ្ទុយទៅវិញ ការចេញផ្សាយពីរដ្ឋាភិបាលអឺរ៉ុបផ្ទាល់ធ្លាក់ចុះបន្តិចមកត្រឹម៤.២%នៃសញ្ញាប័ណ្ណរដ្ឋសរុប ពី៦.១%កាលពីកំពូលឆ្នាំ២០២២។
ហេតុអ្វីអាស៊ីប៉ាស៊ីហ្វិក និងអាមេរិកខាងជើងធ្លាក់ចុះ D
ការធ្លាក់ចុះ -៤២% នៅអាស៊ីប៉ាស៊ីហ្វិកគឺជាការផ្លាស់ប្តូរដ៏ខ្លាំងបំផុត។ តំបន់នេះធ្លាប់កាន់កាប់ជាង៣២%នៃការចេញផ្សាយសកលកាលពីឆ្នាំមុន ប៉ុន្តែធ្លាក់ចុះមកត្រឹម២០%ប៉ុណ្ណោះ។ Moody’s មិនបានផ្តល់មូលហេតុលម្អិតតែមួយឡើយ ប៉ុន្តែអ្នកវិភាគទីផ្សារភាគច្រើនចង្អុលទៅរកកត្តាបញ្ចូលគ្នាចំនួនបី៖ ទីមួយ ចិនដែលធ្លាប់ជាអ្នកចេញផ្សាយធំបំផុតតំបន់នេះ បានបន្ថយល្បឿនកម្មវិធីហិរញ្ញប្បទានហេដ្ឋារចនាសម្ព័ន្ធបៃតងធំៗមួយចំនួនកន្លងមក បន្ទាប់ពីរយៈពេលនៃការវិនិយោគខ្លាំងក្នុងឆ្នាំមុនៗ។ ទីពីរ អត្រាការប្រាក់ខ្ពស់ជាសកលកំពុងធ្វើឲ្យការខ្ចីប្រាក់រយៈពេលវែងសម្រាប់គម្រោងហេដ្ឋារចនាសម្ព័ន្ធថាមពលមានតម្លៃថ្លៃជាងមុន — ជាកត្តាដែលប៉ះពាល់ដល់តំបន់ដែលពឹងផ្អែកខ្លាំងទៅលើទីផ្សារបំណុលដុល្លារ។ ទីបី ការប្រកួតប្រជែងសម្រាប់ទុនវិនិយោគិនអន្តរជាតិកាន់តែខ្លាំងឡើង ខណៈអឺរ៉ុបផ្តល់ភាពប្រាកដប្រជានៃបទបញ្ជាកាន់តែច្បាស់ជាងតាមរយៈ EU Taxonomy និង EU Green Bond Standard។
នៅអាមេរិកខាងជើង រូបភាពស្មុគស្មាញជាងបន្តិច។ ការចេញផ្សាយសរុបធ្លាក់ចុះ -១៦% ត្រឹម ១៥.៤ ពាន់លានដុល្លារក្នុងត្រីមាស ប៉ុន្តែជាការធ្លាក់ចុះមិនស្មើគ្នា។ ការចេញផ្សាយសាជីវកម្មឯកជនកើនឡើងពិតប្រាកដ (+៨%) ហើយស្ថាប័នហិរញ្ញវត្ថុកើនឡើងកាន់តែច្រើន (+១២%) — សូចនាករថាតម្រូវការវិនិយោគិនឯកជននៅតែរឹងមាំ។ អ្វីដែលទាញឲ្យលេខសរុបធ្លាក់ចុះគឺការចេញផ្សាយភ្នាក់ងាររដ្ឋ និងសញ្ញាប័ណ្ណរដ្ឋបាលក្រុង (municipal bonds) ដែលធ្លាក់ចុះខ្លាំង — ជាទូទៅត្រូវបានផ្សារភ្ជាប់ជាមួយអសកម្មភាពនយោបាយថ្នាក់សហព័ន្ធលើគោលនយោបាយអាកាសធាតុ ក៏ដូចជាការកាត់បន្ថយថវិកាថ្នាក់រដ្ឋ និងក្រុងមួយចំនួនដែលធ្លាប់ជាអ្នកចេញផ្សាយធំសម្រាប់គម្រោងហេដ្ឋារចនាសម្ព័ន្ធសាធារណៈបៃតង។
អ្នកចេញផ្សាយ៖ ធនាគារ សាជីវកម្ម រដ្ឋាភិបាល E
ការបំបែកតាមប្រភេទអ្នកចេញផ្សាយបង្ហាញពីរចនាសម្ព័ន្ធទីផ្សារដែលពឹងផ្អែកលើវិស័យឯកជនច្រើនជាងវិស័យសាធារណៈ។ ស្ថាប័នហិរញ្ញវត្ថុ (ធនាគារពាណិជ្ជ ក្រុមហ៊ុនធានារ៉ាប់រង ធនាគារវិនិយោគ) កាន់កាប់ចំណែកធំបំផុតត្រឹម២៩%នៃការចេញផ្សាយសញ្ញាប័ណ្ណបៃតងសរុប — ជាទូទៅតាមរយៈការចេញផ្សាយ “covered bonds” ឬសញ្ញាប័ណ្ណសាជីវកម្មសម្រាប់ផ្តល់ហិរញ្ញប្បទានដល់ផលប័ត្រកម្ចីបៃតងផ្ទាល់ខ្លួន (ដូចជាកម្ចីអគារប្រកបដោយប្រសិទ្ធភាពថាមពល ឬកម្ចីរថយន្តអគ្គិសនី)។ សាជីវកម្មមិនមែនហិរញ្ញវត្ថុ — ក្រុមហ៊ុនថាមពល ក្រុមហ៊ុនឧស្សាហកម្ម ក្រុមហ៊ុនសាធារណូបភោគ — កាន់កាប់ចំណែក២៦% បន្ទាប់ទៀត។
ចំណុចគួរឲ្យចាប់អារម្មណ៍បំផុតគឺល្បឿនកំណើនរបស់ភ្នាក់ងាររដ្ឋ និងរដ្ឋាភិបាលកម្រិតជាតិ (sovereigns and agencies) — ទោះបីជាមិនទាន់ជាចំណែកទីផ្សារធំបំផុតក៏ដោយ ប្រភេទអ្នកចេញផ្សាយនេះកំពុងកើនឡើងលឿនជាងគេ គឺ+២២%និង+១៥%រៀងៗខ្លួនក្នុងកន្លះឆ្នាំដំបូងនៃឆ្នាំ២០២៦។ នេះឆ្លុះបញ្ចាំងពីរដ្ឋាភិបាលកាន់តែច្រើនប្រទេស ជាពិសេសនៅអឺរ៉ុប កំពុងប្រើប្រាស់ green bonds ជាមធ្យោបាយផ្តល់ហិរញ្ញប្បទានដល់ផែនការវិនិយោគហេដ្ឋារចនាសម្ព័ន្ធថាមពលថ្នាក់ជាតិ ខណៈពេលកសាងកេរ្តិ៍ឈ្មោះជាអ្នកខ្ចីប្រាក់ដែលមានទំនួលខុសត្រូវខាងបរិស្ថាន — ជារឿយៗអាចទាក់ទាញកម្រិតការប្រាក់ទាបជាងបន្តិច (“greenium”) ធៀបនឹងសញ្ញាប័ណ្ណធម្មតាមានលក្ខណៈស្រដៀងគ្នា។
| ស្ថាប័នហិរញ្ញវត្ថុ | ២៩% — ចំណែកធំបំផុត |
|---|---|
| សាជីវកម្មមិនមែនហិរញ្ញវត្ថុ | ២៦% |
| ភ្នាក់ងាររដ្ឋ (agencies) | កំណើន +២២% — លឿនបំផុត |
| រដ្ឋាភិបាលជាតិ (sovereigns) | កំណើន +១៥% |

ឧបករណ៍ថ្មី៖ Blue Bonds និង Sustainability-Linked Bonds ធ្លាក់ចុះ F
ក្រៅពី green bonds ខ្នាតធំ របាយការណ៍ Moody’s ក៏បង្ហាញពីនិន្នាការសំខាន់ពីរនៅក្នុងផ្នែកតូចជាងនៃទីផ្សារបំណុលចីរភាព។ ទីមួយ “blue bonds” — ប្រភេទសញ្ញាប័ណ្ណជំនាញដែលប្រើប្រាស់ថវិកាសម្រាប់គម្រោងការពារនិងស្តារមហាសមុទ្រ ធនធានទឹក និងសេដ្ឋកិច្ចសមុទ្រចីរភាព — កំពុងកើនឡើងយ៉ាងឆាប់រហ័សពីមូលដ្ឋានតូចខ្លាំង។ ការចេញផ្សាយ blue bonds ក្នុងកន្លះឆ្នាំដំបូងឆ្នាំ២០២៦ឈានដល់ប្រមាណ ៣.៧ ពាន់លានដុល្លារ — លើសពីការចេញផ្សាយសរុបទាំងមូលរបស់ឆ្នាំ២០២៥ (២.៦ ពាន់លានដុល្លារ) ហើយប្រមាណជិត៦ដងធៀបនឹងកម្រិតដូចគ្នាកាលពីឆ្នាំមុន — ទោះបីជាកម្រិតទុនសរុបនៅតែតូចខ្លាំងធៀបនឹង green bonds ក៏ដោយ។
ទីពីរ ជាការផ្ទុយគ្នាដ៏គួរឲ្យកត់សម្គាល់ “sustainability-linked bonds” (SLBs) — ប្រភេទសញ្ញាប័ណ្ណដែលភ្ជាប់អត្រាការប្រាក់ជាមួយនឹងការសម្រេចគោលដៅចីរភាពរបស់អ្នកខ្ចីប្រាក់ — កំពុងធ្លាក់ចុះខ្លាំង ប្រមាណ-៦៣%គិតចាប់ពីដើមឆ្នាំ ធ្លាក់ចុះមកត្រឹមប្រមាណ៣ពាន់លានដុល្លារប៉ុណ្ណោះក្នុងមួយត្រីមាស។ អ្នកវិភាគទីផ្សារភាគច្រើនផ្សារភ្ជាប់ការធ្លាក់ចុះនេះជាមួយការព្រួយបារម្ភជាប់លាប់ស្តីពី greenwashing — ដោយសារ SLBs ជារឿយៗត្រូវបានរិះគន់ថាមានគោលដៅចីរភាពមិនតឹងរឹងគ្រប់គ្រាន់ ឬពិន័យសម្រាប់ការមិនសម្រេចគោលដៅមានទំហំតូចពេកទើបមិនផ្តល់ការជម្រុញពិតប្រាកដ។
គម្រោង Solar Bonds អង់គ្លេស៖ ថាមពលព្រះអាទិត្យលើដំបូល G
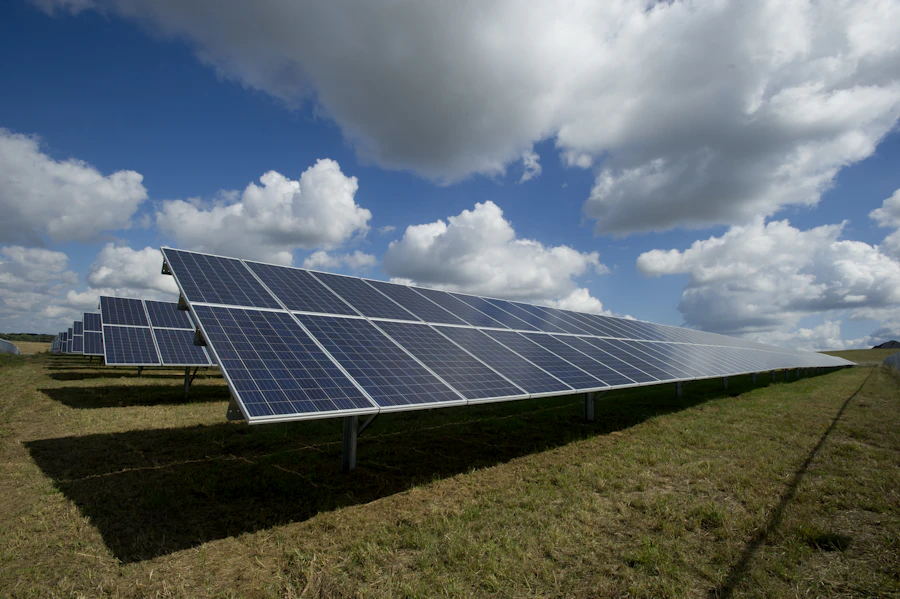
ជាឧទាហរណ៍រូបីធរណ៍មួយអំពីរបៀបដែលឧបករណ៍បំណុលបៃតងអាចត្រូវបានប្រើប្រាស់ដល់កម្រិតគ្រួសារ ស្ថាប័នស្រាវជ្រាវ Environmental Change Institute នៃសាកលវិទ្យាល័យ Oxford បានចេញផ្សាយការសិក្សានៅដើមខែកញ្ញា ២០២៦ គាំទ្រសំណើ “solar bonds” ដែលស្នើឡើងដោយវិទ្យាស្ថានគិតគូរនយោបាយ Common Wealth។ យោងតាមអ្នកស្រាវជ្រាវជាន់ខ្ពស់ខាងគោលនយោបាយថាមពល លោក Donal Brown គម្រោងនេះនឹងអនុញ្ញាតឲ្យរដ្ឋាភិបាលផ្តល់ហិរញ្ញប្បទានដំឡើងបន្ទះថាមពលព្រះអាទិត្យលើដំបូលផ្ទះដោយមិនតម្រូវឲ្យម្ចាស់ផ្ទះបង់ថ្លៃដំឡើងជាមុនឡើយ — ថវិកាវិញត្រូវបានសងត្រឡប់ជាបណ្តើរៗតាមរយៈវិក្កយបត្រថាមពលរបស់ខ្លួនរយៈពេលរហូតដល់២៥ឆ្នាំ។
ចំណុចច្នៃប្រឌិតបំផុតនៃសំណើនេះគឺ បំណុលនេះភ្ជាប់ជាមួយអចលនទ្រព្យខ្លួនឯង មិនមែនភ្ជាប់ជាមួយម្ចាស់ផ្ទះម្នាក់ៗឡើយ — មានន័យថា ប្រសិនបើផ្ទះត្រូវលក់ ការទូទាត់ត្រូវផ្ទេរទៅម្ចាស់ថ្មីជាមួយប្រព័ន្ធថាមពលព្រះអាទិត្យផងដែរ ដោយមិនតម្រូវឲ្យផ្ទៀងផ្ទាត់ឥណទាន (credit check) ណាមួយឡើយ — បើកទូលាយសិទ្ធិចូលរួមដល់គ្រួសារគ្រប់ជាន់ថ្នាក់ដែលមានដំបូលសមស្រប។ ប្រព័ន្ធថាមពលព្រះអាទិត្យខ្នាតគ្រួសារធម្មតាមួយប្រព័ន្ធនៅចក្រភពអង់គ្លេសមានតម្លៃដំឡើងប្រមាណ ៧,៦០០ផោន (ជិត៨,៨០០អឺរ៉ូ) ខណៈអ្នកស្រាវជ្រាវប៉ាន់ស្មានថា គ្រួសារអាចសន្សំបានរហូតដល់ ៨៣ផោនក្នុងមួយឆ្នាំលើវិក្កយបត្រថាមពល បន្ទាប់ពីសងបំណុលរួច — ខណៈគម្រោងពេញលេញអាចជួយបង្កើតការងារប្រមាណ៤២,០០០កន្លែងក្នុងវិស័យដំឡើងថាមពលព្រះអាទិត្យរហូតដល់ឆ្នាំ២០៣០តាមការប៉ាន់ស្មានរបស់សមាគមពាណិជ្ជកម្មថាមពលព្រះអាទិត្យ (Solar Trade Association)។
បច្ចុប្បន្នមានតែប្រហែល១០%នៃដំបូលអគារនៅអឺរ៉ុបប៉ុណ្ណោះដែលបំពាក់ប្រព័ន្ធថាមពលព្រះអាទិត្យ ខណៈអ្នកស្រាវជ្រាវប៉ាន់ស្មានថា ថាមពលព្រះអាទិត្យលើដំបូលអាចផ្គត់ផ្គង់រហូតដល់៤០%នៃតម្រូវការអគ្គិសនីអឺរ៉ុបសរុបត្រឹមឆ្នាំ២០៥០ — ប្រសិនបើឧបសគ្គថ្លៃដំឡើងជាមុនអាចដោះស្រាយបាន។ គម្រោង solar bonds តំណាងឲ្យគំរូថ្មីមួយដែលអាចត្រូវយកទៅអនុវត្តន៍នៅប្រទេសអឺរ៉ុបផ្សេងទៀត ជាផ្នែកបន្ថែមនៃឧបករណ៍ហិរញ្ញវត្ថុបៃតងខ្នាតតូចជាងសញ្ញាប័ណ្ណសាជីវកម្មឬរដ្ឋធម្មតា។
| អង្គភាពស្នើគម្រោង | Common Wealth (វិទ្យាស្ថានគិតគូរនយោបាយចក្រភពអង់គ្លេស) |
|---|---|
| ការស្រាវជ្រាវគាំទ្រ | Environmental Change Institute, University of Oxford (Donal Brown) |
| រយៈពេលសងបំណុល | រហូតដល់ ២៥ ឆ្នាំ — ភ្ជាប់ជាមួយអចលនទ្រព្យ |
| តម្លៃដំឡើងធម្មតា | ប្រមាណ ៧,៦០០ ផោន (ជិត ៨,៨០០ អឺរ៉ូ) |
| ការសន្សំប្រចាំឆ្នាំប៉ាន់ស្មាន | រហូតដល់ ៨៣ ផោន/ឆ្នាំក្នុងវិក្កយបត្រថាមពល |
| ការងារប៉ាន់ស្មានត្រឹមឆ្នាំ២០៣០ | ប្រមាណ ៤២,០០០ កន្លែង |
ឧបសគ្គទីផ្សារ៖ បទបញ្ជា តម្លៃចេញផ្សាយ Greenwashing H
ទោះបីជាទីផ្សារ green bond បន្តរីកចម្រើនក៏ដោយ ការវិភាគរួមគ្នារបស់ស្ថាប័នស្រាវជ្រាវថាមពល IEEFA (Institute for Energy Economics and Financial Analysis) និងវិទ្យាស្ថាន Common Wealth រកឃើញឧបសគ្គជាច្រើនដែលនៅតែរារាំងទីផ្សារពីការរីកចម្រើនកាន់តែឆាប់រហ័ស។ ឧបសគ្គទីមួយគឺភាពស្មុគស្មាញនៃបទបញ្ជា (regulatory complexity) — និយមន័យអ្វីដែលរាប់ជា “បៃតង” ខុសគ្នាខ្លាំងរវាងតំបន់ (EU Taxonomy អឺរ៉ុប, Green Bond Principles របស់ ICMA, ប្រព័ន្ធចាត់ថ្នាក់របស់ចិន) ដែលធ្វើឲ្យអ្នកចេញផ្សាយអន្តរជាតិពិបាកសម្រួលលក្ខខណ្ឌតាមតម្រូវការទីផ្សារនីមួយៗ។ ឧបសគ្គទីពីរគឺថ្លៃដើមចេញផ្សាយខ្ពស់ជាង — ដំណើរការផ្ទៀងផ្ទាត់ភាពស្របគម្រោង (second-party opinion, external review) បន្ថែមថ្លៃដើម និងពេលវេលាបន្ថែមធៀបនឹងសញ្ញាប័ណ្ណធម្មតា ដែលធ្វើឲ្យអ្នកចេញផ្សាយខ្នាតតូចជាច្រើនងាកចេញ។
ឧបសគ្គទីបីគឺកង្វល់ស្តីពី greenwashing ជាប់លាប់ — ករណីជាច្រើនកន្លងមកដែលថវិកាដែលដាក់ស្លាក “បៃតង” ត្រូវបានប្រើប្រាស់សម្រាប់គម្រោងដែលផលប៉ះពាល់បរិស្ថានមិនច្បាស់លាស់ ឬការវាយតម្លៃឯករាជ្យមិនតឹងរឹងគ្រប់គ្រាន់ បានធ្វើឲ្យវិនិយោគិនធំៗមួយចំនួនកាន់តែប្រុងប្រយ័ត្ន និងទាមទារភស្តុតាងច្បាស់លាស់ជាងមុន។ ការធ្លាក់ចុះខ្លាំងនៃ sustainability-linked bonds ដែលបានពិភាក្សាខាងលើ ត្រូវបានចាត់ទុកជាផលវិបាកផ្ទាល់នៃកង្វល់នេះ — ដោយវិនិយោគិនងាកទៅរកឧបករណ៍ “use-of-proceeds” ដែលកំណត់ថវិកាច្បាស់លាស់ជាងប្រភេទដែលភ្ជាប់ជាមួយសូចនាករលទ្ធផលទូទៅ។
- និយមន័យ “បៃតង” មិនស្របគ្នារវាងតំបន់ — ធ្វើឲ្យអ្នកចេញផ្សាយអន្តរជាតិពិបាកសម្រួល
- ថ្លៃដើមផ្ទៀងផ្ទាត់ខាងក្រៅបន្ថែម ធ្វើឲ្យសញ្ញាប័ណ្ណខ្នាតតូចមិនសមប្រយោជន៍
- កង្វល់ Greenwashing កាត់បន្ថយទំនុកចិត្តវិនិយោគិនលើឧបករណ៍មួយចំនួន
បរិបទធំ៖ ១លានលានដុល្លារ និងធនាគារអភិវឌ្ឍន៍ I
ដើម្បីយល់ពីទំហំពិតប្រាកដនៃទីផ្សារនេះ អង្គការស្រាវជ្រាវឯករាជ្យ Climate Bonds Initiative តាមដានទិន្នន័យប្រវត្តិសាស្ត្រយូរជាងគេ។ តាមទិន្នន័យរបស់អង្គការនេះ ទឹកប្រាក់សរុបនៃសញ្ញាប័ណ្ណ “GSS+” (green, social, sustainability, និងប្រភេទពាក់ព័ន្ធ) ដែលស្របតាមលក្ខណវិនិច្ឆ័យរបស់ខ្លួន បានកើនដល់ជាង៦.២លានលានដុល្លារជាប្រវត្តិសាស្ត្រកកកុញ — ជាចំណុចសំខាន់មួយក្នុងការវិវត្តទីផ្សារ។ ធនាគារអភិវឌ្ឍន៍ពហុភាគី (multilateral development banks) ដូចជា European Investment Bank និងធនាគារពិភពលោក បានកកកុញការចេញផ្សាយសរុបលើសពី១លានលានដុល្លាររួចទៅហើយ — កាន់កាប់ប្រមាណ៤៥%នៃទីផ្សារបំណុលចីរភាពដែលស្របលក្ខណវិនិច្ឆ័យសរុប — បញ្ជាក់ពីតួនាទីស្នូលរបស់ស្ថាប័នហិរញ្ញវត្ថុសាធារណៈក្នុងការដឹកនាំទីផ្សារនេះតាំងពីដំណាក់កាលដំបូង។
ការវិវត្តពីមូលដ្ឋានតូចប្រមាណ២.៦ពាន់លានដុល្លារក្នុងឆ្នាំ២០១២ រហូតដល់ត្រីមាសកំណត់ត្រា១៩៣ពាន់លានដុល្លារក្នុងឆ្នាំ២០២៦ តំណាងឲ្យកំណើនជាង៧០ដងក្នុងរយៈពេលប្រមាណ១៤ឆ្នាំ។ ប៉ុន្តែយោងតាម IEEFA ចន្លោះរវាងតម្រូវការហិរញ្ញប្បទានពិតប្រាកដសម្រាប់ការផ្លាស់ប្តូរថាមពលពិភពលោក និងទំហំបច្ចុប្បន្ននៃទីផ្សារ green bond (ប្រមាណ៣%នៃទីផ្សារបំណុលសកលសរុប) នៅតែធំសម្បើមណាស់។

ការប្រឈមអត្រាការប្រាក់ខ្ពស់ J
របាយការណ៍ Moody’s ចេញផ្សាយក្នុងបរិយាកាសដែលអត្រាការប្រាក់សកលកំពុងឡើងខ្ពស់ជាថ្មី — ធនាគារកណ្តាលអឺរ៉ុបទើបនឹងដំឡើងអត្រាការប្រាក់ជាលើកទីពីរក្នុងឆ្នាំនេះកាលពីសប្តាហ៍មុន ខណៈអត្រាការប្រាក់ត្រែសបូនរដ្ឋាភិបាលអាមេរិកអាយុ១០ឆ្នាំបានឡើងប៉ះជិត៥%ជាលើកដំបូងចាប់តាំងពីឆ្នាំ២០២៣។ អត្រាការប្រាក់ខ្ពស់មានផលប៉ះពាល់ពីរផ្នែកលើទីផ្សារ green bond ព្រមគ្នា។ ទីមួយ ថ្លៃដើមខ្ចីប្រាក់សរុបខ្ពស់ជាងសម្រាប់អ្នកចេញផ្សាយទាំងអស់ រួមទាំងអ្នកចេញផ្សាយ green bond ផងដែរ — ធ្វើឲ្យគម្រោងហេដ្ឋារចនាសម្ព័ន្ធថាមពលកកើតឡើងវិញដែលត្រូវការទុនដើមដ៏ធំមុនចាប់ផ្តើមផលិត (capital-intensive, front-loaded) កាន់តែពិបាកសម្រេចចិត្តវិនិយោគ ជាពិសេសគម្រោងខ្យល់សមុទ្រ ឬស្តុកថាមពលខ្នាតធំ។ ទីពីរ ជាចំណុចវិជ្ជមានដែលអ្នកវិភាគខ្លះលើកឡើង អត្រាការប្រាក់ខ្ពស់អាចធ្វើឲ្យវិនិយោគិនកាន់តែយកចិត្តទុកដាក់ចំពោះ “greenium” — គម្លាតអត្រាការប្រាក់ទាបជាងបន្តិចដែល green bonds ខ្លះទទួលបានធៀបនឹងសញ្ញាប័ណ្ណធម្មតា — ព្រោះក្នុងបរិយាកាសអត្រាការប្រាក់ខ្ពស់ ភាពខុសគ្នាបន្តិចនោះមានតម្លៃដុល្លារពិតប្រាកដកាន់តែច្រើន។
ជាក់ស្តែង ការធ្លាក់ចុះនៃការចេញផ្សាយភ្នាក់ងាររដ្ឋ និងរដ្ឋបាលក្រុងនៅអាមេរិកខាងជើងដែលបានពិភាក្សាខាងលើ អាចផ្សារភ្ជាប់ដោយផ្នែកមួយជាមួយបរិយាកាសអត្រាការប្រាក់ខ្ពស់។ ផ្ទុយទៅវិញ អឺរ៉ុបដែលមានក្របខ័ណ្ឌបទបញ្ជាច្បាស់លាស់ជាងហាក់ដូចជាទប់ទល់នឹងសម្ពាធអត្រាការប្រាក់បានប្រសើរជាង — ជាសញ្ញាថា ភាពច្បាស់លាស់នៃបទបញ្ជាអាចមានឥទ្ធិពលលើការសម្រេចចិត្តវិនិយោគិនខ្លាំងជាងចំណុចអត្រាការប្រាក់ដាច់ដោយឡែកទៅទៀត។
ទស្សនវិស័យឆ្នាំ២០២៦ដែលនៅសល់ K
អ្នកវិភាគទីផ្សារភាគច្រើនរំពឹងថា និន្នាការឆ្ពោះទៅរកអឺរ៉ុបនឹងបន្តរឹងមាំដល់ចុងឆ្នាំ ២០២៦ ជាពិសេសជាមួយកម្មវិធីអនុវត្ត EU Green Bond Standard កាន់តែទូលំទូលាយ និងកិច្ចប្រជុំអន្តរជាតិខាងអាកាសធាតុជិតមកដល់ដែលជាធម្មតាជំរុញឲ្យរដ្ឋាភិបាលចេញផ្សាយសញ្ញាប័ណ្ណបៃតងបន្ថែមមុនកិច្ចប្រជុំ ដើម្បីបង្ហាញការប្តេជ្ញាចិត្ត។ ចំពោះអាស៊ីប៉ាស៊ីហ្វិក សំណួរសំខាន់គឺថាតើការធ្លាក់ចុះ-៤២%ជាបាតដែលនឹងងើបឡើងវិញឆាប់ៗនេះ ឬជានិន្នាការរចនាសម្ព័ន្ធវែងជាងនេះ។ Moody’s មិនបានផ្តល់ការព្យាករណ៍ជាក់លាក់សម្រាប់ត្រីមាសបន្ទាប់ទេ។
សម្រាប់ការផ្លាស់ប្តូរថាមពលពិភពលោកជារួម និន្នាការសំខាន់បំផុតដែលគួរតាមដានមិនមែនជាលេខសរុប ១៩៣ពាន់លានដុល្លារខ្លួនឯងទេ ប៉ុន្តែជាសំណួរថាតើទីផ្សារហិរញ្ញវត្ថុបៃតងអាចរីកចម្រើនលឿនគ្រប់គ្រាន់ ដើម្បីបំពេញចន្លោះហិរញ្ញប្បទានធំសម្បើមដែលនៅសេសសល់ដែរឬទេ — ជាពិសេសនៅប្រទេសកំពុងអភិវឌ្ឍន៍ដែលមានតម្រូវការហេដ្ឋារចនាសម្ព័ន្ធថាមពលកកើតឡើងវិញធំបំផុត ប៉ុន្តែទទួលបានចំណែកទុនតិចបំផុតគិតត្រឹមបច្ចុប្បន្ន។ គម្រោងបែប “solar bonds” ដែលភ្ជាប់ថវិកាជាមួយអចលនទ្រព្យផ្ទាល់ អាចជាគំរូមួយក្នុងចំណោមគំរូជាច្រើនដែលព្យាយាមពង្រីកទីផ្សារហិរញ្ញវត្ថុបៃតងហួសពីសាជីវកម្មធំៗ និងរដ្ឋាភិបាល ទៅដល់កម្រិតគ្រួសារផ្ទាល់។