
បន្ទះឈីបទំនើបបំផុតរបស់ពិភពលោក — ហេតុអ្វីមានតែក្រុមហ៊ុនពីរបីប៉ុណ្ណោះដែលអាចផលិតបាន
គួរដឹង · ភូមិសាស្ត្រ-នយោបាយ (Geopolitics)
⚡ សង្ខេបក្នុង ៣០ វិនាទី
បន្ទះឈីបទំនើបបំផុតរបស់ពិភពលោកសុទ្ធតែឆ្លងកាត់ម៉ាស៊ីនមួយប្រភេទ ដែលផលិតដោយក្រុមហ៊ុនតែមួយគត់ក្នុងពិភពលោក គឺ ASML នៃប្រទេសហូឡង់។ តាមរបាយការណ៍របស់គណៈកម្មការពាណិជ្ជកម្មអន្តរជាតិសហរដ្ឋអាមេរិក (USITC) ឆ្នាំ ២០២៤ តៃវ៉ាន់កាន់កាប់សមត្ថភាពផលិតបន្ទះឈីបកម្រិតខ្ពស់បំផុត ៩២% របស់ពិភពលោក ខណៈ TSMC តែម្នាក់ឯងកាន់កាប់ទីផ្សាររោងចក្រជួល ៦៩.៩% ក្នុងឆ្នាំ ២០២៥ តាម TrendForce។ ម៉ាស៊ីនបោះពុម្ពពន្លឺ EUV ជំនាន់ថ្មីមួយគ្រឿងមានតម្លៃប្រហែល ៤០០ លានដុល្លារ ហើយសហរដ្ឋអាមេរិកទើបចំណាយ ៥២.៧ ពាន់លានដុល្លារ តាមរយៈ CHIPS Act ដើម្បីទាញការផលិតមួយផ្នែកមកវិញ។ អត្ថបទនេះពន្យល់ពីមូលហេតុដែលឧស្សាហកម្មនេះនៅតែប្រមូលផ្តុំតូចចង្អៀត អ្វីដែលរដ្ឋាភិបាលកំពុងធ្វើដើម្បីផ្លាស់ប្តូរវា និងរបៀបគោលនយោបាយត្រួតពិនិត្យការនាំចេញរវាងសហរដ្ឋអាមេរិក និងចិនកំពុងផ្លាស់ប្តូរក្នុងឆ្នាំ ២០២៦។
០១ពីខ្សាច់ដល់សៀគ្វី៖ ជំហានតែមួយដែលកំណត់អ្វីៗទាំងអស់
ការផលិតបន្ទះឈីបចាប់ផ្តើមពីស៊ីលីកុនចម្រាញ់ស្អាតជាទម្រង់ស្នូល ដែលកាត់ជាចានស្តើងហៅថា wafer។ ពី wafer ទទេមួយ ទៅជាបន្ទះឈីបដែលដំណើរការបាន ត្រូវឆ្លងកាត់ជំហានរាប់រយ រួមមានការដុត ការដាក់ស្រទាប់សម្ភារៈ ការចាក់អ៊ីយ៉ុង និងការសម្អាត។ ប៉ុន្តែជំហានតែមួយដែលកំណត់ថាតើក្រុមហ៊ុនណាមួយអាចទៅដល់កម្រិតទំនើបបំផុតបានឬអត់ គឺការបោះពុម្ពរូបភាព (photolithography) — ការចាំងពន្លឺឆ្លងកាត់ម៉ាស់ដែលមានលំនាំសៀគ្វី ដើម្បីឆ្លាក់រូបភាពនោះលើផ្ទៃ wafer ដែលគ្របដោយសារធាតុប្រតិកម្មនឹងពន្លឺ (photoresist)។
ជំហាននេះមិនត្រូវធ្វើតែម្តងទេ។ បន្ទះឈីបទំនើបមួយអាចមានស្រទាប់សៀគ្វីរហូតដល់ជាង ១០០ ស្រទាប់ ហើយស្រទាប់ខ្លះត្រូវការឆ្លងកាត់ម៉ាស៊ីនបោះពុម្ពច្រើនដងដើម្បីទទួលបានភាពច្បាស់គ្រប់គ្រាន់។ រាល់ដងដែលក្រុមហ៊ុនចង់បង្រួមទំហំធាតុសៀគ្វីឲ្យតូចជាង ដើម្បីផ្គាប់ចរន្តអគ្គិសនីច្រើនជាងលើផ្ទៃដូចគ្នា ពួកគេត្រូវការពន្លឺដែលមានរលកខ្លីជាង។ នេះជាមូលហេតុដែលឧស្សាហកម្មបានផ្លាស់ប្តូរប្រភពពន្លឺជាបន្តបន្ទាប់ — ពី deep ultraviolet (DUV) ចាស់ទៅ extreme ultraviolet (EUV) ថ្មី — ជារៀងរាល់ដងដែលរូបវិទ្យានៃពន្លឺចាស់លែងគ្រប់គ្រាន់ទៀតហើយ។
ការយល់ដឹងចំណុចនេះជាមូលដ្ឋានសម្រាប់អត្ថបទទាំងមូល៖ នៅពេលនរណាម្នាក់និយាយថា “ក្រុមហ៊ុននេះនាំមុខ” ឬ “ប្រទេសនេះជិតឈានដល់” ភាគច្រើនពួកគេកំពុងសំដៅលើសមត្ថភាពបោះពុម្ពរូបភាពកម្រិតខ្ពស់បំផុត — ហើយសមត្ថភាពនោះសង្កត់ធ្ងន់លើម៉ាស៊ីនមួយប្រភេទដែលមានក្រុមហ៊ុនតែមួយគត់ផលិត។
០២EUV៖ ពន្លឺដែលពិបាកបំផុតក្នុងការបង្កើត
ពន្លឺ EUV មានប្រវែងរលកត្រឹមតែ ១៣.៥ ណាណូម៉ែត្រ ខ្លីជាងពន្លឺមើលឃើញរាប់សិបដង។ រលកខ្លីបែបនេះអនុញ្ញាតឲ្យបោះពុម្ពលំនាំសៀគ្វីតូចជាងមុនច្រើន ប៉ុន្តែក៏បង្កបញ្ហារូបវិទ្យាថ្មីទាំងស្រុងផងដែរ៖ សារធាតុស្ទើរតែទាំងអស់ — រួមទាំងខ្យល់ និងកញ្ចក់ធម្មតា — ស្រូបយកពន្លឺ EUV។ នេះមានន័យថាម៉ាស៊ីនត្រូវដំណើរការក្នុងស្មូន (vacuum) ពេញលេញ ហើយមិនអាចប្រើឡិនកញ្ចក់ធម្មតាដើម្បីបត់ពន្លឺបានទេ — ត្រូវប្រើកញ្ចក់ឆ្លុះ (mirror) ដែលមានស្រទាប់រាប់សិបជំនួសវិញ។
ប្រភពពន្លឺខ្លួនឯងក៏ជាបញ្ហាធំមួយ។ ម៉ាស៊ីនបាញ់តំណក់លោហធាតុសំណ (tin) ដ៏តូចមួយចូលទៅក្នុងបន្ទប់សូន្យ រួចបាញ់ឡាស៊ែរពីរដងជាប់គ្នា — ដងទីមួយធ្វើឲ្យតំណក់នោះរាបស្មើ ដងទីពីរធ្វើឲ្យវាកម្តៅដល់ស្ថានភាពប្លាស្មាដែលបញ្ចេញពន្លឺ EUV។ ដំណើរការនេះកើតឡើងរាប់ម៉ឺនដងក្នុងមួយវិនាទី។ តាមរបាយការណ៍ Tom’s Hardware ខែកុម្ភៈ ២០២៦ ASML កំពុងអភិវឌ្ឍប្រភពពន្លឺជំនាន់ថ្មីដែលបាញ់តំណក់សំណដល់ ១០០,០០០ ដងក្នុងមួយវិនាទី ដោយប្រើឡាស៊ែរបីជីពជាប់គ្នា ដើម្បីទាញកម្លាំងពន្លឺដល់ ១,០០០ វ៉ាត់ និងបង្កើនល្បឿនផលិត wafer ដល់ ៣៣០ សន្លឹកក្នុងមួយម៉ោង ត្រឹមឆ្នាំ ២០៣០។
ការបាត់បង់ពន្លឺកើតឡើងពីព្រោះកញ្ចក់ឆ្លុះនីមួយៗស្រូបយកពន្លឺប្រហែល ៣០% រាល់ការឆ្លុះម្តង។ ជាមួយផ្ទៃឆ្លុះចំនួន ១១ ក្នុងផ្លូវរបស់ពន្លឺ — ចាប់ពីកញ្ចក់ប្រមូលផ្តុំរហូតដល់កញ្ចក់ចាំង — មានតែប្រហែល ២% នៃពន្លឺដើមប៉ុណ្ណោះដែលទៅដល់ wafer ចុងក្រោយ តាមទិន្នន័យបច្ចេកទេសដែលបូកសរុបនៅលើ Wikipedia (Extreme ultraviolet lithography)។ នេះជាមូលហេតុមួយដែលម៉ាស៊ីន EUV ត្រូវការថាមពលច្រើន និងតម្លៃថ្លៃ៖ ដើម្បីទទួលបានពន្លឺគ្រប់គ្រាន់នៅចុងផ្លូវ ត្រូវផលិតពន្លឺច្រើនដងលើសពីអ្វីដែលប្រើប្រាស់ជាក់ស្តែង។
០៣ASML៖ ក្រុមហ៊ុនតែមួយគត់ដែលអាចផលិតម៉ាស៊ីននេះ
ក្រុមហ៊ុន ASML នៃប្រទេសហូឡង់ គឺជាក្រុមហ៊ុនតែមួយគត់ក្នុងពិភពលោកដែលផលិត និងលក់ម៉ាស៊ីនបោះពុម្ព EUV សម្រាប់ការផលិតបន្ទះឈីបជាមធ្យោបាយពាណិជ្ជកម្ម។ នេះមិនមែនជាការនាំមុខទីផ្សារធម្មតាទេ — វាជាការគ្មានដៃគូប្រកួតប្រជែងផ្ទាល់តែម្តង។ ក្រុមហ៊ុនផ្សេងទៀតធ្លាប់ព្យាយាមអភិវឌ្ឍបច្ចេកវិទ្យា EUV ដូចជា Nikon និង Canon នៃប្រទេសជប៉ុន ប៉ុន្តែបានដកខ្លួនចេញពីការប្រកួតប្រជែងផ្នែកនេះជាយូរមកហើយ ទុកឲ្យ ASML គ្រប់គ្រងទីផ្សារ EUV ទាំងស្រុង។
ភាពគ្មានដៃគូនេះឆ្លុះបញ្ចាំងតម្លៃ។ ម៉ាស៊ីន EUV ស្តង់ដារធ្លាប់មានតម្លៃប្រហែល ២០០ លានដុល្លារកាលពីឆ្នាំ ២០២២ តាមរបាយការណ៍ CNBC ប៉ុន្តែជំនាន់ថ្មីបំផុតហៅថា High-NA (Twinscan EXE) ដែលមានទំហំចាំងធំជាង និងភាពច្បាស់ខ្ពស់ជាង មានតម្លៃប្រហែល ៣៨០ ដល់ ៤០០ លានដុល្លារក្នុងមួយគ្រឿង តាមរបាយការណ៍ TechPowerUp និង TechSpot ឆ្នាំ ២០២៦។ ក្រុមហ៊ុនធំៗបានកម្មង់រួចហើយចន្លោះ ១០ ទៅ ២០ គ្រឿង។ ម៉ាស៊ីនម្នាក់ៗមានទម្ងន់ជាង ១៥០ តោន ត្រូវការយន្តហោះដឹកជញ្ជូនច្រើនជើង និងចំណាយពេលដំឡើងជាច្រើនសប្តាហ៍នៅរោងចក្រម្ចាស់។
| ចំណូលសុទ្ធ ASML ២០២៥ | ៣២.៧ ពាន់លានអឺរ៉ូ · ចំណេញសុទ្ធ ៩.៦ ពាន់លានអឺរ៉ូ |
| ចំណែក EUV ក្នុងចំណូលប្រព័ន្ធសុទ្ធ | ៤៨% (កើន ៣៩% ធៀបនឹងឆ្នាំមុន) |
| ចំនួនប្រព័ន្ធបោះពុម្ពលក់សរុប ២០២៥ | ៣០០ គ្រឿង · ការដឹកជញ្ជូន EUV កើន ៩% |
| ព្យាករណ៍ចំណូល ២០២៦ | ៣៤ ដល់ ៣៩ ពាន់លានអឺរ៉ូ |
សូម្បីតែ ASML ខ្លួនឯងក៏ពឹងផ្អែកលើអ្នកផ្គត់ផ្គង់ដែលមានតែពីរបីដែរ។ កញ្ចក់ឆ្លុះដែលមានភាពត្រឹមត្រូវខ្ពស់បំផុតក្នុងពិភពលោក ផលិតដោយក្រុមហ៊ុន Carl Zeiss SMT នៃប្រទេសអាល្លឺម៉ង់ តែម្នាក់ឯង ចំណែកប្រភពពន្លឺឡាស៊ែរដែលបង្កើតប្លាស្មាសំណ ជាបច្ចេកវិទ្យាដែល ASML ទិញយកមកតាមរយៈការទិញក្រុមហ៊ុន Cymer នៃសហរដ្ឋអាមេរិកក្នុងឆ្នាំ ២០១៣។ នេះមានន័យថា សូម្បីតែម៉ាស៊ីនតែមួយគត់ក៏ត្រូវការចំណុចតូចចង្អៀតជាច្រើនត្រូវផ្គូផ្គងគ្នាដើម្បីដំណើរការបានដែរ — ការគ្មានដៃគូនៅកម្រិតម៉ាស៊ីនចុងក្រោយ គ្រាន់តែជាចំណុចមើលឃើញច្បាស់បំផុតនៃច្រវ៉ាក់ផ្គត់ផ្គង់ដែលចង្អៀតជាបន្តបន្ទាប់។
អតិថិជនរបស់ ASML ចំពោះម៉ាស៊ីន EUV ក៏មានចំនួនតិចដែរ។ សម្រាប់ការផលិតឈីបឡូជីខលកម្រិតខ្ពស់ មានតែ TSMC, Samsung និង Intel ប៉ុណ្ណោះដែលដំណើរការផលិតកម្មដ៏ធំដោយប្រើ EUV ខណៈក្រុមហ៊ុនផលិត DRAM ដូចជា SK hynix និង Micron ក៏ចាប់ផ្តើមប្រើ EUV សម្រាប់ស្រទាប់លំបាកបំផុតរបស់ខ្លួនផងដែរ។ នេះមានន័យថាទីផ្សារម៉ាស៊ីនដែលកំណត់អនាគតបច្ចេកវិទ្យាពិភពលោក ពឹងផ្អែកលើទំនាក់ទំនងអាជីវកម្មរវាងក្រុមហ៊ុនប្រហែលកន្លះដួន។
០៤គំរូ “រោងចក្រជួល”៖ របៀបដែល TSMC ផ្លាស់ប្តូរឧស្សាហកម្មទាំងមូល
មុនឆ្នាំ ១៩៨៧ ក្រុមហ៊ុនផលិតឈីបភាគច្រើនជា “IDM” (Integrated Device Manufacturer) — ពួកគេទាំងរចនា និងផលិតឈីបផ្ទាល់ខ្លួន ដូចជា Intel និង Texas Instruments។ ការចាប់ផ្តើមអាជីវកម្មថ្មីមួយក្នុងវិស័យនេះមានតម្លៃថ្លៃខ្លាំង ព្រោះក្រុមហ៊ុនត្រូវសាងសង់រោងចក្រផ្ទាល់ខ្លួន។ ក្នុងឆ្នាំ ១៩៨៧ លោក Morris Chang បានបង្កើត Taiwan Semiconductor Manufacturing Company (TSMC) ជាក្រុមហ៊ុនដំបូងគេដែលផលិតឈីបឲ្យក្រុមហ៊ុនផ្សេងទាំងស្រុង ដោយខ្លួនឯងមិនរចនាផលិតផលផ្ទាល់ខ្លួនសោះ។
ការញែកនេះបានបង្កើតគំរូអាជីវកម្មទីបីមួយ ហៅថា “fabless” — ក្រុមហ៊ុនរចនាឈីបតែប៉ុណ្ណោះ ដោយជួល TSMC ឬរោងចក្រជួលផ្សេងទៀតឲ្យផលិត។ NVIDIA, Qualcomm, AMD និង Apple សុទ្ធតែជាក្រុមហ៊ុន fabless — ពួកគេរចនាឈីប ប៉ុន្តែមិនមានរោងចក្រផលិតផ្ទាល់ខ្លួនទេ។ សព្វថ្ងៃវិស័យនេះមានគំរូបីប្រភេទប្រកួតគ្នា៖ IDM (ខ្លះទាំងរចនា ទាំងផលិត ដូចជា Samsung និង Intel) រោងចក្រជួល (ផលិតឲ្យអ្នកដទៃ ដូចជា TSMC, UMC, GlobalFoundries, SMIC) និង fabless (រចនាតែម្យ៉ាង)។
ការចាប់ផ្តើមរបស់ TSMC ក៏ជាចំណុចដែលកំណត់ភូមិសាស្ត្រនៃឧស្សាហកម្មនេះផងដែរ — ដោយសារតែក្រុមហ៊ុនរោងចក្រជួលដំបូងគេ និងធំបំផុត កកើតឡើងនៅតៃវ៉ាន់ ការវិនិយោគជំនាញ ចំណេះដឹង និងខ្សែសង្វាក់ផ្គត់ផ្គង់ជុំវិញការផលិតកម្រិតខ្ពស់ក៏ប្រមូលផ្តុំនៅទីនោះជាបន្តបន្ទាប់អស់រយៈពេលជិត ៤០ ឆ្នាំ។
០៥TSMC កាន់កាប់ការផលិតកម្រិតខ្ពស់
តាមទិន្នន័យរបស់ TrendForce ដែលរាយការណ៍ដោយ Taipei Times ខែមីនា ២០២៦ TSMC កាន់កាប់ចំណែកទីផ្សាររោងចក្រជួលសកលចំនួន ៦៩.៩% ក្នុងឆ្នាំ ២០២៥ កើនពី ៦៤.៤% ក្នុងឆ្នាំ ២០២៤។ ក្រុមហ៊ុនទទួលបានចំណូល ១២២.៥៤ ពាន់លានដុល្លារ កើន ៣៦.១% ធៀបនឹងឆ្នាំមុន ដែលជាកំណើនច្រើនជាងគូប្រកួតទាំងអស់រួមគ្នា។ Samsung Electronics ជាចំណាត់ថ្នាក់ទីពីរ មានចំណែកត្រឹមតែ ៧.២% ធ្លាក់ចុះ ៣.៩% ខណៈ SMIC (៥.៣២%) UMC (៤.៣៥%) និង GlobalFoundries (៣.៨៧%) នៅឆ្ងាយពី TSMC ជាច្រើន។
ចំណុចសំខាន់មួយទៀតគឺការចែកចាយផ្ទៃក្នុងអាជីវកម្មរបស់ TSMC ខ្លួនឯង។ តាមការវិភាគរបស់ Silicon Canals ដែលដកស្រង់ទិន្នន័យហិរញ្ញវត្ថុរបស់ក្រុមហ៊ុន ឈីបកម្រិត 7nm និងលើសពីនេះ (ពោលគឺកម្រិតទំនើបជាង) បានបង្កើតបានជា ៧៤% នៃចំណូល wafer សរុបរបស់ TSMC ក្នុងឆ្នាំ ២០២៥ — មានន័យថាអាជីវកម្មចម្បងរបស់ក្រុមហ៊ុនកាន់តែផ្តោតលើគែមទំនើបបំផុតកាន់តែខ្លាំង។
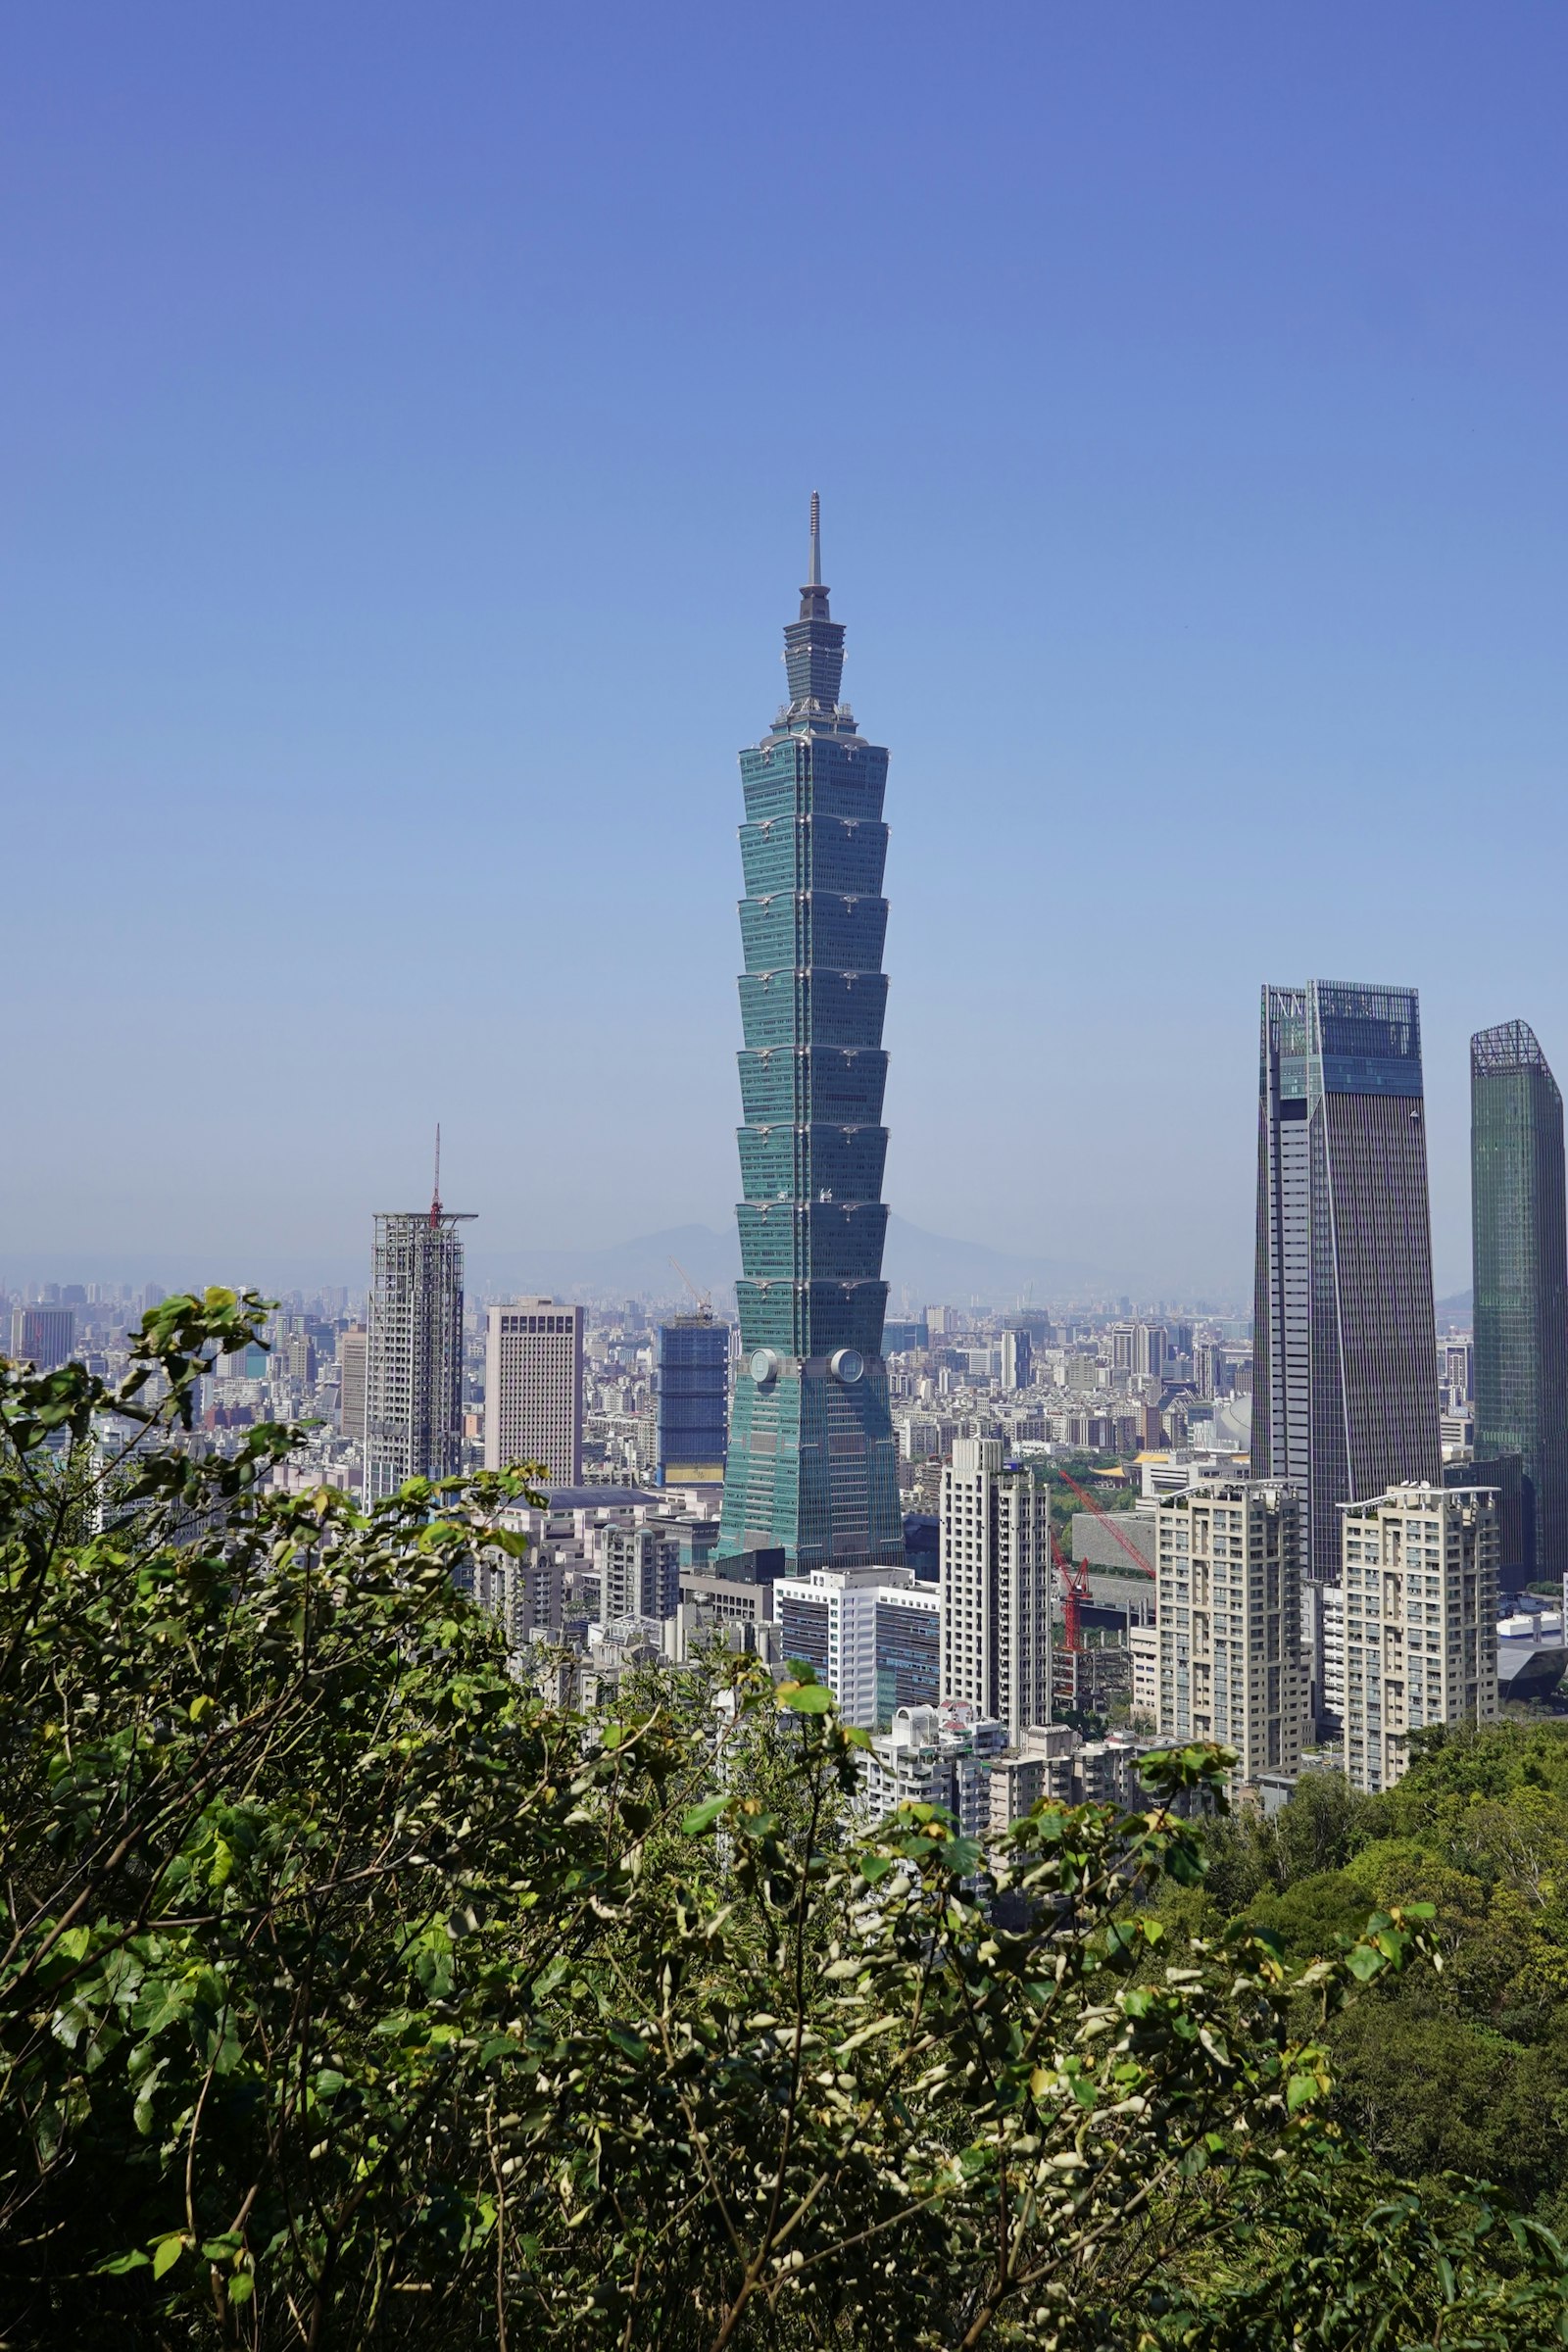
០៦ការប្រមូលផ្តុំភូមិសាស្ត្រ៖ ឡូជីខលនៅតៃវ៉ាន់ សតិនៅកូរ៉េខាងត្បូង
ឈីបមានពីរប្រភេទធំៗ៖ ឡូជីខល (logic — ដំណើរការគណនា ដូចជា CPU និង GPU) និងសតិ (memory — ផ្ទុកទិន្នន័យ ដូចជា DRAM និង NAND)។ ទាំងពីរប្រភេទប្រមូលផ្តុំតាមភូមិសាស្ត្រខុសគ្នា។ សម្រាប់ឡូជីខលកម្រិតទំនើបបំផុត តាមរបាយការណ៍ USITC ខែកុម្ភៈ ២០២៤ តៃវ៉ាន់កាន់កាប់សមត្ថភាពផលិត ៩២% របស់ពិភពលោក។ សម្រាប់សតិ DRAM វិញ កូរ៉េខាងត្បូងគ្រប់គ្រង — តាមទិន្នន័យ Omdia និង TrendForce ដែលរាយការណ៍ដោយ Tech Times ខែមិថុនា ២០២៦ Samsung កាន់ចំណែក ៣៨.៦% និង SK hynix ២៨.៨% ក្នុងត្រីមាសទី ១ ឆ្នាំ ២០២៦ សរុបជាង ៦៧% រួមគ្នាមកពីក្រុមហ៊ុនកូរ៉េពីរប៉ុណ្ណោះ។
| ឡូជីខលកម្រិតទំនើបបំផុត | តៃវ៉ាន់ ៩២% (USITC, ២០២៤) |
| ចំណែក DRAM Samsung | ៣៨.៦% (Omdia, ត្រីមាស ១ ២០២៦) |
| ចំណែក DRAM SK hynix | ២៨.៨% (Omdia, ត្រីមាស ១ ២០២៦) |
| ចំណែក DRAM កូរ៉េខាងត្បូងសរុប | ~៦៧.៤% |
ជាងនេះទៅទៀត ការផ្លាស់ទីការផលិតកម្រិតទំនើបបំផុតទៅកន្លែងថ្មីមិនមែនជារឿងសាមញ្ញទេ ព្រោះចំណាយធំខ្លាំង។ គម្រោងតែមួយអាចមានតម្លៃរាប់ដប់ពាន់លានដុល្លារ — ដូចជារោងចក្រ Samsung នៅ Taylor រដ្ឋ Texas ដែលមានតម្លៃប្រហែល ៤៤ ពាន់លានដុល្លារ ឬគម្រោង TSMC Arizona ទាំងមូល (រួមទាំងផែនការពង្រីកអនាគត) ដែលមានតម្លៃប្រមាណ ១៦៥ ពាន់លានដុល្លារ តាមប្រភពឧស្សាហកម្មផ្សេងៗ។ ការប្រមូលផ្តុំនេះមិនមែនចៃដន្យទេ។ រដ្ឋាភិបាលទាំងតៃវ៉ាន់ និងកូរ៉េខាងត្បូងបានវិនិយោគគោលនយោបាយឧស្សាហកម្មយ៉ាងសកម្មតាំងពីទសវត្សរ៍ ១៩៧០-១៩៨០ ដើម្បីទាក់ទាញ និងអភិវឌ្ឍឧស្សាហកម្មនេះ ដោយផ្តល់ជំនួយថវិកា ការបណ្តុះបណ្តាលកម្លាំងពលកម្ម និងហេដ្ឋារចនាសម្ព័ន្ធ។ នៅពេលឧស្សាហកម្មចាប់ផ្តើមរីកចម្រើន ឥទ្ធិពលនៃការប្រមូលផ្តុំ (agglomeration) — ចំណេះដឹង អ្នកផ្គត់ផ្គង់ឧបករណ៍ និងកម្លាំងពលកម្មជំនាញ — ធ្វើឲ្យការស្ថាបនារោងចក្រថ្មីៗនៅកន្លែងជិតៗគ្នាមានប្រសិទ្ធភាពជាងការចាប់ផ្តើមឡើងវិញនៅកន្លែងផ្សេង។
០៧CHIPS Act៖ ការប៉ុនប៉ងរបស់សហរដ្ឋអាមេរិកទាញការផលិតមកវិញ
ថ្ងៃទី ៩ សីហា ២០២២ សហរដ្ឋអាមេរិកបានចុះហត្ថលេខាលើច្បាប់ CHIPS and Science Act ដែលផ្តល់ថវិកា ៥២.៧ ពាន់លានដុល្លារសរុប — តាមឯកសារព័ត៌មានផ្លូវការរបស់ NIST ខែមីនា ២០២៤ ក្នុងនោះ ៣៩ ពាន់លានដុល្លារសម្រាប់ការវិនិយោគរោងចក្រ និងឧបករណ៍ ហើយ ១១ ពាន់លានដុល្លារសម្រាប់ការស្រាវជ្រាវ។ ការផ្តល់មូលនិធិសំខាន់ៗរួមមាន Intel ៧.៨៦ ពាន់លានដុល្លារ TSMC ៦.៦ ពាន់លានដុល្លារ Micron ៦.២ ពាន់លានដុល្លារ (សម្រាប់រោងចក្រ DRAM នៅ Idaho និង New York) និង Samsung ៤.៧៥ ពាន់លានដុល្លារ។ ភាគច្រើននៃមូលនិធិទាំងនេះមានលក្ខខណ្ឌ — ត្រូវផ្សារភ្ជាប់ជាមួយកិច្ចព្រមព្រៀងចែករំលែកប្រាក់ចំណេញលើសកម្រិត និងការហាមឃាត់មិនឲ្យពង្រីកសមត្ថភាពផលិតនៅចិនក្នុងរយៈពេលកំណត់ណាមួយ។
ស្ថានភាពរោងចក្រនីមួយៗខុសគ្នាខ្លាំង តាមរបាយការណ៍ដើមខែមករា ២០២៦៖ រោងចក្រ Intel Fab 52 នៅរដ្ឋ Arizona ចូលដំណើរការផលិតកម្រិតធំ ដោយប្រើដំណើរការ Intel 18A ដែលជាលើកទីមួយដែលរោងចក្រនៅសហរដ្ឋអាមេរិកឈានដល់កម្រិតជិត 2nm។ ប៉ុន្តែគម្រោង Intel នៅរដ្ឋ Ohio ត្រូវពន្យារពេលជាថ្មីម្តងទៀតដល់ឆ្នាំ ២០៣០ តាមរបាយការណ៍ដើមខែមករា ២០២៦ — ជាការពន្យារពេលច្រើនលើកចាប់តាំងពីគម្រោងចាប់ផ្តើម។ រោងចក្រទី ១ របស់ TSMC នៅ Arizona ដំណើរការពេញសមត្ថភាពផលិតឈីប 4nm និង 5nm ដោយអត្រាជោគជ័យលើសពី ៩២% ខណៈរោងចក្រទី ២ សាងសង់រួចរាល់ ហើយកំណត់ដំឡើងឧបករណ៍សម្រាប់ 3nm និង 2nm ត្រឹមឆ្នាំ ២០២៧។ រោងចក្រ Samsung នៅ Taylor រដ្ឋ Texas ត្រូវពន្យារពេលការផលិតកម្រិតធំច្រើនដងបន្ទាប់ពីផ្លាស់ប្តូរទៅប្រើបច្ចេកវិទ្យា 2nm Gate-All-Around ដោយកាលបរិច្ឆេទថ្មីបំផុតប្រែប្រួលរវាងចុងឆ្នាំ ២០២៦ ដល់ ២០២៧ តាមប្រភពផ្សេងគ្នា។
តាមការប៉ាន់ស្មានមួយចំនួន (ជាការព្យាករណ៍ មិនមែនការធានា) សហរដ្ឋអាមេរិកអាចឈានដល់ប្រហែល ២០% នៃការផលិតឈីបឡូជីខលកម្រិតទំនើបបំផុតរបស់ពិភពលោកត្រឹមឆ្នាំ ២០៣០ កើនពី ០% ក្នុងឆ្នាំ ២០២២។ ទោះជាយ៉ាងណា តួលេខនេះមកពីការវិភាគព័ត៌មានមួយ មិនមែនការធានាផ្លូវការណាមួយឡើយ ហើយប្រវត្តិនៃការពន្យារពេលរោងចក្រច្រើនកន្លងមកបង្ហាញថាកាលវិភាគបែបនេះងាយផ្លាស់ប្តូរ។
០៨អឺរ៉ុប និងជប៉ុនក៏ព្យាយាមដែរ ដោយលទ្ធផលខុសគ្នា
សហភាពអឺរ៉ុបប្រកាសច្បាប់ European Chips Act ដោយកំណត់គោលដៅឲ្យបានឯកសណ្ឋានពីរដងនៃចំណែកទីផ្សារឈីបសកលរបស់ខ្លួនដល់ ២០% ត្រឹមឆ្នាំ ២០៣០ — តាមសេចក្តីថ្លែងការណ៍ផ្លូវការរបស់គណៈកម្មការអឺរ៉ុប ដោយប្រមូលថវិកាសាធារណៈ និងឯកជនជាង ៤៣ ពាន់លានអឺរ៉ូ។ ខែតុលា ២០២៥ គណៈកម្មការបានផ្តល់ស្ថានភាព “រោងចក្រផលិតរួម” (Integrated Production Facility) ដល់គម្រោងចំនួន ៤ ជាលើកដំបូង រួមទាំងគម្រោង ESMC នៅទីក្រុង Dresden ប្រទេសអាល្លឺម៉ង់ ជាសហការរវាង TSMC, Bosch, Infineon និង NXP។
នៅជប៉ុន ក្រុមហ៊ុនថ្មីមួយឈ្មោះ Rapidus ត្រូវបានបង្កើតឡើងជាមួយការគាំទ្ររដ្ឋាភិបាល ដោយមានគោលដៅផលិតឈីប 2nm ត្រឹមឆ្នាំ ២០២៧។ តាមសេចក្តីប្រកាសរបស់ក្រុមហ៊ុនផ្ទាល់ Rapidus ទទួលបានមូលនិធិសរុប ២៦៧.៦ ពាន់លានយ៉េនពីរដ្ឋាភិបាលជប៉ុន និងក្រុមហ៊ុនឯកជនរួមគ្នា។ ខុសពី CHIPS Act ដែលផ្តោតលើការទាក់ទាញក្រុមហ៊ុនធំៗចាស់ៗឲ្យសាងសង់រោងចក្រថ្មី យុទ្ធសាស្ត្ររបស់ជប៉ុនផ្តោតលើការបង្កើតក្រុមហ៊ុនផលិតកម្រិតទំនើបថ្មីទាំងស្រុងមួយ ដែលមិនធ្លាប់មានបទពិសោធន៍ផលិតកម្មពាណិជ្ជកម្មពីមុនមកទេ — ជាការភ្នាល់ខ្ពស់ជាងគេក្នុងចំណោមកិច្ចខិតខំប្រឹងប្រែងឧស្សាហកម្មទាំងអស់នេះ។
០៩វិធានការត្រួតពិនិត្យការនាំចេញ៖ យន្តការគោលនយោបាយ
ការគ្រប់គ្រងការនាំចេញឈីប និងឧបករណ៍ផលិតឈីបកម្រិតខ្ពស់របស់សហរដ្ឋអាមេរិកអនុវត្តតាមរយៈការិយាល័យ Bureau of Industry and Security (BIS) នៃក្រសួងពាណិជ្ជកម្ម។ យន្តការចម្បងមានពីរ៖ ការដាក់ក្រុមហ៊ុនជាក់លាក់ចូល “បញ្ជីអង្គភាព” (Entity List) ដែលតម្រូវឲ្យមានអាជ្ញាប័ណ្ណពិសេសមុននឹងនាំចេញផលិតផលមកពីសហរដ្ឋអាមេរិកឲ្យពួកគេ និងច្បាប់ “ផលិតផលបរទេសផ្ទាល់” (Foreign Direct Product Rule) ដែលពង្រីកយុត្តាធិការរបស់សហរដ្ឋអាមេរិកទៅលើផលិតផលដែលផលិតនៅប្រទេសផ្សេង ប៉ុន្តែប្រើប្រាស់បច្ចេកវិទ្យា ឬឧបករណ៍ដើមកំណើតអាមេរិកសំខាន់ៗ។
ច្បាប់ “ផលិតផលបរទេសផ្ទាល់” ដែលអនុវត្តលើឧបករណ៍ផលិតឈីបជាលើកដំបូង ត្រូវបានប្រកាសក្នុងខែតុលា ២០២២ ជាការគ្រប់គ្រងទូលំទូលាយបំផុតមួយចាប់តាំងពីមានច្បាប់នេះមក។ ច្បាប់នេះជាមូលហេតុដែលរដ្ឋាភិបាលហូឡង់ បានតម្រូវឲ្យ ASML ស្នើសុំអាជ្ញាប័ណ្ណនាំចេញពីរដ្ឋាភិបាលហូឡង់ផ្ទាល់ សម្រាប់ម៉ាស៊ីនបោះពុម្ព DUV កម្រិតខ្ពស់មួយចំនួនទៅកាន់ចិន ដោយស្របតាមសំណើពីសហរដ្ឋអាមេរិក ចាប់ពីឆ្នាំ ២០២៤ តាមសេចក្តីថ្លែងការណ៍ផ្លូវការរបស់ ASML ខ្លួនឯង។ បន្ទាប់ពីនោះ ASML បានឈប់បង្ហាញលម្អិតការលក់ជាក់លាក់ទៅកាន់ចិនក្នុងរបាយការណ៍សាធារណៈរបស់ខ្លួន។
១០អ្វីកំពុងផ្លាស់ប្តូរក្នុងឆ្នាំ ២០២៦៖ ការសម្រាល និងការតឹងរឹងក្នុងពេលតែមួយ
គោលនយោបាយបានផ្លាស់ប្តូរជាបន្តបន្ទាប់ក្នុងរយៈពេលប៉ុន្មានខែចុងក្រោយនេះ។ ខែធ្នូ ២០២៥ លោកប្រធានាធិបតីសហរដ្ឋអាមេរិកបានប្រកាសថា NVIDIA នឹងត្រូវបានអនុញ្ញាតឲ្យលក់ឈីប H200 ទៅចិន។ ថ្ងៃទី ១៣ មករា ២០២៦ ក្រសួងពាណិជ្ជកម្មបានធ្វើផ្លូវការនូវការសម្រេចចិត្តនេះ ដោយផ្លាស់ប្តូរពីការបដិសេធជាធម្មតា ទៅជាការផ្តល់អាជ្ញាប័ណ្ណករណីនីមួយៗ ដោយតម្រូវឲ្យមានការបញ្ជាក់ការប្រើប្រាស់ចុងក្រោយ និងកំណត់ដែនកំណត់បរិមាណប្រហែល ១ លានឯកតា — ប្រហែលកន្លះនៃការបញ្ជាទិញដែលមានស្រាប់ពីចិន។ ថ្ងៃបន្ទាប់ ១៤ មករា ២០២៦ រដ្ឋាភិបាលក៏បានប្រកាសពន្ធ ២៥% លើឈីប AI កម្រិតខ្ពស់ក្រោមមាត្រា ២៣២ នៃច្បាប់ពាណិជ្ជកម្ម។
ក្នុងពេលជាមួយគ្នា ច្បាប់ “Affiliates Rule” ដែលបានប្រកាសក្នុងឆ្នាំ ២០២៥ ឲ្យធ្វើការស៊ើបអង្កេតលើក្រុមហ៊ុនណាមានភាគហ៊ុនលើសពី ៥០% ជាប់ពាក់ព័ន្ធនឹងអង្គភាពក្នុងបញ្ជីខ្មៅ ត្រូវផ្អាកអនុវត្តអស់រយៈពេលមួយឆ្នាំពេញ ភ្លាមៗបន្ទាប់ពីប្រកាស តាមការវិភាគរបស់ East Asia Forum ខែមីនា ២០២៦។ តំណាងពាណិជ្ជកម្មសហរដ្ឋអាមេរិក (USTR) បានថ្លែងថាការចរចាពាណិជ្ជកម្មដែលកំពុងដំណើរការជាមួយចិន “នឹងមិនប៉ះពាល់ដល់បញ្ហាការគ្រប់គ្រងការនាំចេញឈីបទេ” ដែលបញ្ជាក់ថាការចរចាពាណិជ្ជកម្ម និងគោលនយោបាយត្រួតពិនិត្យបច្ចេកវិទ្យា កំពុងដំណើរការដាច់ដោយឡែកពីគ្នា។
អ្វីដែលសម្រាល
អាជ្ញាប័ណ្ណនាំចេញ H200, ការផ្អាក Affiliates Rule មួយឆ្នាំ, ការបន្តអាជ្ញាប័ណ្ណប្រចាំឆ្នាំរបស់ TSMC ក្នុងការនាំចូលឧបករណ៍អាមេរិកមកកាន់រោងចក្ររបស់ខ្លួននៅ Nanjing ប្រទេសចិន (មករា ២០២៦)។
អ្វីដែលតឹងរឹងឡើង
ពន្ធ ២៥% លើឈីប AI កម្រិតខ្ពស់, ការផ្តោតការអនុវត្តច្បាប់លើផ្លូវឆ្លងកាត់ពាណិជ្ជកម្ម, ការតម្រូវឲ្យមានការបញ្ជាក់ការប្រើប្រាស់ចុងក្រោយសម្រាប់ការនាំចេញឈីបកម្រិតខ្ពស់។
អ្នកវិភាគមិនឯកភាពគ្នាថាតើនេះជាការសម្រាលគោលនយោបាយពិតប្រាកដ ឬគ្រាន់តែជាឧបករណ៍ចរចាបណ្តោះអាសន្ននោះទេ។ East Asia Forum វិភាគថាការគ្រប់គ្រងតឹងរឹងបន្ថែមទៀតអាចជំរុញឲ្យចិនធ្វើសកម្មភាពតបតលើវត្ថុធាតុសំខាន់ (critical minerals) ដែលចិនកាន់អំណាចខ្លាំង ខណៈក៏ជាការគំរាមកំហែងដល់ចំណូលក្រុមហ៊ុនអាមេរិកនៅទីផ្សារចិនផងដែរ — ដែលជាហេតុផលមួយអាចពន្យល់ពីទិសដៅសម្រាលនាពេលថ្មីៗនេះ។ ចំណែកអ្នកវិភាគផ្សេងទៀតមើលឃើញថាការតម្រូវការវិញ្ញាបនបត្រការប្រើប្រាស់ចុងក្រោយ និងកម្រិតបរិមាណថ្មី គឺជាទម្រង់នៃការគ្រប់គ្រងបន្ត មិនមែនការដកថយពិតប្រាកដឡើយ។
១១សំណួរញឹកញាប់
តើអ្វីទៅជា EUV ហើយហេតុអ្វីសំខាន់ម្ល៉េះ?
EUV ជាពន្លឺរលកខ្លីត្រឹមតែ ១៣.៥ ណាណូម៉ែត្រ ដែលអនុញ្ញាតឲ្យបោះពុម្ពលំនាំសៀគ្វីតូចជាងចាស់។ វាសំខាន់ព្រោះម៉ាស៊ីនផលិត EUV ត្រូវការវិស្វកម្មពិសេសខ្លាំង ដែលមានក្រុមហ៊ុនតែមួយគត់ គឺ ASML ដែលអាចផលិត និងលក់វាបាន។
ហេតុអ្វី ASML ជាក្រុមហ៊ុនតែមួយគត់?
Nikon និង Canon ធ្លាប់ព្យាយាមអភិវឌ្ឍបច្ចេកវិទ្យា EUV ប៉ុន្តែបានដកខ្លួនចេញអស់ជាច្រើនឆ្នាំមកហើយ ដោយសារភាពស្មុគស្មាញ និងចំណាយស្រាវជ្រាវខ្ពស់ខ្លាំង។ ASML ក៏ពឹងផ្អែកលើខ្សែសង្វាក់ផ្គត់ផ្គង់ពិសេស ដូចជាកញ្ចក់ពី Zeiss (អាល្លឺម៉ង់) ដែលពិបាកចម្លងដែរ។
តើ CHIPS Act សម្រេចបានអ្វីខ្លះនាពេលនេះ?
Intel Fab 52 នៅ Arizona ចូលផលិតកម្រិតធំលើដំណើរការ 18A ហើយ TSMC Arizona ទី ១ ដំណើរការពេញសមត្ថភាព។ ប៉ុន្តែ Intel Ohio ត្រូវពន្យារពេលដល់ ២០៣០-២០៣១ ហើយ Samsung Taylor ក៏ពន្យារពេលច្រើនដង — លទ្ធផលចម្រុះ មិនមែនជោគជ័យទាំងស្រុងទេ។
តើការគ្រប់គ្រងការនាំចេញឈីបប៉ះពាល់ដល់ចិនប៉ុនណា?
តាម East Asia Forum ខែមីនា ២០២៦ គោលនយោបាយបានសម្រាលក្នុងដើមឆ្នាំ ២០២៦ ដោយអនុញ្ញាតឲ្យនាំចេញឈីប H200 ក្រោមអាជ្ញាប័ណ្ណករណីនីមួយៗ និងកំណត់បរិមាណ។ ក្នុងពេលជាមួយគ្នា ការត្រួតពិនិត្យលើឧបករណ៍ផលិតឈីបនៅតែតឹងរឹង ជាមួយការអនុវត្តច្បាប់កាន់តែច្រើនលើផ្លូវឆ្លងកាត់ពាណិជ្ជកម្ម។
តើប្រទេសផ្សេងអាចផលិតឈីបកម្រិតទំនើបបំផុតបានទេ?
មិនទាន់មានទេ ក្រៅពីតៃវ៉ាន់ (TSMC) កូរ៉េខាងត្បូង (Samsung) និងសហរដ្ឋអាមេរិក (Intel) កម្រិតតូចជាង។ ជប៉ុនកំពុងព្យាយាមតាមរយៈ Rapidus គោលដៅ 2nm ត្រឹមឆ្នាំ ២០២៧ ចំណែកអឺរ៉ុបនៅឆ្ងាយពីគោលដៅ ២០% របស់ខ្លួនតាមការវាយតម្លៃរបស់សវនករផ្ទាល់ខ្លួន។
១២ប្រភព (Sources)
- លទ្ធផលហិរញ្ញវត្ថុ ASML ត្រីមាសទី ៤ / ឆ្នាំពេញ ២០២៥ — ASML (២៨ មករា ២០២៦)
- គោលការណ៍បច្ចេកទេស EUV lithography — Wikipedia · Tom’s Hardware
- តម្លៃម៉ាស៊ីន High-NA EUV — TechPowerUp (២០២៦)
- ចំណែកទីផ្សាររោងចក្រជួល TSMC ២០២៥ — Taipei Times / TrendForce (១៤ មីនា ២០២៦)
- សមត្ថភាពផលិតឈីបទំនើបបំផុតរបស់តៃវ៉ាន់ — USITC (កុម្ភៈ ២០២៤)
- ចំណែកទីផ្សារ DRAM Samsung / SK hynix — Tech Times / Omdia-TrendForce (៩ មិថុនា ២០២៦)
- ថវិកា និងសមាសភាគ CHIPS and Science Act — NIST (១៨ មីនា ២០២៤)
- ស្ថានភាពរោងចក្រ CHIPS Act ដើមឆ្នាំ ២០២៦ — FinancialContent (១ មករា ២០២៦)
- រដ្ឋាភិបាលអាមេរិកយកភាគហ៊ុន ១០% របស់ Intel — CNBC (២២ សីហា ២០២៥)
- ការសម្រាលការនាំចេញឈីប ២០២៦ — East Asia Forum (១១ មីនា ២០២៦)
- អាជ្ញាប័ណ្ណនាំចេញរបស់ហូឡង់ — ASML (២០២៤)
- គោលដៅទីផ្សារ European Chips Act — Euronews (១២ ឧសភា ២០២៥)
- មូលនិធិ Rapidus ២នាណូម៉ែត្រ — Rapidus Corporation (២០២៦)
- អត្រាពឹងខ្លួនឯងឧបករណ៍ផលិតឈីបចិន — TrendForce (១០ វិច្ឆិកា ២០២៥)
✓ ផ្ទៀងផ្ទាត់ជាមួយប្រភពបឋម · ធ្វើបច្ចុប្បន្នភាព សីហា ២០២៦
📷 រូបភាពក្នុងអត្ថបទនេះ មានប្រភព និងឥណទានម្ចាស់កម្មសិទ្ធិនៅក្រោមរូបភាពនីមួយៗ។ ចុចលើរូបភាព ដើម្បីមើលទំហំធំ។
📚 បច្ចេកវិទ្យា និង AI · គួរដឹង Eksastra
អត្ថបទចំណេះដឹងស៊ីជម្រៅជាភាសាខ្មែរ ផ្អែកលើប្រភពដែលអាចផ្ទៀងផ្ទាត់បាន។
បច្ចេកវិទ្យា និង AI ទាំងអស់ →រ៉ែធាតុកម្រខ្សែកាបក្រោមសមុទ្រឧស្សាហកម្មអាវុធគួរដឹង Eksastra