
ខ្សែសង្វាក់ផលិតរថយន្តអគ្គិសនី និងថ្ម — នរណាផលិត នរណាទិញ ហើយហេតុអ្វីមានពន្ធ?
គួរដឹង · ឧស្សាហកម្ម-ពាណិជ្ជកម្ម (Industry & Trade)
⚡ សង្ខេបក្នុង ៣០ វិនាទី
រថយន្តអគ្គិសនី (EV) មិនអាចរត់បានទេ បើគ្មានថ្មលីចូម-អ៊ីយ៉ុងមួយកញ្ចប់ធំ ហើយថ្មនោះក៏មិនអាចមានបានដែរ បើគ្មានខ្សែសង្វាក់ផលិតកម្មដ៏ស្មុគស្មាញ — ចាប់ពីវត្ថុធាតុសកម្មកាតូត-អាណូត រហូតដល់ រោងចក្រយក្ស (gigafactory) ដែលរមូរ និងផ្គុំកោសិកាថ្មរាប់សិបលាននាក់ក្នុងមួយឆ្នាំ។ អត្ថបទនេះផ្តោតលើ ស្រទាប់ផលិតកម្មកោសិកា-ផ្គុំកញ្ចប់ថ្ម និងស្រទាប់ទីផ្សារ-គោលនយោបាយពាណិជ្ជកម្ម ដោយផ្អែកលើប្រភពដែលអាចផ្ទៀងផ្ទាត់បាន៖ តើក្រុមហ៊ុនណាផលិតបានប៉ុន្មាន GWh, ចិនកាន់កាប់ចំណែកប៉ុន្មាន%, តើអាមេរិក និងសហភាពអឺរ៉ុបព្យាយាមទាញផលិតកម្មត្រឡប់មកវិញយ៉ាងណា, ហើយហេតុអ្វីមានពន្ធពាណិជ្ជកម្មទាំងសងខាងនៃប៉ាស៊ីហ្វិក។ ការជីក និងចម្រាញ់រ៉ែធាតុដើម (លីចូម កូបាល់ត នីកែល) ជាប្រធានបទដាច់ដោយឡែកមួយ ក្នុងអត្ថបទបន្ទាប់នៃស៊េរីនេះ។
០១វិសាលភាព៖ ខ្សែសង្វាក់ថ្មទាំងមូល
មុននឹងចូលទៅជម្រៅ ចាំបាច់ត្រូវឃើញរូបភាពទាំងមូលសិន។ ខ្សែសង្វាក់ផលិតកម្ម EV និងថ្ម ចែកជាបួនស្រទាប់ធំៗ៖ (១) ការជីក-ចម្រាញ់រ៉ែ (លីចូម កូបាល់ត នីកែល ក្រាហ្វិត) (២) ការផលិតវត្ថុធាតុសកម្មកាតូត-អាណូត (CAM/AAM) (៣) ការផលិតកោសិកាថ្ម (រមូរ ឬជង់ស្រទាប់ បំពេញអេឡិចត្រូលីត ធ្វើទ្រង់ទ្រាយ) និង (៤) ការផ្គុំកញ្ចប់ថ្ម-ដំឡើងក្នុងរថយន្ត។ អត្ថបទនេះផ្តោតលើ ស្រទាប់ទី ៣ និងទី ៤ — រោងចក្រ ក្រុមហ៊ុន និងគោលនយោបាយពាណិជ្ជកម្មជុំវិញវា។ ការជីក-ចម្រាញ់រ៉ែ (ស្រទាប់ទី ១) ជាប្រធានបទស្មុគស្មាញដោយឡែក ដែលអត្ថបទបន្ទាប់ក្នុងស៊េរីនេះនឹងពន្យល់លម្អិត — ដូច្នេះនៅទីនេះ លីចូម និងកូបាល់តនឹងលេចឡើងតែក្នុងបរិបទនៃគីមីថ្ម ឬច្បាប់ប៉ុណ្ណោះ មិនមែនក្នុងន័យរ៉ែធរណីវិទ្យាឡើយ។
០២ក្រុមហ៊ុនផលិតកោសិកាថ្មធំៗ
ទីផ្សារកោសិកាថ្ម EV កំពុងកើនឡើងលឿន ប៉ុន្តែកណ្តាប់ដៃចំណែកទីផ្សារនៅតែស្ថិតលើក្រុមហ៊ុនតិចនាក់។ តាមទិន្នន័យតាមដានទីផ្សារ SNE Research សម្រាប់ ឆមាសទី ១ ឆ្នាំ ២០២៦ ការដំឡើងថ្មសរុបលើពិភពលោកឡើងដល់ ៦០៨.៥ ជីហ្គាវ៉ាត់ម៉ោង (GWh) កើនឡើង ២០% បើធៀបនឹងឆមាសដូចគ្នាឆ្នាំមុន។
| CATL (ចិន) | ២៤២.៧ GWh — ចំណែក ៣៩.៩% · កើនឡើង ២៥.៣% · ក្រុមហ៊ុនតែមួយកាន់កាប់ជិតពាក់កណ្តាលទីផ្សារពិភពលោក |
| BYD (ចិន) | ៨៧.៧ GWh — ចំណែក ១៤.៤% · កើនឡើង ១.៦% · ផលិតថ្មសម្រាប់រថយន្តខ្លួនឯងជាចម្បង (ស្វ័យបំពេញបញ្ចូលបញ្ឈរ) |
| LG Energy Solution (កូរ៉េខាងត្បូង) | ៥២.៦ GWh — ចំណែក ៨.៦% · កើនឡើង ៨.៤% · ក្រុមហ៊ុនក្រៅចិនកាន់ចំណាត់ថ្នាក់ខ្ពស់បំផុត |
| Panasonic (ជប៉ុន) | ២២.៧ GWh — ចំណែក ៣.៧% · កើនឡើង ១០.២% · ជាដៃគូវែងឆ្ងាយរបស់ Tesla |
| Samsung SDI (កូរ៉េខាងត្បូង) | មិនស្ថិតក្នុងក្រុមកំពូល ១០ តាមទិន្នន័យដំឡើងឆមាសនេះទេ ប៉ុន្តែនៅតែជាដៃគូធំក្នុងសម្ព័ន្ធភាពរបស់ Stellantis និងផ្ទាល់ខ្លួននៅអឺរ៉ុប-អាមេរិក (មើលផ្នែក D) |
គួរកត់សម្គាល់ថា ក្រុមហ៊ុនចិនកាន់កាប់ ៧ ក្នុងចំណោម ១០ កន្លែងកំពូល ដោយបូកសរុបចំណែកបាន ៧២.៤% នៃការដំឡើងថ្មសកលទាំងមូល — តួលេខនេះជាមូលដ្ឋានឲ្យគេនិយាយពីភាព «កណ្តាប់ដៃ» នៃឧស្សាហកម្មនេះ។
🏮 CATL
បង្កើតឡើងឆ្នាំ ២០១១ នៅ Ningde ខេត្តហ្វូជាន (ចិន) — ឥឡូវជាអ្នកផ្គត់ផ្គង់ថ្មធំបំផុតរបស់ Tesla, BMW, Mercedes-Benz, Ford និងក្រុមហ៊ុនរថយន្តជាច្រើនទៀត។
🚗 BYD
ខុសពីដៃគូប្រកួតប្រជែង BYD ផលិតទាំងរថយន្ត និងថ្មខ្លួនឯង (ស្វ័យបំពេញបញ្ចូលបញ្ឈរពេញលេញ) ដោយប្រើថ្មប្រភេទ Blade (LFP) ជាចម្បង។
🔋 LG Energy Solution
បំបែកចេញពី LG Chem ជាក្រុមហ៊ុនឯករាជ្យក្នុងឆ្នាំ ២០២០ — ជាដៃគូថ្មចម្បងរបស់ GM (សម្ព័ន្ធ Ultium) និងហ្គ្នូយន់ដាយ។
📷 Panasonic
ដៃគូថ្មដំបូងគេរបស់ Tesla តាំងពីរោងចក្រ Nevada ចាប់ផ្តើមផលិតឆ្នាំ ២០១៧ — មិនផលិតរថយន្តខ្លួនឯងទេ។
០៣ចំណែកទីផ្សាររបស់ចិន
លើសពីចំណែកកោសិកា ចិនកាន់កាប់ចំណែកកាន់តែខ្ពស់ ក្នុងស្រទាប់ដែលនៅជិតវត្ថុធាតុដើមជាងនេះ។ តាមរបាយការណ៍ Global EV Outlook ២០២៦ របស់ទីភ្នាក់ងារថាមពលអន្តរជាតិ (IEA) សម្រាប់ឆ្នាំ ២០២៥៖
ចិនក៏ផលិតរថយន្តអគ្គិសនី ៧០% នៃពិភពលោកក្នុងឆ្នាំ ២០២៥ (~១៦ លានគ្រឿង) ហើយក្រុមហ៊ុនរថយន្តចិនផ្គត់ផ្គង់ ៦០% នៃការលក់ EV ទូទាំងពិភពលោក។ ការនាំចេញរថយន្តអគ្គិសនីរបស់ចិនកើនឡើងទ្វេដងដល់ជាង ២.៥ លានគ្រឿង ក្នុងឆ្នាំ ២០២៥ ស្មើនឹងជាង ៣៥% នៃការនាំចេញរថយន្តសរុបរបស់ចិន (ធៀបនឹង ~២០% ក្នុងឆ្នាំ ២០២៤)។
០៤រោងចក្រយក្ស — ទីតាំង និងចំណុះ
«រោងចក្រយក្ស» (gigafactory) សំដៅលើរោងចក្រផលិតកោសិកាថ្មទំហំធំណាស់ ដែលវាស់ចំណុះជា GWh ក្នុងមួយឆ្នាំ។ តារាងខាងក្រោមរាយបញ្ជីទីតាំងធំៗមួយចំនួន ដែលចំណុះមានការផ្សព្វផ្សាយជាសាធារណៈ (nameplate capacity) — មិនមែនចំណុះផលិតកម្មពិតប្រាកដទាំងអស់នោះទេ (មើលការកែតម្រូវខាងក្រោម)។
| CATL — Liyang, ចិន | ១២៦ GWh — ទីតាំងតែមួយធំបំផុតលើពិភពលោក |
| LG Energy Solution — Wrocław, ប៉ូឡូញ | ៨៦ GWh — ទីតាំងធំបំផុតរបស់ LG ប្រើអគ្គិសនីកាបូនអព្យាក្រឹត ១០០% |
| CATL–Stellantis (សហក្រុមហ៊ុន) — Zaragoza, អេស្ប៉ាញ | ៥០ GWh — ចាប់ផលិតចុងឆ្នាំ ២០២៦ គ្រោងផ្គត់ផ្គង់កញ្ចប់ថ្មសម្រាប់ EV ១ លានគ្រឿង/ឆ្នាំ |
| BYD — Xi’an, ចិន | ៥០ GWh — ថ្មប្រភេទ Blade ផលិតផ្ទាល់ក្នុងក្រុមហ៊ុន |
| Ultium Cells (GM–LG) — Warren, Ohio អាមេរិក | ៤៥ GWh |
| Tesla–Panasonic — Sparks, Nevada អាមេរិក | ៤៣ GWh — Panasonic ផលិតកោសិកា Tesla ផ្គុំកញ្ចប់ |
| CATL — Debrecen, ហុងគ្រី | ៤០ GWh — ចាប់ផលិតដើមឆ្នាំ ២០២៦ គម្រោងវិនិយោគផ្ទាល់ពីបរទេសធំបំផុតក្នុងប្រវត្តិសាស្ត្រហុងគ្រី |
| Samsung SDI — Göd, ហុងគ្រី | ៤០ GWh |
| StarPlus Energy (Samsung SDI–Stellantis) — Kokomo, Indiana អាមេរិក | ដំណាក់កាល ១៖ ៣៣ GWh (ចាប់ផលិតដើមឆ្នាំ ២០២៥) · ដំណាក់កាល ២៖ ៣៤ GWh (គម្រោង ២០២៧) |
| Panasonic — De Soto, Kansas អាមេរិក | ៣២ GWh (nameplate) — បើកដំណើរការ ១៤ កក្កដា ២០២៥ (មើលផ្នែក J ចំពោះការកែប្រែផែនការនាពេលក្រោយ) |
នៅអាមេរិក រោងចក្រភាគច្រើនប្រមូលផ្តុំតាមបណ្តោយតំបន់ដែលហៅមិនផ្លូវការថា «ខ្សែក្រវាត់ថ្ម» (battery belt) — ចាប់ពី Michigan, Ohio, Indiana, Kentucky, Tennessee រហូតដល់ Georgia — ជិតនឹងរោងចក្របំពាក់រថយន្តចាស់ដែលមានស្រាប់។ នៅអឺរ៉ុប ការវិនិយោគប្រមូលផ្តុំនៅអាល្លឺម៉ង់ ហុងគ្រី និងប៉ូឡូញ ដែលមានប្រព័ន្ធផ្គត់ផ្គង់រថយន្តរឹងមាំរួចស្រាប់។
០៥គីមីថ្ម៖ LFP ទល់នឹង NMC/NCA
មិនមែនថ្ម EV ទាំងអស់សុទ្ធតែដូចគ្នាទេ។ គីមីថ្មពីរប្រភេទសំខាន់កំពុងប្រកួតគ្នាលើទីផ្សារពិភពលោក៖ LFP (លីចូម-ដែក-ផូស្វាត) និង NMC/NCA (លីចូម-នីកែល-ម៉ង់ហ្គាណែស-កូបាល់ត ឬ លីចូម-នីកែល-កូបាល់ត-អាលុយមីញ៉ូម)។ ជម្រើសនេះមិនមែនសុទ្ធតែបច្ចេកទេសទេ — វាជាការជ្រើសរើសរវាង តម្លៃថោក និង ចម្ងាយធ្វើដំណើរឆ្ងាយ។

| តម្លៃ (២០២៥) | កញ្ចប់ថ្ម LFP ថោកជាង NMC ជាង ៤០% ក្នុងមួយ kWh (ទិន្នន័យ IEA) |
| ចម្ងាយ/ដង់ស៊ីតេថាមពល | NMC/NCA ផ្តល់ដង់ស៊ីតេថាមពលខ្ពស់ជាង ធ្វើឲ្យរថយន្តរត់បានចម្ងាយឆ្ងាយជាងសម្រាប់ទំហំថ្មដូចគ្នា |
| ភាពពឹងផ្អែករ៉ែ | LFP មិនត្រូវការកូបាល់ត ឬនីកែលទេ (ថោក មិនប្រែប្រួល) ចំណែក NMC/NCA ត្រូវការទាំងបី — ជាប់ពាក់ព័ន្ធនឹងហានិភ័យផ្គត់ផ្គង់រ៉ែ |
| សុវត្ថិភាព-អាយុកាល | LFP មានស្ថេរភាពកម្តៅខ្ពស់ជាង និងវដ្តសាកថ្មច្រើនជាង តែថ្មធ្ងន់ជាងសម្រាប់ថាមពលដូចគ្នា |
ចំណែកទីផ្សារពិភពលោករបស់ LFP កើនពី ~៥០% ក្នុងឆ្នាំ ២០២៤ ដល់ ជាង ៥៥% ក្នុងឆ្នាំ ២០២៥ (IEA)។ ក្នុងទីផ្សារកំពុងរីកចម្រើន ចិនប្រើ LFP សម្រាប់ ពីរភាគបី នៃការលក់ EV — កើនទ្វេដងពីឆ្នាំ ២០២៣។ ផ្ទុយទៅវិញ ក្រៅពីចិន ជិត ៨០% នៃថ្មប្រើគីមីមានផ្ទុកនីកែល ខណៈសហភាពអឺរ៉ុប LFP ស្ថិតត្រឹម ជាង ១០% នៃតម្រូវការតែប៉ុណ្ណោះ ហើយចំណែក LFP នៅអាមេរិកបានធ្លាក់ចុះជិតពាក់កណ្តាលក្នុងឆ្នាំ ២០២៥។
គីមីទីបីមួយកំពុងលេចចេញ៖ ថ្មសូដ្យូម-អ៊ីយ៉ុង ដែលមិនប្រើលីចូមទាល់តែសោះ។ CATL ប្រកាសផលិតកម្មពាណិជ្ជកម្មដំបូងក្នុងឆ្នាំ ២០២៥ ក្រោមម៉ាកយីហោ Naxtra ដោយផ្តោតលើថ្មផ្ទុកថាមពលស្ថានីយ និងរថយន្តតម្លៃថោក។ ថ្មសូដ្យូម-អ៊ីយ៉ុងមានដង់ស៊ីតេថាមពលទាបជាង LFP ថែមទៀត ប៉ុន្តែសូដ្យូមមានតម្លៃថោក និងមានគ្រប់ទីកន្លែងលើផែនដី — ដកចេញការពឹងផ្អែករ៉ែលីចូមទាំងស្រុង។ នេះនៅតែជាដំណាក់កាលដំបូងនៃការពាណិជ្ជកម្ម។
០៦ច្បាប់ IRA របស់អាមេរិក
ច្បាប់ Inflation Reduction Act (IRA) ឆ្នាំ ២០២២ បង្កើតឥណទានពន្ធរហូតដល់ ៧,៥០០ ដុល្លារ សម្រាប់អ្នកទិញ EV ថ្មី។ ប៉ុន្តែលក្ខខណ្ឌទទួលបានពិបាកជាងការគិត៖ រថយន្តត្រូវផ្គុំចុងក្រោយក្នុងទ្វីបអាមេរិកខាងជើង ហើយភាគរយកើនឡើងជាបន្តបន្ទាប់នៃសមាសភាគថ្ម និងរ៉ែសំខាន់ៗ ត្រូវមកពីអាមេរិក ឬប្រទេសមានកិច្ចព្រមព្រៀងពាណិជ្ជកម្មសេរី។ ចាប់ពីឆ្នាំ ២០២៤ សមាសភាគថ្មពី «អង្គភាពដែលជាកង្វល់បរទេស» (FEOC) — និយមន័យរួមមានចិន រុស្ស៊ី អ៊ីរ៉ង់ កូរ៉េខាងជើង — ធ្វើឲ្យរថយន្តនោះលែងមានសិទ្ធិ ហើយចាប់ពីឆ្នាំ ២០២៥ ច្បាប់នេះពង្រីកដល់ រ៉ែសំខាន់ៗ ដែលចម្រាញ់ ឬកែច្នៃដោយ FEOC ដែរ។
សីហា ២០២២ — IRA ចូលជាធរមាន — ឥណទានពន្ធ ៧,៥០០ ដុល្លារ ចាប់ផ្តើម ជាមួយលក្ខខណ្ឌផ្គុំចុងក្រោយក្នុងទ្វីបអាមេរិកខាងជើង។
២០២៤ — ច្បាប់ FEOC ចាប់អនុវត្តលើសមាសភាគថ្ម — EV ដែលមានសមាសភាគថ្មពីចិន រុស្ស៊ី អ៊ីរ៉ង់ ឬកូរ៉េខាងជើង លែងមានសិទ្ធិទទួលឥណទាន។
២០២៥ — ច្បាប់ FEOC ពង្រីកដល់រ៉ែសំខាន់ៗ — ការតឹងរឹងបន្ថែម ធ្វើឲ្យម៉ូដែល EV ជាច្រើនបន្តទៀត បាត់សិទ្ធិទទួលឥណទានពេញលេញ។
៣០ កញ្ញា ២០២៥ — ឥណទានបញ្ចប់ទាំងស្រុង — ច្បាប់ One Big Beautiful Bill Act ដែលរដ្ឋាភិបាលត្រាំចុះហត្ថលេខាឆ្នាំ ២០២៥ លុបចោលឥណទានពន្ធ EV ថ្មី (៧,៥០០ ដុល្លារ) និង EV ប្រើប្រាស់រួច (៤,០០០ ដុល្លារ) សម្រាប់ការទិញបន្ទាប់ពីកាលបរិច្ឆេទនេះ។
លក្ខខណ្ឌប្រភពទាំងនេះកាន់តែតឹងរឹងតាមពេលវេលា៖ ត្រឹមឆ្នាំ ២០២៥ យ៉ាងហោចណាស់ ៦០% នៃតម្លៃរ៉ែសំខាន់ៗក្នុងថ្ម ត្រូវមកពីអាមេរិក ប្រទេសដែលមានកិច្ចព្រមព្រៀងពាណិជ្ជកម្មសេរីជាមួយអាមេរិក ឬកែច្នៃឡើងវិញនៅអាមេរិកខាងជើង ហើយចាប់ពីឆ្នាំ ២០២៦ កម្រិតនេះកើនដល់ ៧០% — ដែលអនុវត្តកម្រិតដូចគ្នាចំពោះសមាសភាគថ្មដែរ។ លក្ខខណ្ឌតឹងរឹងបែបនេះហើយ ដែលធ្វើឲ្យម៉ូដែល EV ជាច្រើន បាត់សិទ្ធិទទួលឥណទានពេញលេញ សូម្បីតែមុនច្បាប់ថ្មីលុបចោលវាទាំងស្រុងក៏ដោយ។
០៧បទប្បញ្ញត្តិថ្មរបស់សហភាពអឺរ៉ុប
ខុសពីច្បាប់ IRA (ដែលជាការលើកទឹកចិត្តតាមពន្ធ) សហភាពអឺរ៉ុបជ្រើសរើសផ្លូវ បទប្បញ្ញត្តិផលិតផល — ច្បាប់ Battery Regulation (EU) 2023/1542 ដែលចូលជាធរមានជាបណ្តើរៗ។ ច្បាប់នេះអនុវត្តលើថ្មគ្រប់ប្រភេទ រួមទាំងថ្មចល័ត ថ្មយានជំនិះស្រាល ថ្មឧស្សាហកម្ម និងថ្ម EV។
| ១៨ កុម្ភៈ ២០២៥ | ថ្ម EV ត្រូវប្រកាស ស្នាមជើងកាបូន (carbon footprint) សម្រាប់ម៉ូដែលនីមួយៗ តាមរោងចក្រផលិត |
| ១៨ សីហា ២០២៥ | ក្រុមហ៊ុនចំណូលលើស ៤០ លានអឺរ៉ូ ត្រូវអនុវត្តគោលនយោបាយ ការត្រួតពិនិត្យខ្សែសង្វាក់ផ្គត់ផ្គង់ (due diligence) |
| ១៨ សីហា ២០៣១ | អាំងតង់ស៊ីតេមាតិកាកែច្នៃដំណាក់កាល ១៖ កូបាល់ត ១៦% · លីចូម ៦% · នីកែល ៦% · សំណ ៨៥% |
| ១៨ សីហា ២០៣៦ | ដំណាក់កាល ២ តឹងជាងមុន៖ កូបាល់ត ២៦% · លីចូម ១២% · នីកែល ១៥% · សំណ ៨៥% |
| ១៨ កុម្ភៈ ២០២៧ | លិខិតឆ្លងដែនថ្មឌីជីថល (digital battery passport) ចាំបាច់សម្រាប់ថ្ម EV ថ្មយានជំនិះស្រាល និងថ្មឧស្សាហកម្មធំជាង ២ kWh — ចូលដំណើរការតាមកូដ QR |
ចំណុចសំខាន់៖ បទប្បញ្ញត្តិនេះ អនុវត្តលើក្រុមហ៊ុនទាំងអស់ដែលលក់នៅសហភាពអឺរ៉ុប មិនថាផលិតនៅទីណា — ខុសពីពន្ធគយដែលមានគោលដៅជាក់លាក់លើប្រទេសកំណើត (មើលផ្នែក H)។ វាជាឧបករណ៍គោលនយោបាយឧស្សាហកម្មប្រភេទផ្សេង៖ តម្រូវឲ្យផលិតកម្មទាំងអស់ប្រកាន់ខ្ជាប់តាមស្តង់ដារបរិស្ថានតែមួយ ជាជាងដាក់ពន្ធលើប្រទេសណាមួយជាក់លាក់។
០៨សង្គ្រាមពន្ធ — EU, អាមេរិក, ចិន
សហភាពអឺរ៉ុប៖ ការស៊ើបអង្កេត និងពន្ធប្រឆាំងឧបត្ថម្ភ
ខែកញ្ញា ២០២៣ គណៈកម្មការអឺរ៉ុបបើកការស៊ើបអង្កេតប្រឆាំងឧបត្ថម្ភលើ EV ចិន បន្ទាប់ពីចំណែកទីផ្សារ EV ចិននៅសហភាពអឺរ៉ុប កើនពី ៣.៩% ក្នុងឆ្នាំ ២០២០ ដល់ ២៥% នៅខែកញ្ញា ២០២៣។ គណៈកម្មការសន្និដ្ឋានថា ការផលិត EV ចិនទទួលបានឧបត្ថម្ភតាមខ្សែសង្វាក់ទាំងមូល — ដីថោកសម្រាប់សាងសង់រោងចក្រ ថ្ម-លីចូមតម្លៃទាបពីសហគ្រាសរដ្ឋ ការកាត់បន្ថយពន្ធ និងកម្ចីការប្រាក់ទាបពីធនាគាររដ្ឋ។ ពន្ធជាក់លាក់ចាប់ផ្តើមជាបណ្តោះអាសន្នចាប់ពី ១៩ មិថុនា ២០២៤ ហើយក្លាយជាពន្ធស្ថាពរតាំងពី ៣០ តុលា ២០២៤៖
| BYD | ១៧% (បូកនឹងពន្ធគយស្តង់ដារ ១០% = សរុប ២៧%) |
| Geely | ១៨.៨% (សរុប ២៨.៨%) |
| SAIC (រដ្ឋកម្មសិទ្ធិ) | ៣៥.៣% (សរុប ៤៥.៣%) |
| Tesla (ផលិតនៅសៀងហៃ) | ៧.៨% — ត្រូវបានវាយតម្លៃដាច់ដោយឡែក (សរុប ១៧.៨%) |
| ក្រុមហ៊ុនសហការផ្សេងទៀត (រួម VW, BMW JV) | ២០.៧% (សរុប ៣០.៧%) |
| ក្រុមហ៊ុនមិនសហការ | ៣៥.៣% (សរុប ៤៥.៣%) |
អាមេរិក៖ ពន្ធផ្នែក ៣០១
ខែឧសភា ២០២៤ រដ្ឋាភិបាលបៃឌិន ដំឡើងពន្ធផ្នែក ៣០១ លើ EV ចិន ពី ២៥% ដល់ ១០០% — កម្រិតនេះនៅតែជាធរមានដល់ឆ្នាំ ២០២៦។ ថ្មលីចូម-អ៊ីយ៉ុង EV និងគ្រឿងបន្លាស់ថ្មក៏ត្រូវពន្ធកើនពី ៧.៥% ដល់ ២៥% ដែរ ចាប់តាំងពីឆ្នាំ ២០២៤ ហើយចាប់ពីខែមករា ២០២៦ ថ្មលីចូម-អ៊ីយ៉ុងក្រៅពី EV ក៏ត្រូវអត្រា ២៥% ដូចគ្នា។ ក្រុមធនធានផ្ទះស (White House) បញ្ជាក់ថា ការឡើងពន្ធនេះមានគោលបំណង «ដោះស្រាយហានិភ័យធំនៃ overcapacity ដែលកើតចេញពីការឧបត្ថម្ភយ៉ាងទូលំទូលាយ និងទម្លាប់ក្រៅទីផ្សារ»។
ពន្ធនេះក៏ជំរុញឲ្យក្រុមហ៊ុនចិនមួយចំនួន ស្វែងរកផ្លូវជៀសវាង — ការសាងសង់រោងចក្រផ្គុំចុងក្រោយផ្ទាល់នៅក្នុងសហភាពអឺរ៉ុប (ដូចករណី BYD នៅហុងគ្រី ដែលបានពិពណ៌នាក្នុងផ្នែក J) គឺជាមធ្យោបាយស្របច្បាប់មួយ ព្រោះពន្ធអនុវត្តលើទីតាំងផលិតកម្ម មិនមែនសញ្ជាតិក្រុមហ៊ុនឡើយ។
ការចរចាថ្មី៖ តម្លៃអប្បបរមា ជំនួសពន្ធ?
ចាប់ពីដើមឆ្នាំ ២០២៦ សហភាពអឺរ៉ុប និងចិន កំពុងចរចាយន្តការ «ការសន្យាតម្លៃអប្បបរមា» (price undertaking) ជាជម្រើសសម្រាប់ក្រុមហ៊ុនចិន — គណៈកម្មការចេញឯកសារណែនាំនៅ ១២ មករា ២០២៦ ស្តីពីរបៀបដាក់ស្នើតម្លៃ ដោយអនុញ្ញាតវិធីគណនាពីរ៖ (១) តម្លៃត្រូវខ្ពស់ស្មើ ឬលើសពីតម្លៃចាស់រួមពន្ធ ឬ (២) តម្លៃតម្រឹមតាមរថយន្តប្រកួតប្រជែងផលិតនៅអឺរ៉ុប។ ប៉ុន្តែ ពន្ធប្រឆាំងឧបត្ថម្ភដើមនៅតែជាធរមាន — កាលវិភាគផ្លាស់ប្តូរពីពន្ធទៅតម្លៃអប្បបរមា មិនទាន់ត្រូវប្រកាសនៅឡើយទេ។
០៩ទីផ្សារ EV សកល ២០២៥–២០២៦
តាមរបាយការណ៍ Global EV Outlook ២០២៦ របស់ IEA ការលក់រថយន្តអគ្គិសនីកើនឡើង ២០% លើពិភពលោកក្នុងឆ្នាំ ២០២៥ លើសពី ២០ លានគ្រឿង — មានន័យថា មួយភាគបួន នៃរថយន្តថ្មីដែលលក់ទាំងអស់ជា EV។
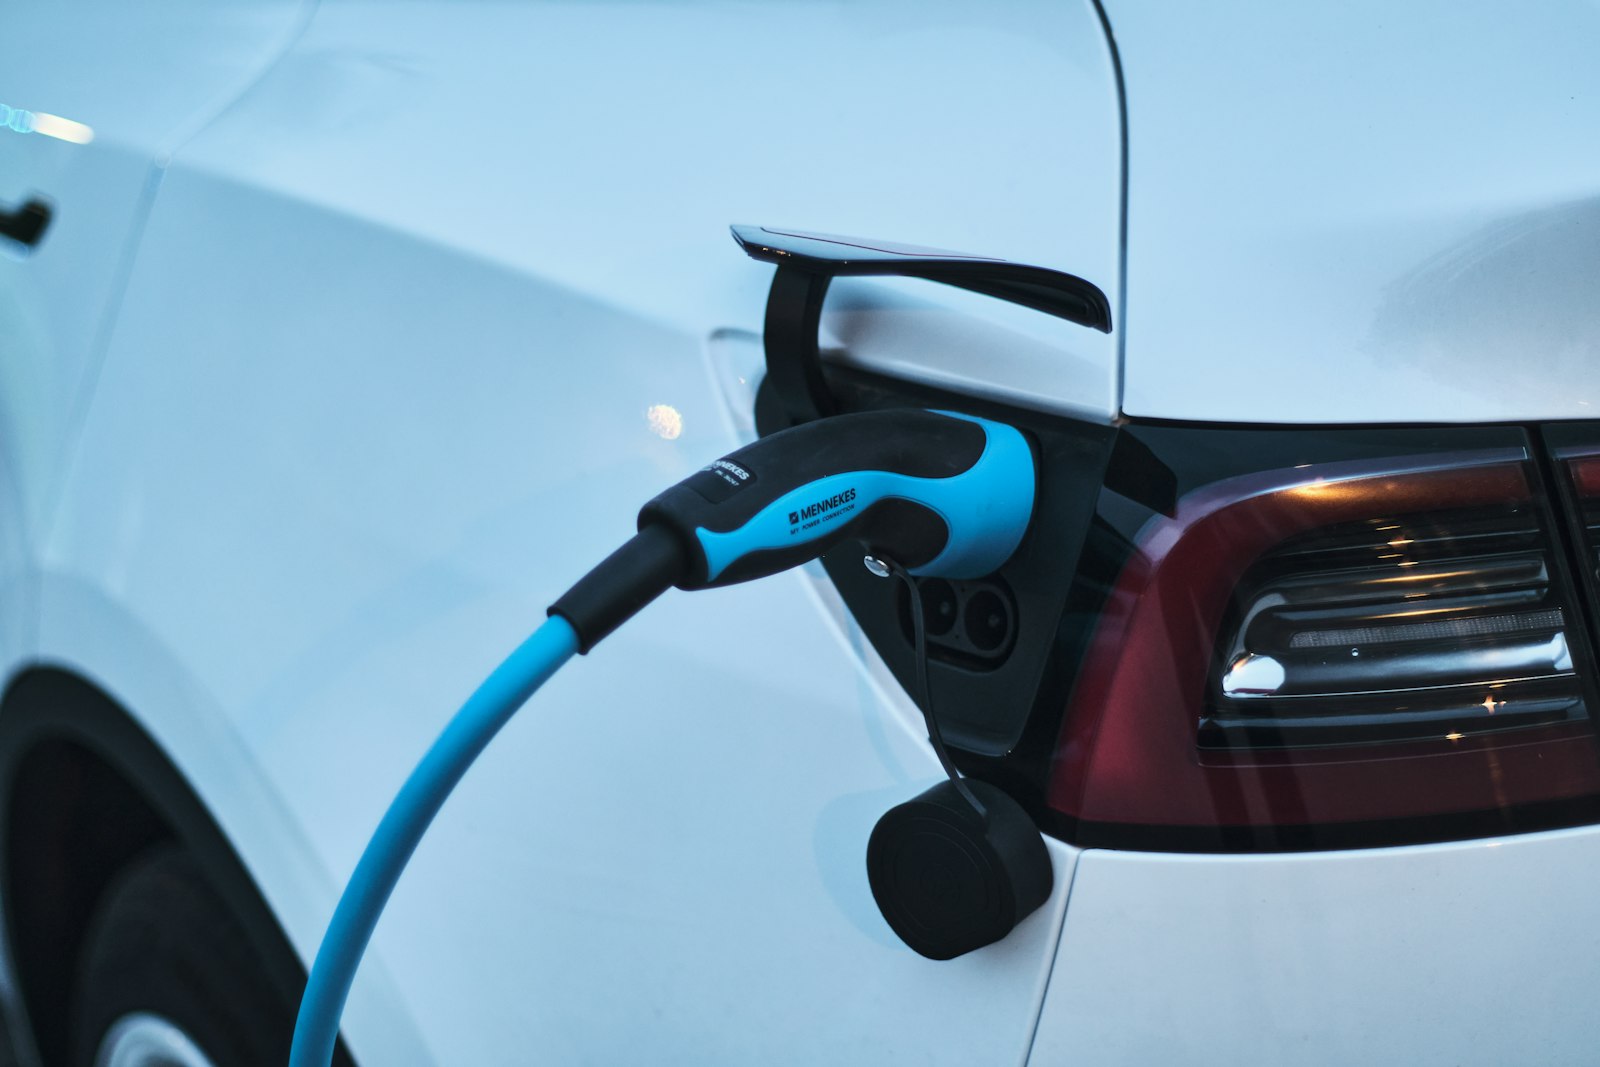
ក្នុងឆ្នាំ ២០២៥ ការនាំចេញ EV របស់សហភាពអឺរ៉ុបកើនឡើងជាង ១ លានគ្រឿង (+២៥%) ខណៈការនាំចូលក៏កើនឡើង ជាង ៩០០,០០០ គ្រឿង (+៣៥%) ដោយ EV ចិនកាន់កាប់ ~៦០% នៃការនាំចូលទាំងនោះ (ស្មើនឹង ក្រោម ២០% នៃតម្រូវការសរុបរបស់សហភាពអឺរ៉ុប)។ សម្រាប់ឆ្នាំ ២០២៦ IEA ព្យាករណ៍ការលក់ EV សកលនឹងកើនដល់ ២៣ លានគ្រឿង ស្មើនឹង ២៨% នៃការលក់រថយន្តសរុប ខណៈចំណែករបស់ចិននឹងកៀកជិត ៦០%។
ក្រៅពីទីផ្សារធំៗទាំងបី តំបន់ផ្សេងទៀតកំពុងផ្លាស់ប្តូរលឿនដែរ៖ អាស៊ីអាគ្នេយ៍ ចំណែក EV ស្ទើរតែឡើងទ្វេដងដល់ជិត ២០% ក្នុងឆ្នាំ ២០២៥ ភាគច្រើនជំរុញដោយម៉ូដែលចិនតម្លៃថោក ខណៈអាមេរិកឡាទីន ការលក់ EV កើនឡើង ៧៥%។
១០សេចក្តីប្រកាស ទល់នឹង ការពិត
រោងចក្រ Panasonic នៅ De Soto, Kansas គឺជាឧទាហរណ៍ច្បាស់លាស់នៃគម្លាតរវាងសេចក្តីប្រកាស និងការពិត។ រោងចក្រនេះបើកដំណើរការនៅ ១៤ កក្កដា ២០២៥ ដោយមានគោលដៅចំណុះ ៣២ GWh សម្រាប់ថ្ម EV។ ប៉ុន្តែមិនដល់ ១១ ខែក្រោយមក គឺនៅ ៨ មិថុនា ២០២៦ Panasonic ប្រកាសវិនិយោគ ២.១៨ ពាន់លានដុល្លារ ដើម្បីបំប្លែងផ្នែកមួយនៃរោងចក្រនេះ ឲ្យផលិត ថ្មសម្រាប់មជ្ឈមណ្ឌលទិន្នន័យ (data center) ជំនួសវិញ ចាប់ពីត្រីមាសទី ៣ ឆ្នាំ ២០២៩។ ទីប្រឹក្សាម្នាក់ដែលត្រូវបានយោងក្នុងព័ត៌មាននេះ និយាយថា តម្រូវការ EV «នឹងធ្លាក់ចុះ ដោយសារការលុបចោលឥណទានពន្ធ EV»។
- LG Energy Solution បំប្លែងខ្សែផលិតកម្ម EV មួយចំនួននៅ Michigan ទៅជាចំណុះផ្ទុកថាមពលស្ថានីយ (BESS) ប្រហែល ១៧ GWh។
- Ultium Cells (សហក្រុមហ៊ុន GM–LG) កែច្នៃរោងចក្រ Spring Hill, Tennessee ទៅជាការផលិតថ្មផ្ទុកថាមពលប្រភេទ LFP។
- Samsung SDI និង SK On ពង្រីកផលិតកម្មនៅអាមេរិក ដោយផ្តោតលើកិច្ចព្រមព្រៀងផ្គត់ផ្គង់ថាមពលស្ថានីយ ជំនួសការពង្រីកខ្សែផលិត EV សុទ្ធ។
លទ្ធផលស្រដៀងគ្នាក៏កើតឡើងចំពោះក្រុមហ៊ុនចិនដែរ។ ការពង្រីករោងចក្រផ្គុំរថយន្តរបស់ BYD នៅបរទេស មានលទ្ធផលចម្រុះ៖ រោងចក្រ Szeged, ហុងគ្រី (ចំណុះដល់ ៣០០,០០០ គ្រឿង/ឆ្នាំ) ចាប់ផលិតសាកល្បងខែមករា ២០២៦; រោងចក្រ Camaçari, ប្រេស៊ីល (វិនិយោគ ~១ ពាន់លានដុល្លារ) ចាប់ផលិតជាផ្លូវការ ១ កក្កដា ២០២៥ ហើយឈានដល់ ១០០,០០០ គ្រឿងត្រឹមខែកក្កដា ២០២៦; ប៉ុន្តែរោងចក្រ Manisa, ទួរគី (វិនិយោគ ~១ ពាន់លានដុល្លារ គម្រោង ១៥០,០០០ គ្រឿង/ឆ្នាំ) ជាប់គាំង — ការសាងសង់មិនទាន់ចាប់ផ្តើមត្រឹមខែមិថុនា ២០២៦ ហើយអត្ថប្រយោជន៍ពន្ធត្រូវផ្អាកតាំងពីដើមឆ្នាំនោះ។
តាមទិន្នន័យ IEA ចំណុះថ្មដែលអាមេរិកបានប្តេជ្ញាសាងសង់សម្រាប់ឆ្នាំ ២០៣០ អាចផលិតបានស្ទើរតែ ទ្វេដង នៃតម្រូវការព្យាករណ៍សម្រាប់ឆ្នាំ ២០៣៥ — ហើយមានតែប្រហែល ៤០% នៃចំណុះ nameplate របស់គម្រោងដែលបានប្តេជ្ញារួចហើយ ដែលទំនងជានឹងប្រើប្រាស់ជាក់ស្តែង។
ករណីធ្ងន់ធ្ងរបំផុតនៃគម្លាតនេះ មិនមែនកើតឡើងចំពោះក្រុមហ៊ុនអាស៊ីនៅឯអាមេរិកទេ តែកើតឡើងចំពោះ ក្រុមហ៊ុនអឺរ៉ុបផ្ទាល់ខ្លួន។ Northvolt ក្រុមហ៊ុនស៊ុយអែត ធ្លាប់ត្រូវបានចាត់ទុកជា «ចម្លើយអឺរ៉ុប» ចំពោះ CATL ដោយមានគោលដៅផលិត ៦០ GWh នៅរោងចក្រ Skellefteå។ ប៉ុន្តែក្នុងឆ្នាំ ២០២៣ ផលិតកម្មពិតប្រាកដសម្រេចបានត្រឹមតែ ៧៩.៨ មេហ្គាវ៉ាត់ម៉ោង (MWh) ក្នុងរយៈពេលបីត្រីមាស — មិនដល់មួយភាគពាន់នៃគោលដៅផងឡើយ។ ក្រុមហ៊ុនដាក់ពាក្យក្ស័យធន Chapter 11 នៅអាមេរិកនៅ ២១ វិច្ឆិកា ២០២៤ រួចនៅស៊ុយអែតផ្ទាល់នៅ ១២ មីនា ២០២៥ — ដែលពិពណ៌នាថាជា ការក្ស័យធនធំបំផុតក្នុងប្រវត្តិសាស្ត្រឧស្សាហកម្មស៊ុយអែតសម័យទំនើប។ ទ្រព្យសកម្មភាគច្រើន (រួមរោងចក្រដែលសាងសង់រួច ឬកំពុងសាងសង់) ត្រូវបានលក់ជូនក្រុមហ៊ុន Lyten (អាមេរិក) ក្នុងឆ្នាំ ២០២៥ ខណៈបុគ្គលិកធ្លាក់ចុះពី ៥,០០០ មកនៅត្រឹម ១,៧០០ នាក់។ ករណីនេះបង្ហាញថា គោលនយោបាយគាំទ្រ និងមូលនិធិដ៏ច្រើន មិនអាចធានាភាពជោគជ័យបានទេ បើគ្មានសមត្ថភាពដំណើរការផលិតកម្មពិតប្រាកដ។
១១សំណួរចម្លើយ (FAQ)
តើ LFP ថោកជាង តែអន់ជាង NMC មែនទេ?
មិនត្រឹមត្រូវទាំងស្រុងទេ។ LFP ថោកជាង ៤០% ក្នុងមួយ kWh ហើយមានស្ថេរភាពកម្តៅប្រសើរជាង តែផ្តល់ដង់ស៊ីតេថាមពលទាបជាង — ជាការជួញដូរគ្នា មិនមែនចំណាត់ថ្នាក់អន់ជាងទាំងស្រុងឡើយ។
តើ EV ចិនត្រូវបានហាមឃាត់នៅសហភាពអឺរ៉ុប ឬអាមេរិកមែនទេ?
អត់ទេ។ ពួកវានៅតែអាចនាំចូល និងលក់បាន គ្រាន់តែជាមួយពន្ធបន្ថែម (១៧–៣៨.១% នៅសហភាពអឺរ៉ុប បូកនឹងពន្ធគយស្តង់ដារ ១០%; ១០០% នៅអាមេរិក)។ ការនាំចូល EV ចិននៅសហភាពអឺរ៉ុបនៅតែកើនឡើងក្នុងឆ្នាំ ២០២៥ ថែមទៀត ទោះមានពន្ធក៏ដោយ។
តើឥណទានពន្ធ ៧,៥០០ ដុល្លារនៅអាមេរិក នៅមានឥឡូវនេះទេ?
អត់ទេ។ ច្បាប់ One Big Beautiful Bill Act បានលុបចោលឥណទាននេះសម្រាប់ការទិញបន្ទាប់ពី ៣០ កញ្ញា ២០២៥។ សូម្បីតែមុនពេលនោះ លក្ខខណ្ឌប្រភពថ្ម-រ៉ែយ៉ាងតឹងរឹង ក៏ធ្វើឲ្យម៉ូដែលជាច្រើនលែងមានសិទ្ធិទទួលដែរ។
តើពន្ធសហភាពអឺរ៉ុបលើ EV ចិន គឺអត្រាតែមួយឬ?
ទេ។ អត្រាខុសគ្នាទៅតាមក្រុមហ៊ុន៖ BYD ១៧% Geely ១៨.៨% SAIC ៣៥.៣% Tesla (ផលិតនៅចិន) ៧.៨% ក្រុមហ៊ុនសហការផ្សេងទៀត ២០.៧% — ទាំងអស់នេះបូកបន្ថែមលើពន្ធគយស្តង់ដារ ១០%។
ហេតុអ្វីការប្រកាសបើករោងចក្រថ្មី មិនតែងតែមានន័យថានឹងមានផលិតកម្មពិត?
ចំណុះ GWh ដែលប្រកាស គឺជាផែនការ (nameplate) មិនមែនការធានាឡើយ។ តម្រូវការទីផ្សារ គោលនយោបាយពន្ធជំនួយ និងលក្ខខណ្ឌសេដ្ឋកិច្ចអាចផ្លាស់ប្តូរ ធ្វើឲ្យគម្រោងត្រូវពន្យារ បំប្លែងគោលដៅ (ដូចករណី Panasonic) ឬជាប់គាំង (ដូចករណី BYD នៅទួរគី)។
តើអត្ថបទនេះខុសពីអត្ថបទស្តីពីរ៉ែធាតុកម្រ ឬបន្ទះឈីបយ៉ាងណា?
អត្ថបទរ៉ែធាតុកម្រផ្តោតលើការជីក-ចម្រាញ់ធាតុកម្រ (មិនមែនលីចូម-កូបាល់ត-នីកែលដោយផ្ទាល់)។ អត្ថបទបន្ទះឈីបផ្តោតលើឧស្សាហកម្មសែមីកកន់ដាក់ទ័រ។ អត្ថបទបច្ចុប្បន្ននេះផ្តោតលើ ការផលិតកោសិកា-ផ្គុំកញ្ចប់ថ្ម EV និងគោលនយោបាយពាណិជ្ជកម្មជុំវិញវា ជាស្រទាប់ដាច់ដោយឡែកមួយ។
តើមានក្រុមហ៊ុនអឺរ៉ុបខ្លួនឯងព្យាយាមក្លាយជា «CATL អឺរ៉ុប» ទេ?
មាន — Northvolt នៃប្រទេសស៊ុយអែត ជាឧទាហរណ៍ដ៏ធំបំផុត។ ប៉ុន្តែក្រុមហ៊ុននេះដាក់ពាក្យក្ស័យធនទាំងនៅអាមេរិក (វិច្ឆិកា ២០២៤) និងស៊ុយអែត (មីនា ២០២៥) បន្ទាប់ពីផលិតកម្មពិតធ្លាក់ចុះឆ្ងាយពីគោលដៅ — បង្ហាញថាការគាំទ្រគោលនយោបាយម្នាក់ឯង មិនគ្រប់គ្រាន់ទេ បើគ្មានសមត្ថភាពដំណើរការផលិតកម្មតាមខ្នាតធំ។
តើថ្មសូដ្យូម-អ៊ីយ៉ុងជំនួស LFP បានទេ?
មិនទាន់នៅឡើយទេ។ វាជាគីមីទីបីដែលកំពុងចាប់ផ្តើមពាណិជ្ជកម្ម (CATL ២០២៥) មានតម្លៃថោក និងមិនត្រូវការលីចូម ប៉ុន្តែដង់ស៊ីតេថាមពលទាបជាង LFP ថែមទៀត — សមរម្យសម្រាប់ថ្មផ្ទុកថាមពលស្ថានីយ ឬរថយន្តតម្លៃថោកជាងសម្រាប់ការធ្វើដំណើរខ្លីៗ។
១២ប្រភព (Sources)
- IEA — Global EV Outlook ២០២៦ — Manufacturing and trade, Electric vehicle batteries និង Executive summary
- ចំណាត់ថ្នាក់ក្រុមហ៊ុនផលិតថ្ម ឆមាសទី ១ ២០២៦ — Battery-Tech Network (ទិន្នន័យ SNE Research)
- ពន្ធសហភាពអឺរ៉ុប — CSIS, Access2Markets (គណៈកម្មការអឺរ៉ុប) និង Euronews (៣០ តុលា ២០២៤)
- តម្លៃអប្បបរមា ជំនួសពន្ធ (២០២៦) — electrive.com (១២ មករា ២០២៦)
- បទប្បញ្ញត្តិថ្ម EU 2023/1542 — Battery Associates — EU Battery Regulation summary
- ការបញ្ចប់ឥណទានពន្ធ EV អាមេរិក — TurboTax និង Canary Media
- ពន្ធផ្នែក ៣០១ អាមេរិក (២០២៦) — gatewaylines.com
- «សង្គ្រាមពាណិជ្ជកម្ម» EV — ការវិភាគមុំផ្សេងៗ — Carbon Brief Q&A
- រោងចក្រយក្ស — ទីតាំង-ចំណុះ — Manufacturing Digital, CATL Europe (carboncredits.com) និង Stellantis — StarPlus Energy
- ការបំប្លែងផែនការ Panasonic Kansas (២០២៦) និង BYD បរទេស — mgrid.org (៨ មិថុនា ២០២៦) និង evseekers.com
- ការក្ស័យធន Northvolt — Wikipedia — Northvolt (ធ្វើបច្ចុប្បន្នភាព ២០២៦)
- លក្ខខណ្ឌប្រភពថ្ម-រ៉ែ IRA — legalclarity.org
✓ ផ្ទៀងផ្ទាត់ជាមួយប្រភពបឋម · ធ្វើបច្ចុប្បន្នភាព សីហា ២០២៦
📷 រូបភាពក្នុងអត្ថបទនេះ មានប្រភព និងឥណទានម្ចាស់កម្មសិទ្ធិនៅក្រោមរូបភាពនីមួយៗ។ ចុចលើរូបភាព ដើម្បីមើលទំហំធំ។
📚 ពាណិជ្ជកម្ម និងសេដ្ឋកិច្ច · គួរដឹង Eksastra
អត្ថបទចំណេះដឹងស៊ីជម្រៅជាភាសាខ្មែរ ផ្អែកលើប្រភពដែលអាចផ្ទៀងផ្ទាត់បាន។
ពាណិជ្ជកម្ម និងសេដ្ឋកិច្ច ទាំងអស់ →រ៉ែធាតុកម្រ — ការជីក និងចម្រាញ់ឧស្សាហកម្មផលិតបន្ទះឈីបការវិនិយោគហេដ្ឋារចនាសម្ព័ន្ធ AIមជ្ឈមណ្ឌលចំណេះដឹង Eksastra